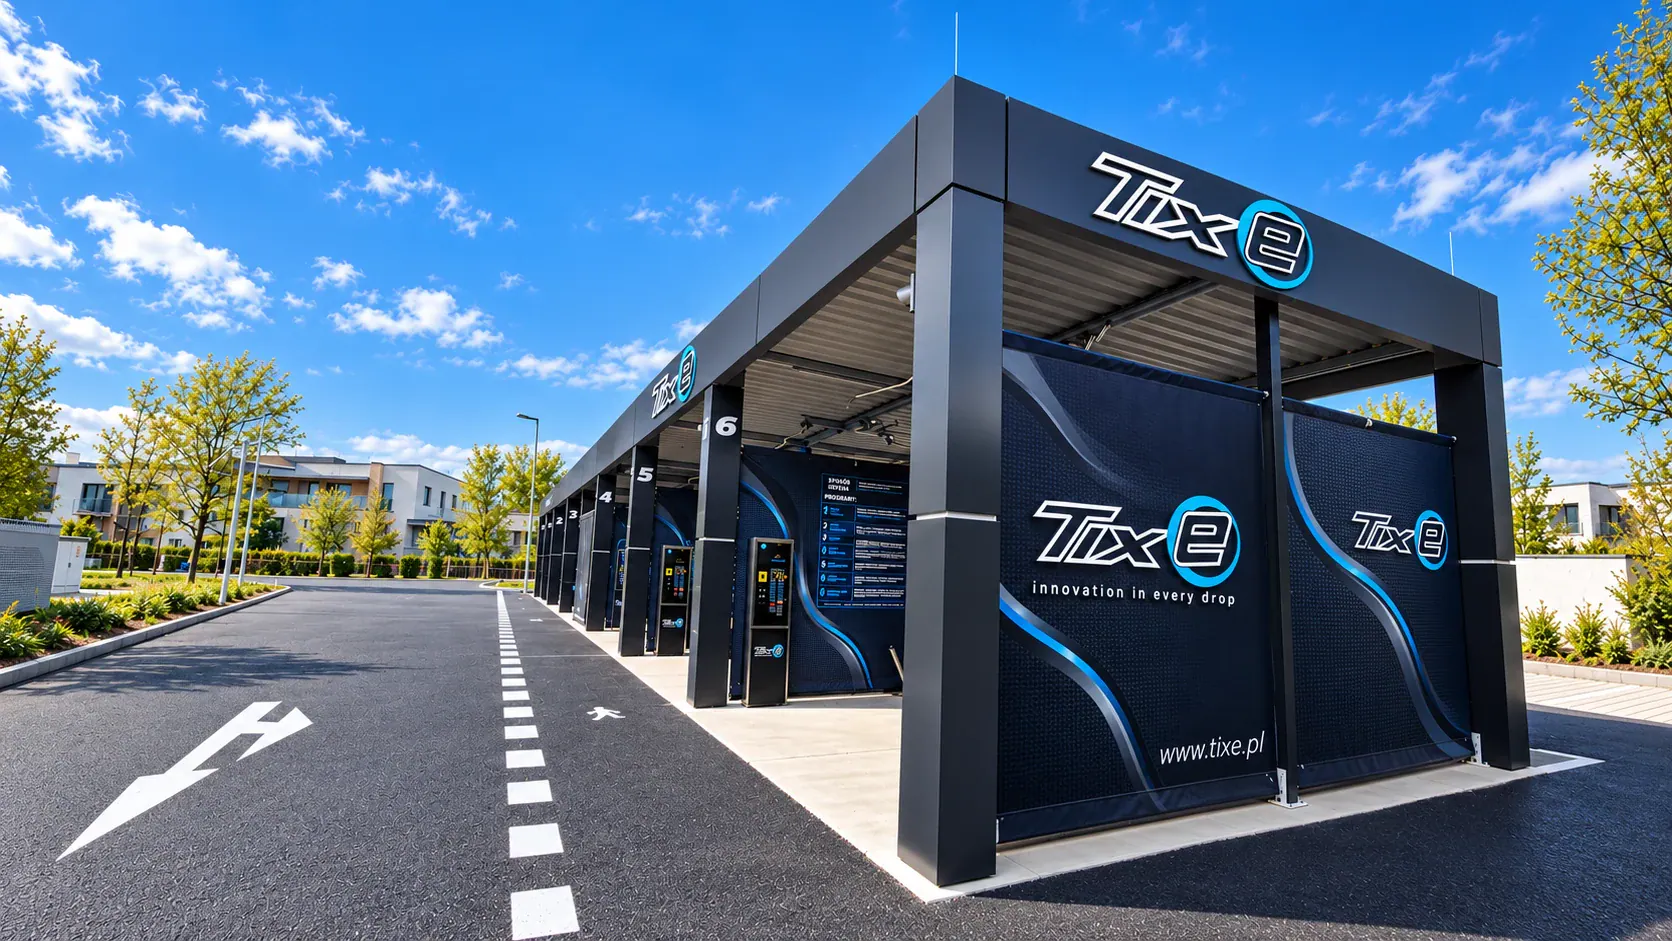
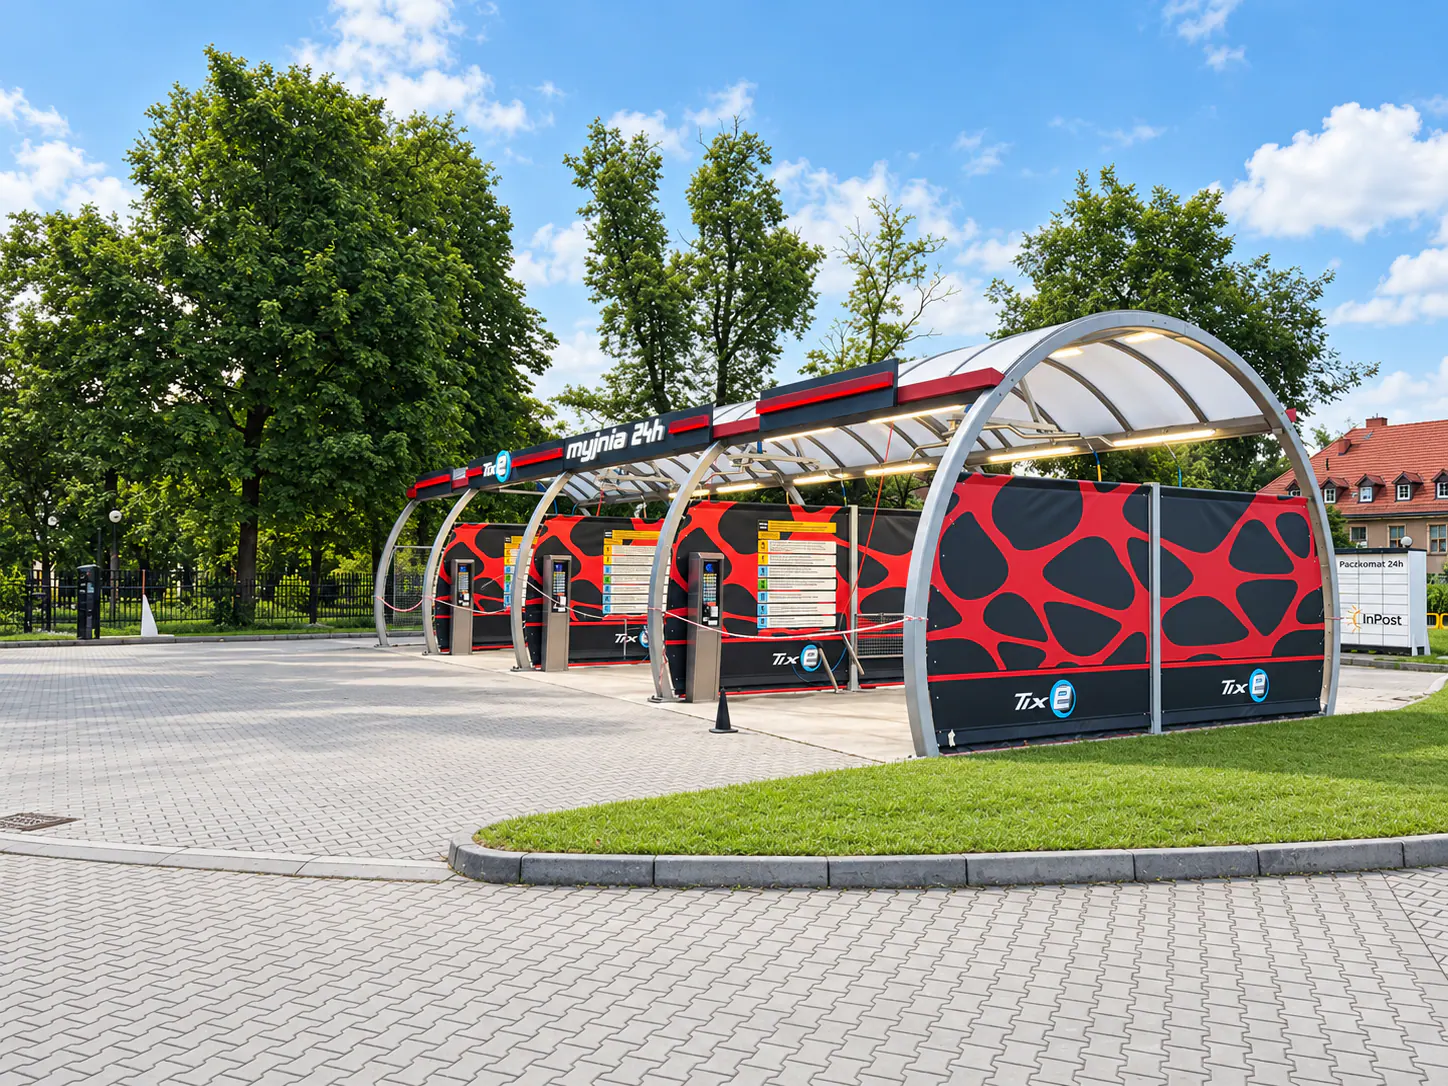
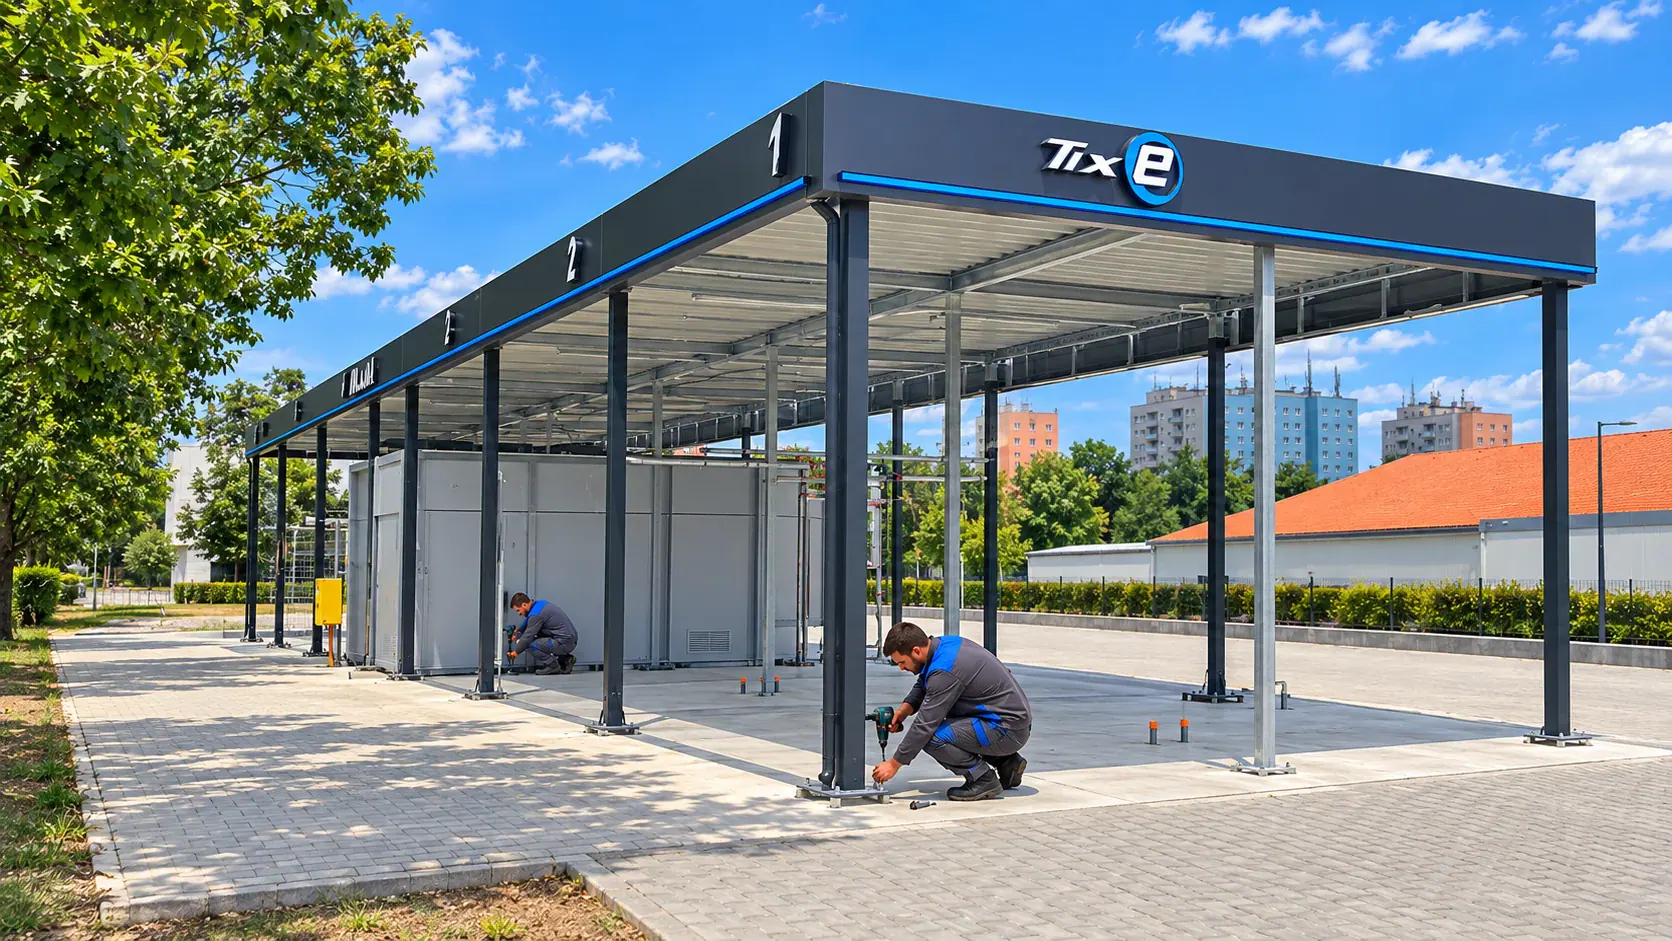
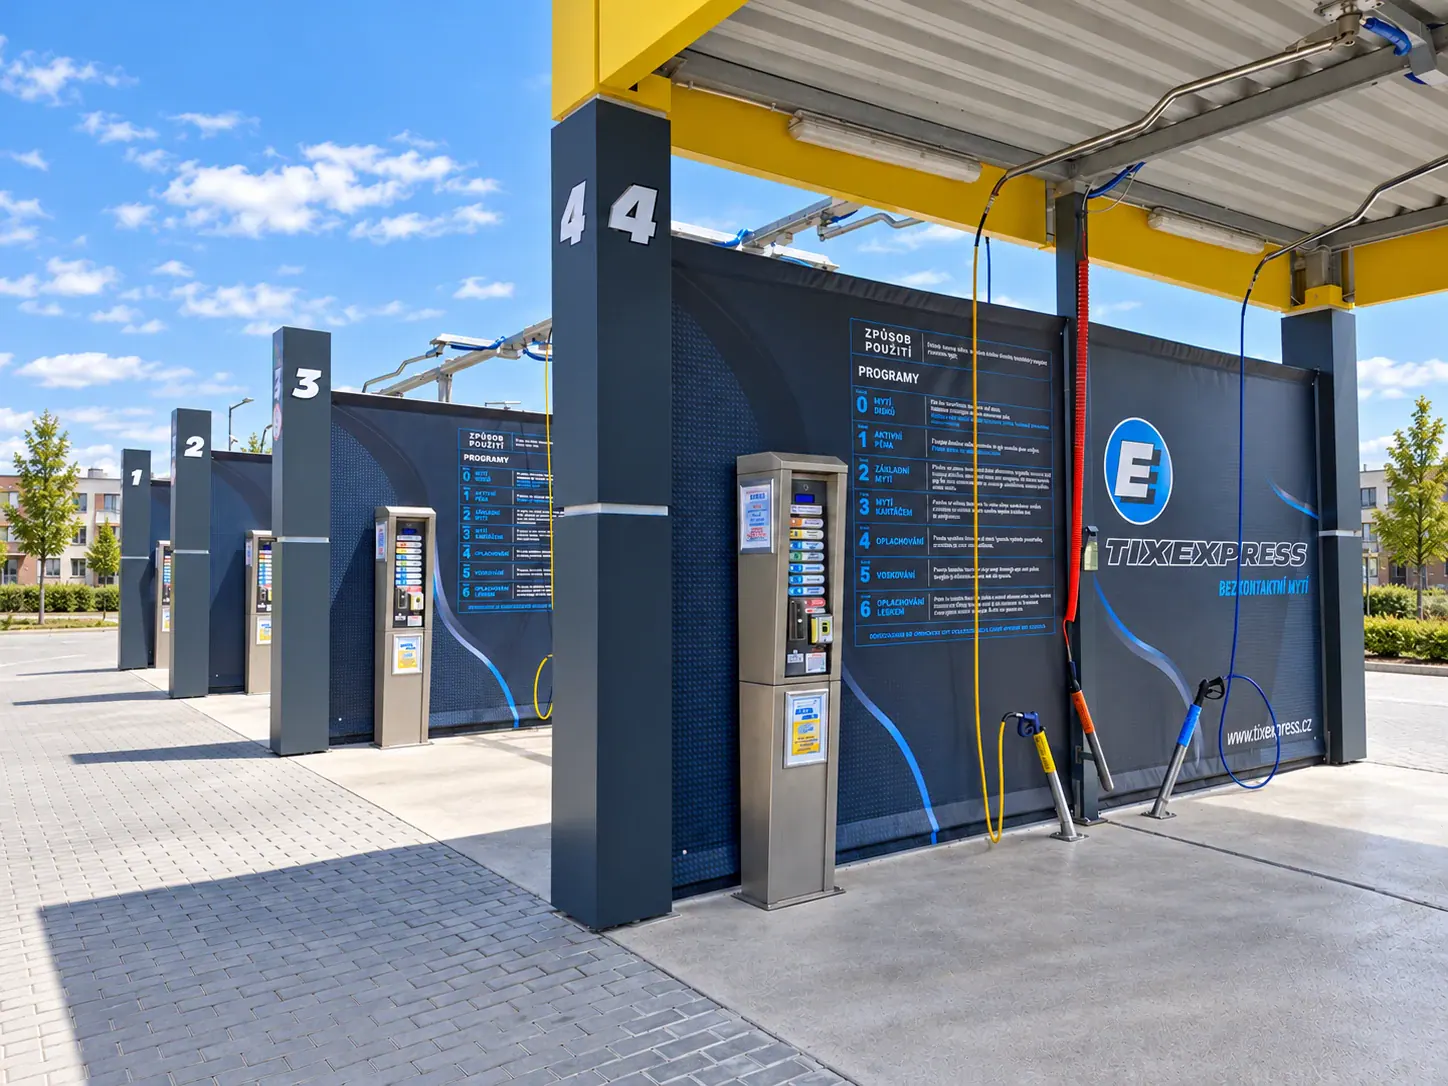
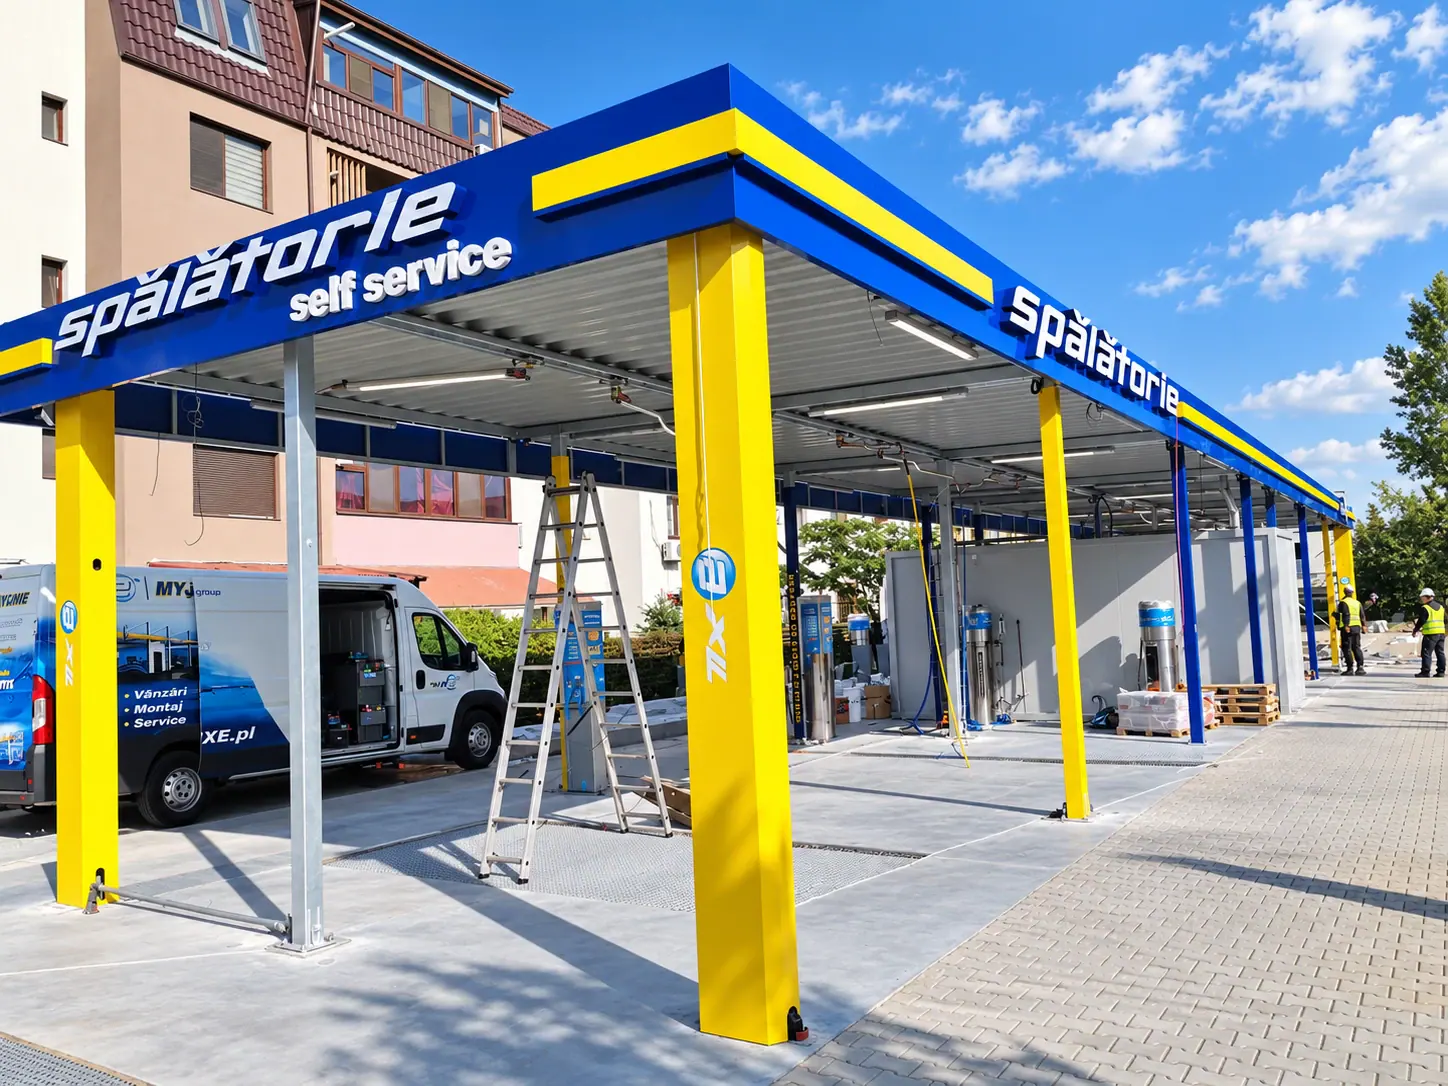
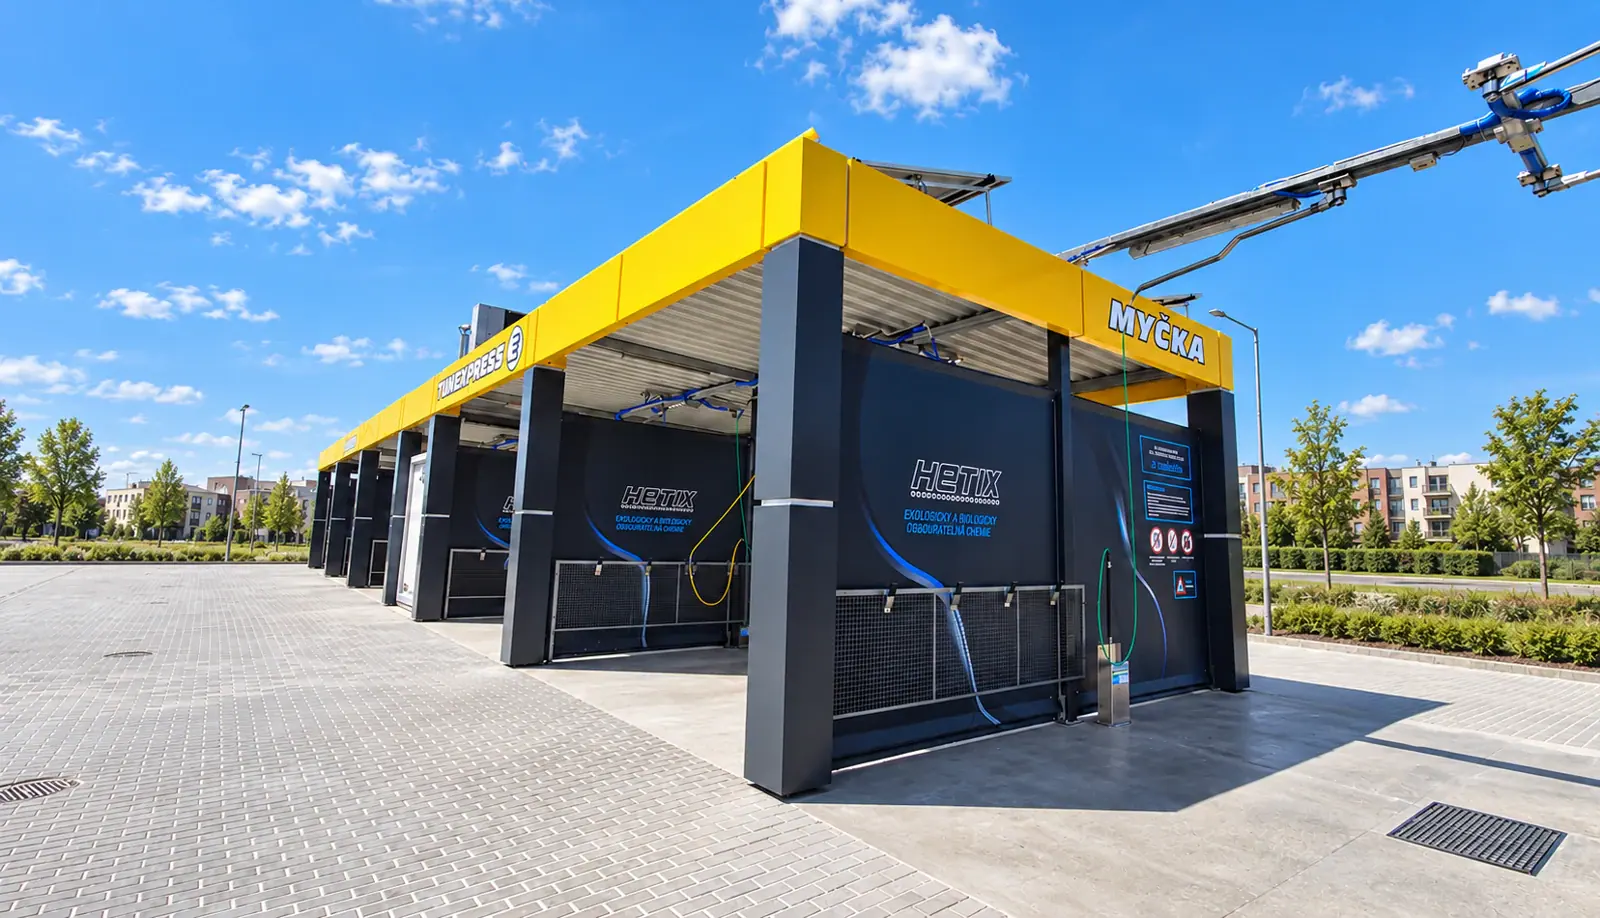
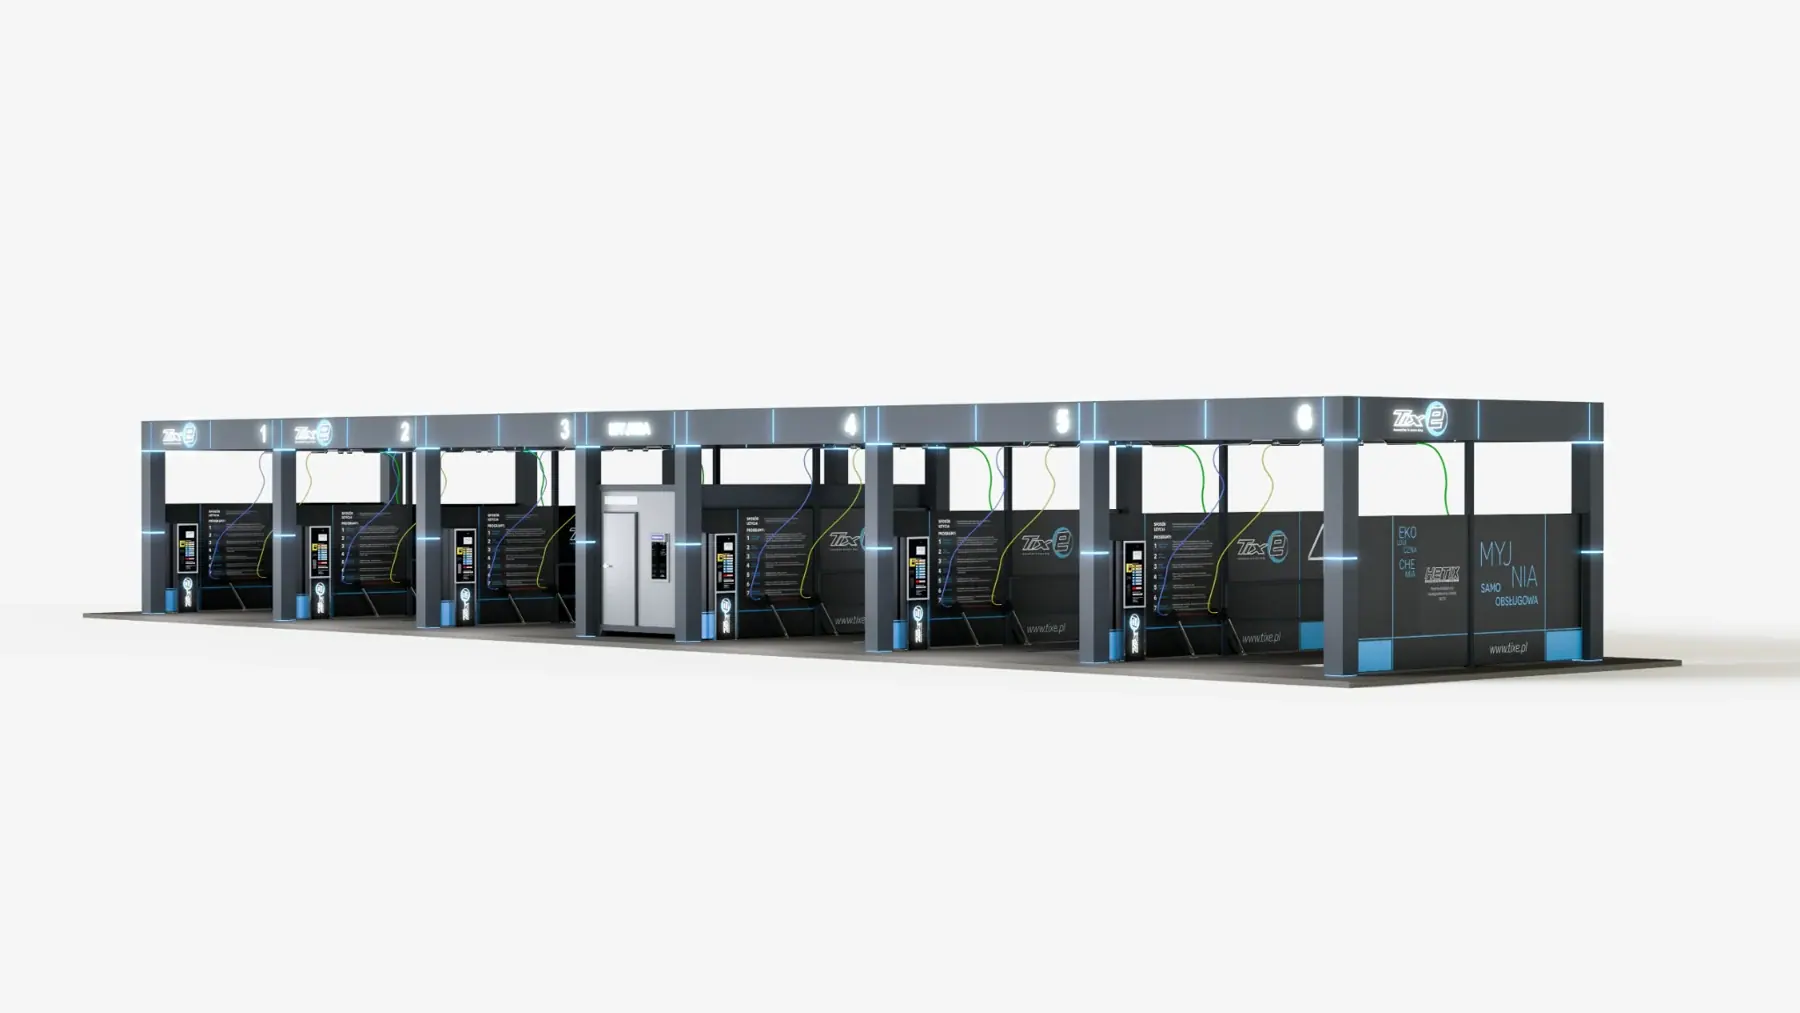
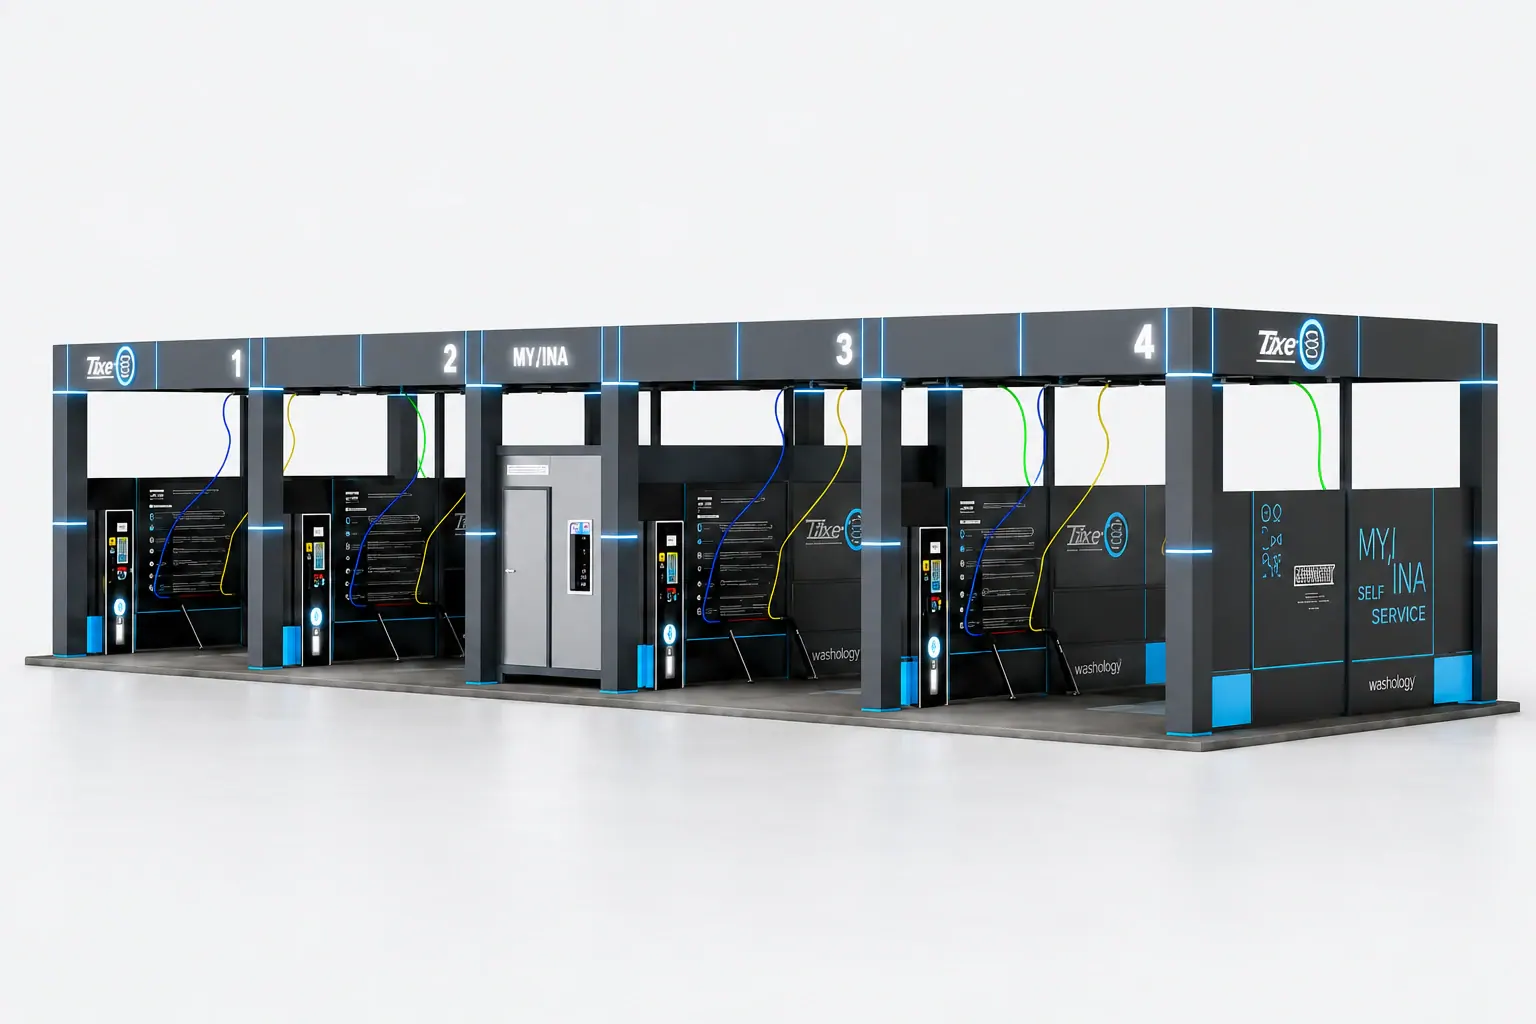
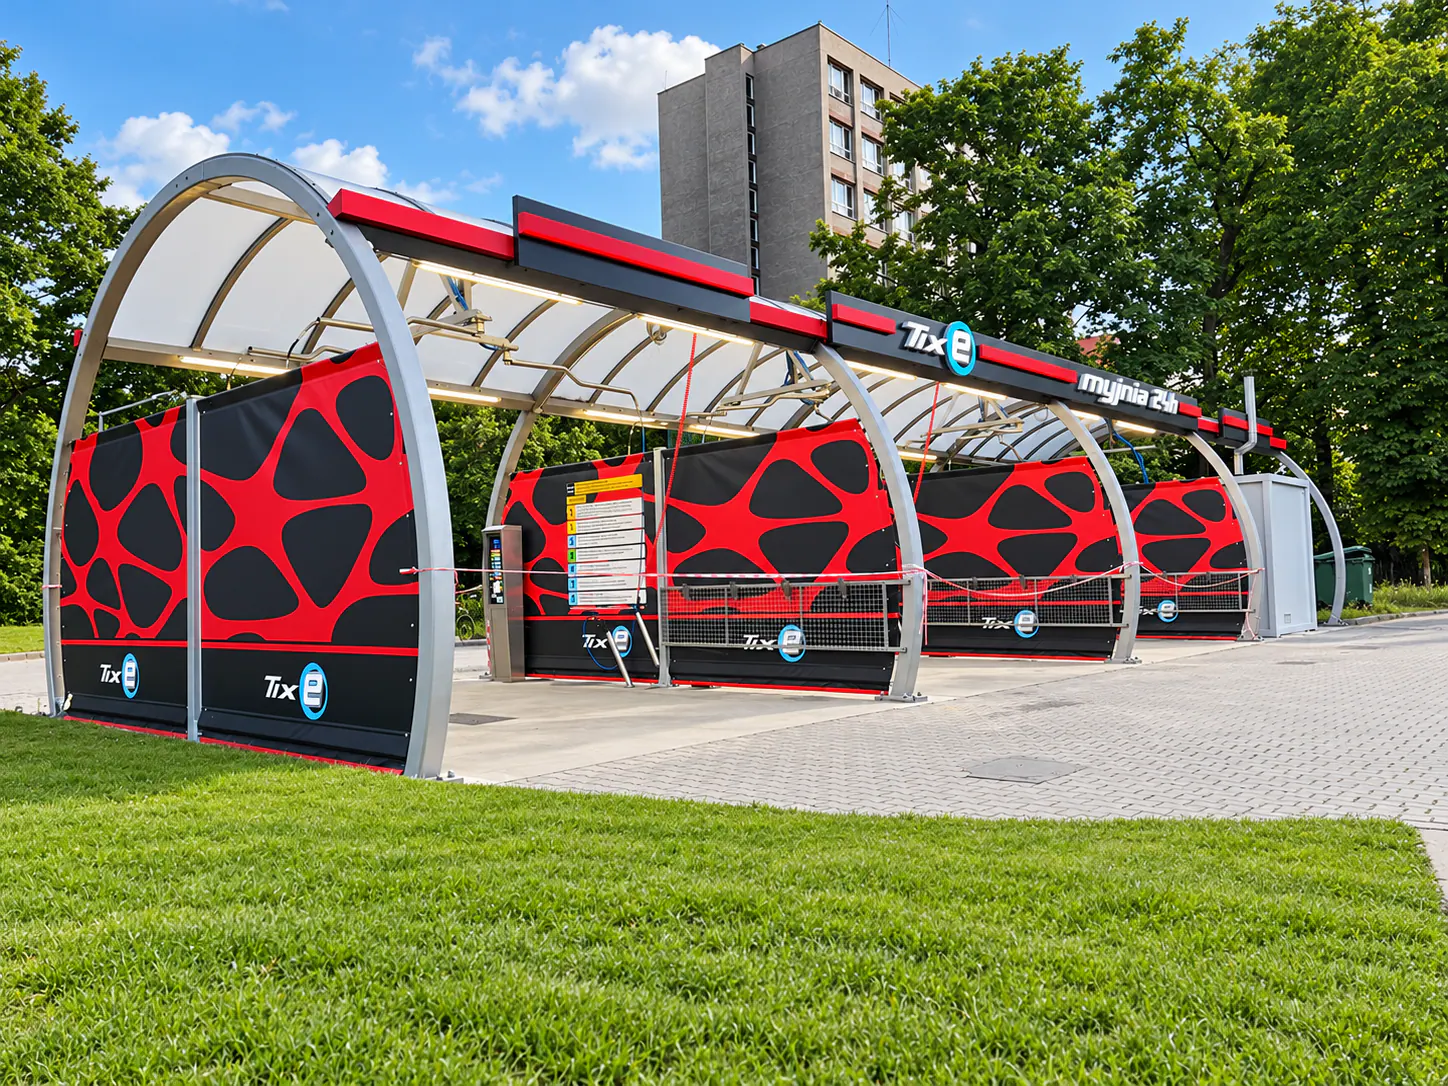
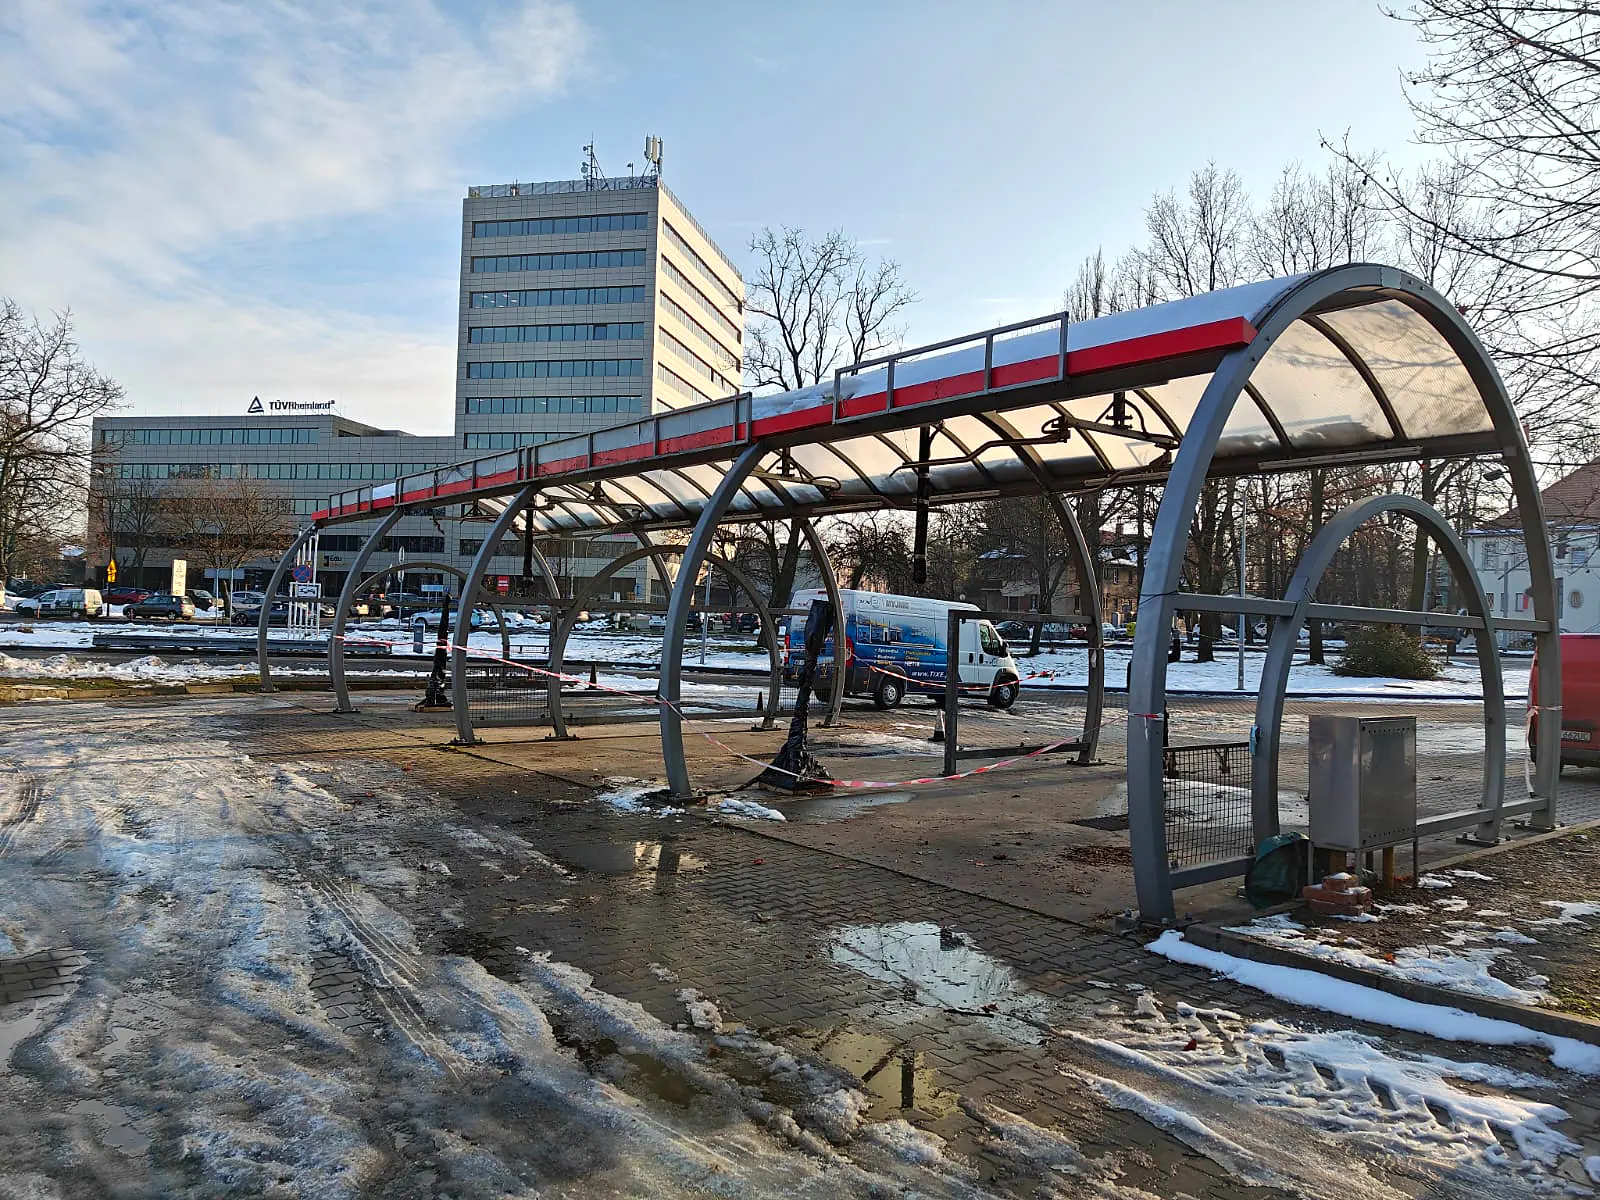
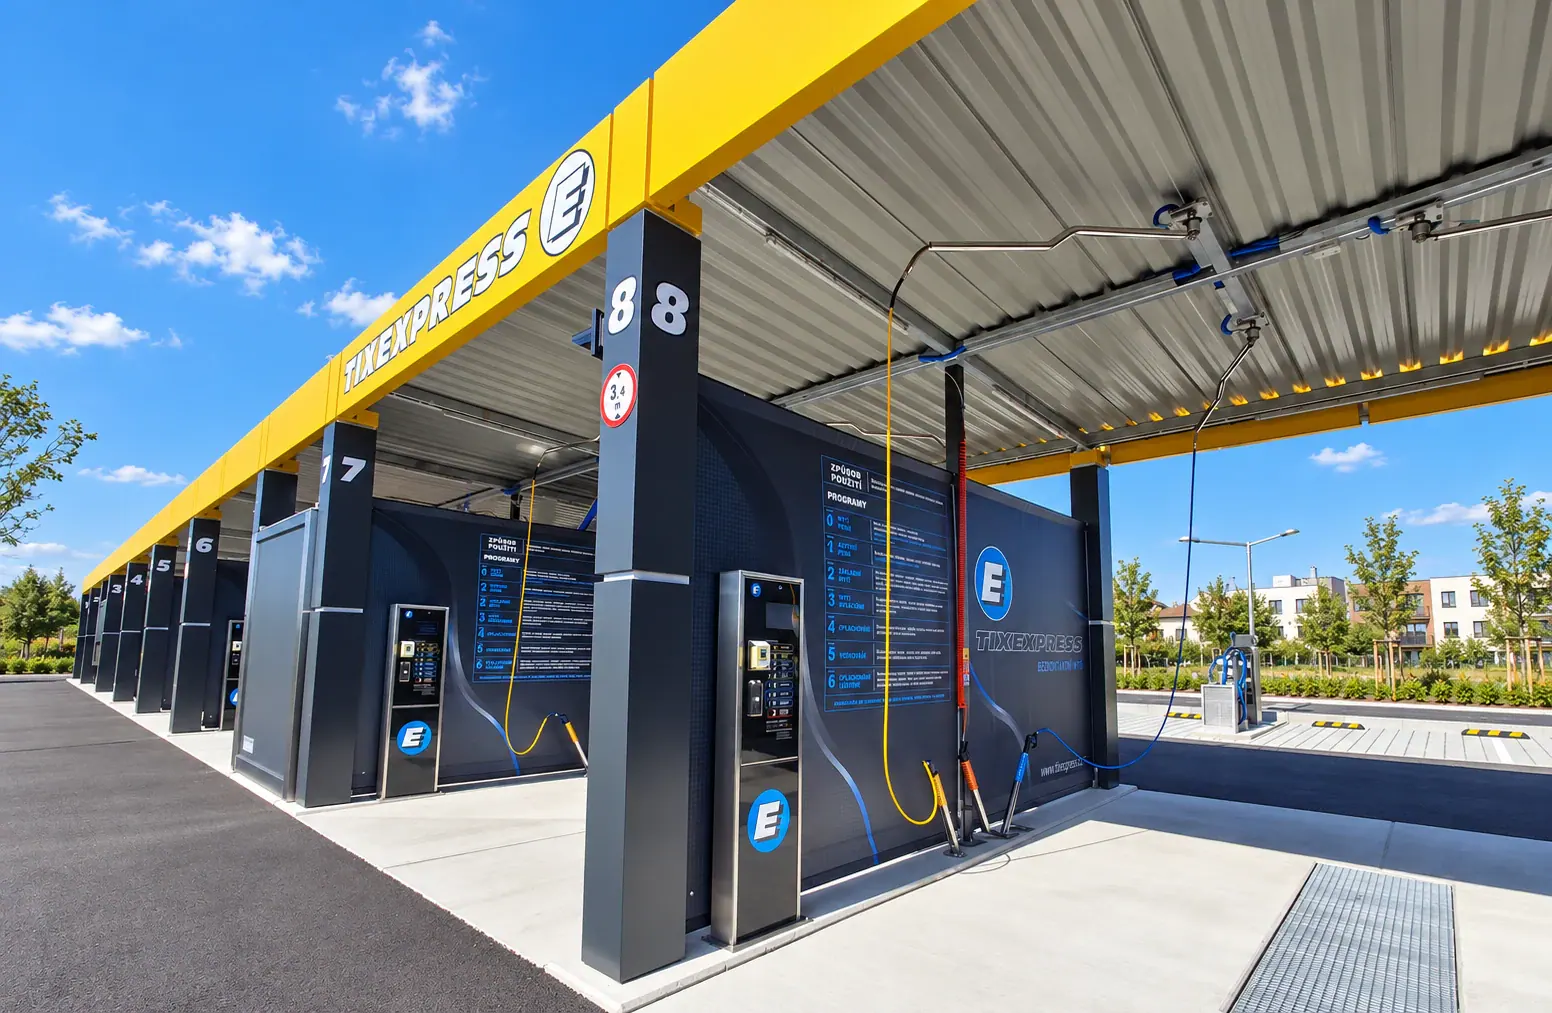
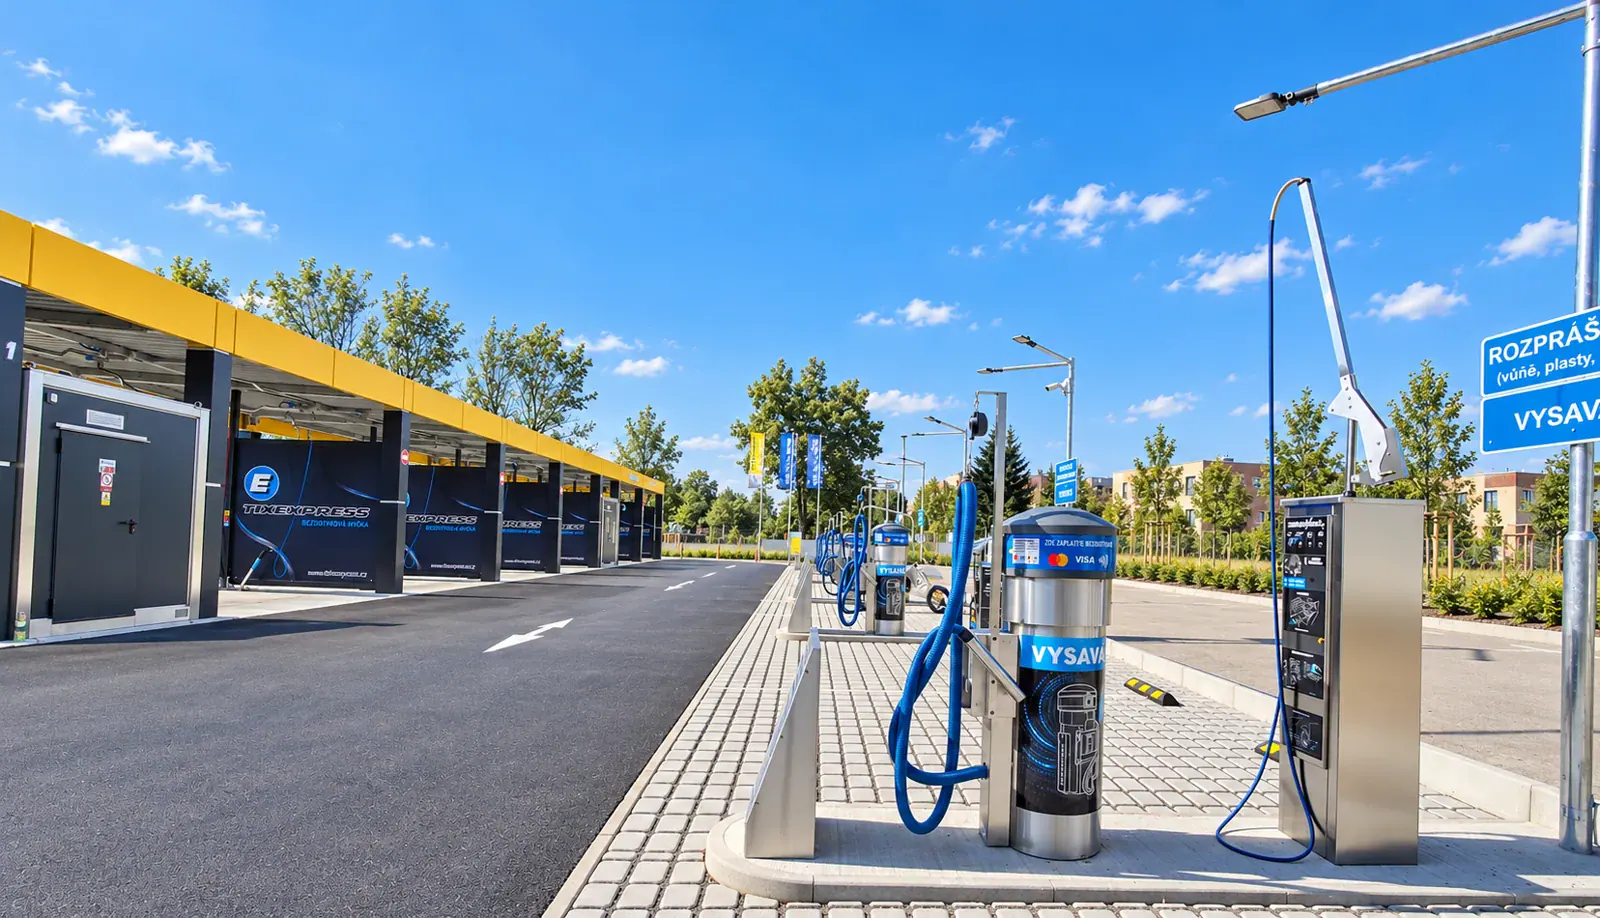
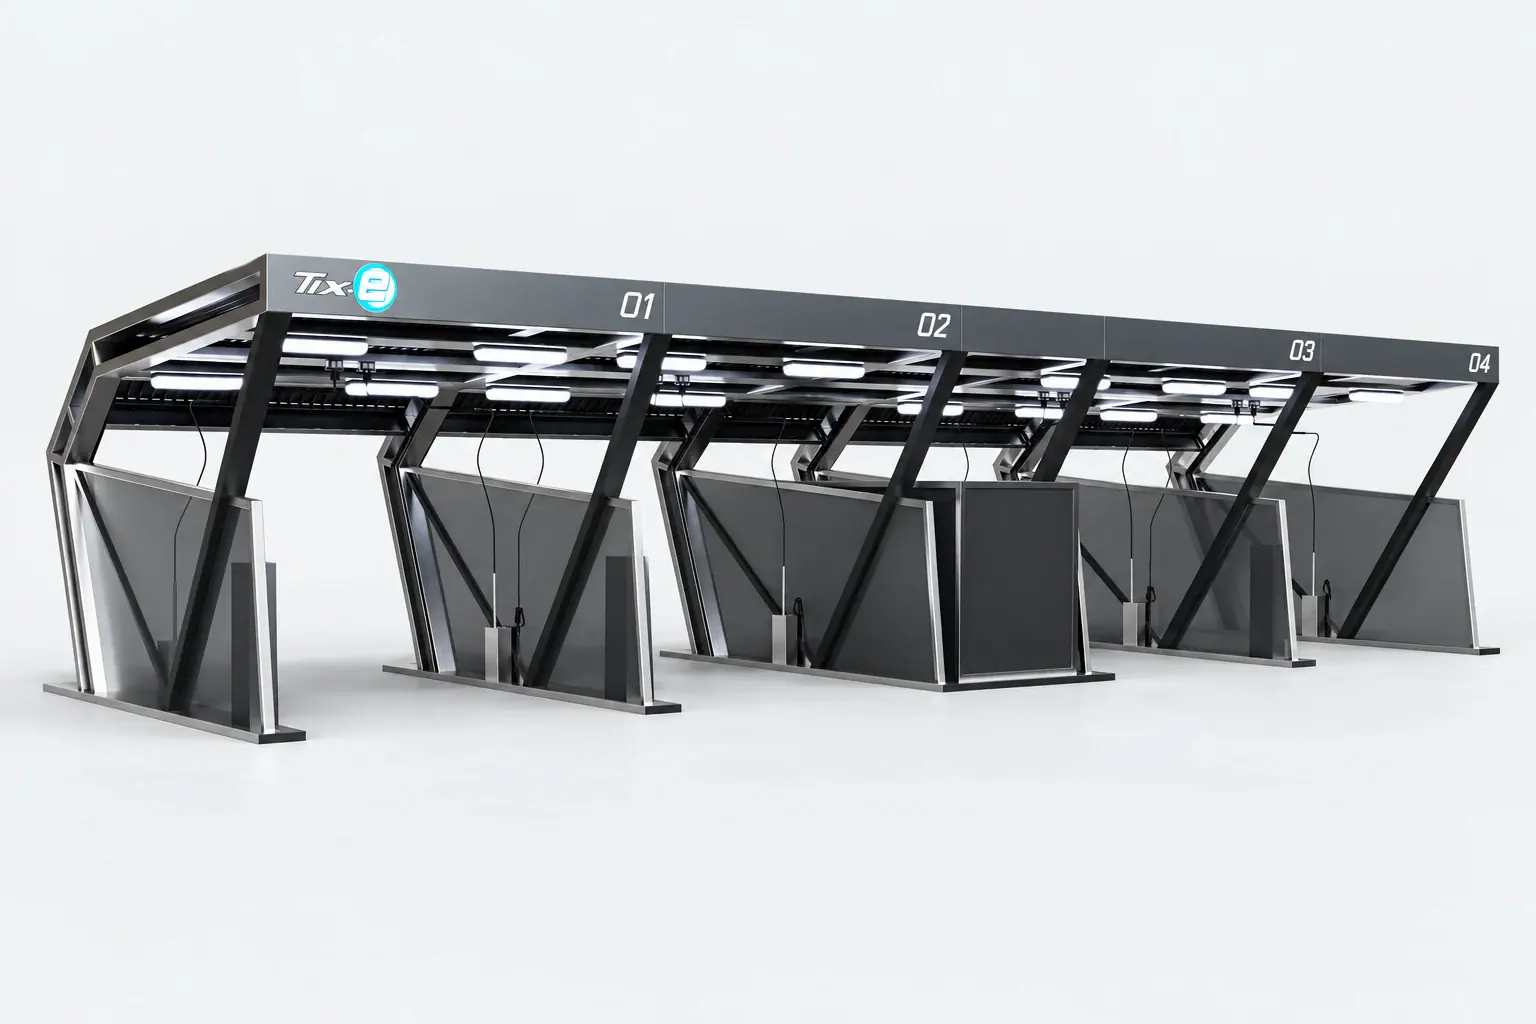
Fabricante polacode centros de lavadode autoservicio.
Diseño, tecnología y servicio técnico TIXE: desde el primer análisis de la parcela hasta la puesta en marcha y el desarrollo del centro de lavado sin contacto.
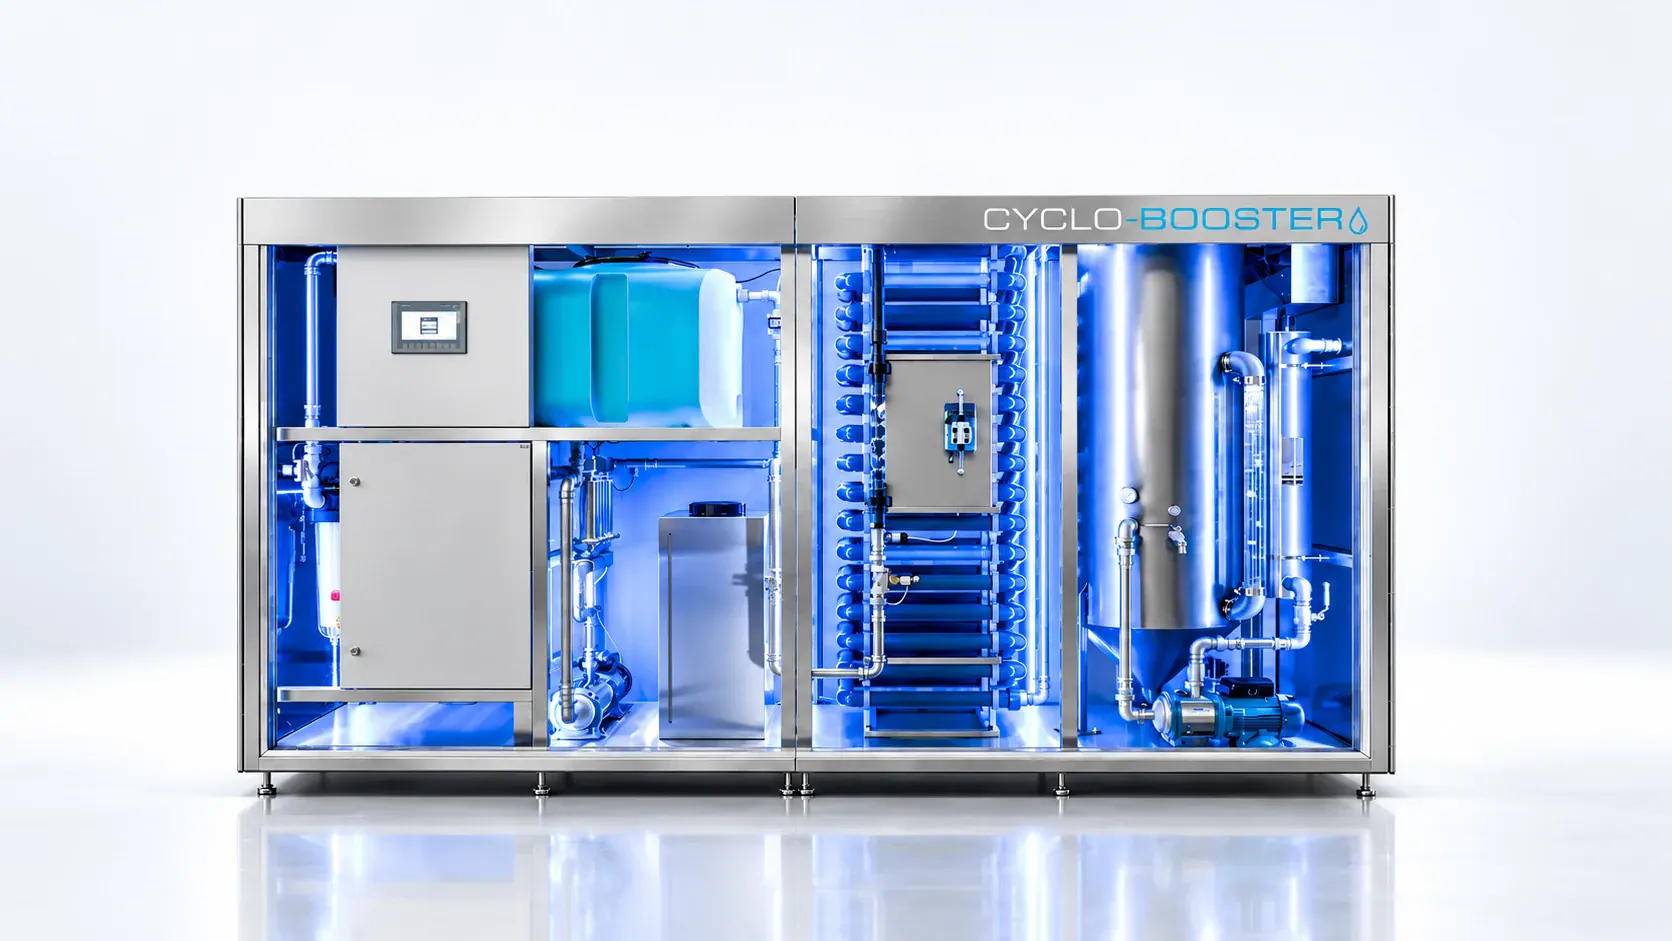
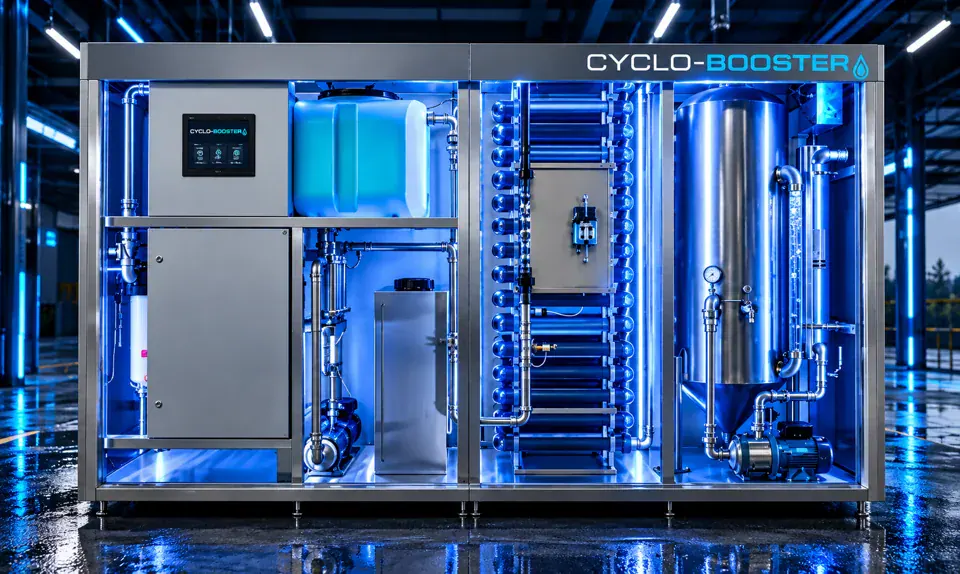
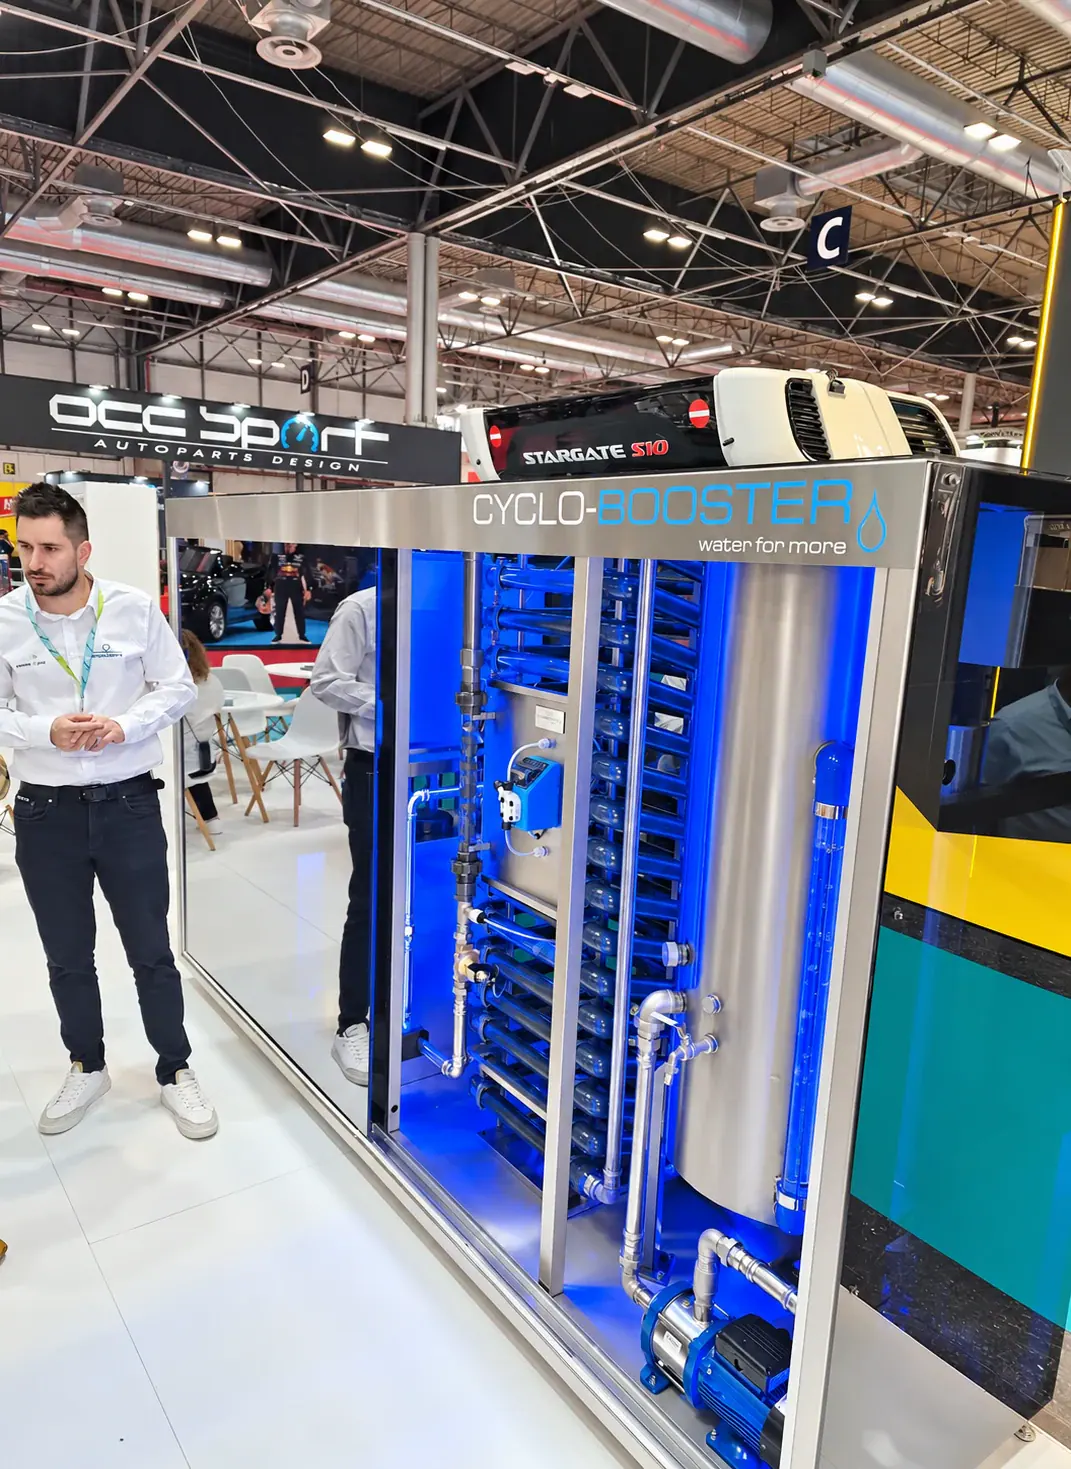
CYCLO-BOOSTER es una tecnología que TIXE está desarrollando para recuperar agua de las aguas residuales de proceso de los centros de lavado. La desarrollamos para reutilizar el agua y gestionar los recursos de forma más responsable.
Recuperación media de aguas residuales de procesoDatos de TIXE. El resultado depende de la configuración y de las condiciones de funcionamiento del centro.
Proyecto finalizado · tecnología en preparación para su implantación
Fabricante polaco de centros de lavado de autoservicio
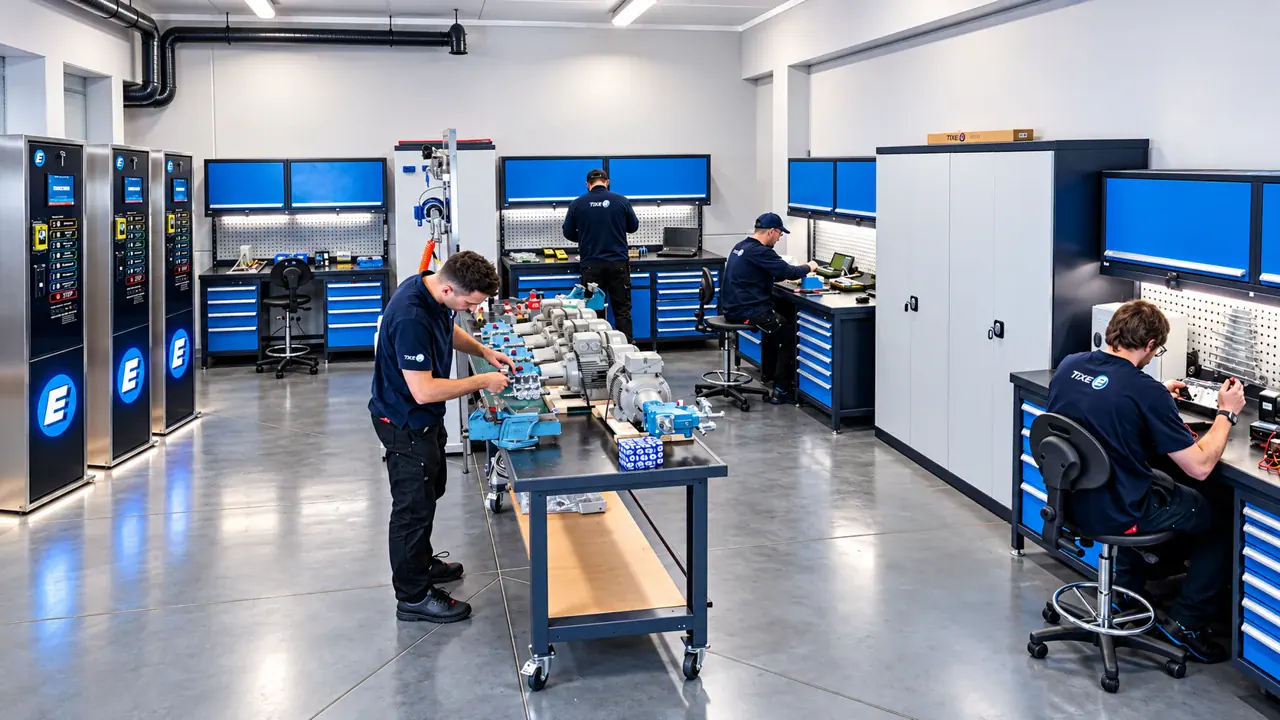
Detrás de la tecnología hay una moderna planta de producción.
En Czechowice-Dziedzice diseñamos y fabricamos centros de lavado sin contacto. Los equipos de diseño, producción y servicio técnico trabajan en un mismo lugar.
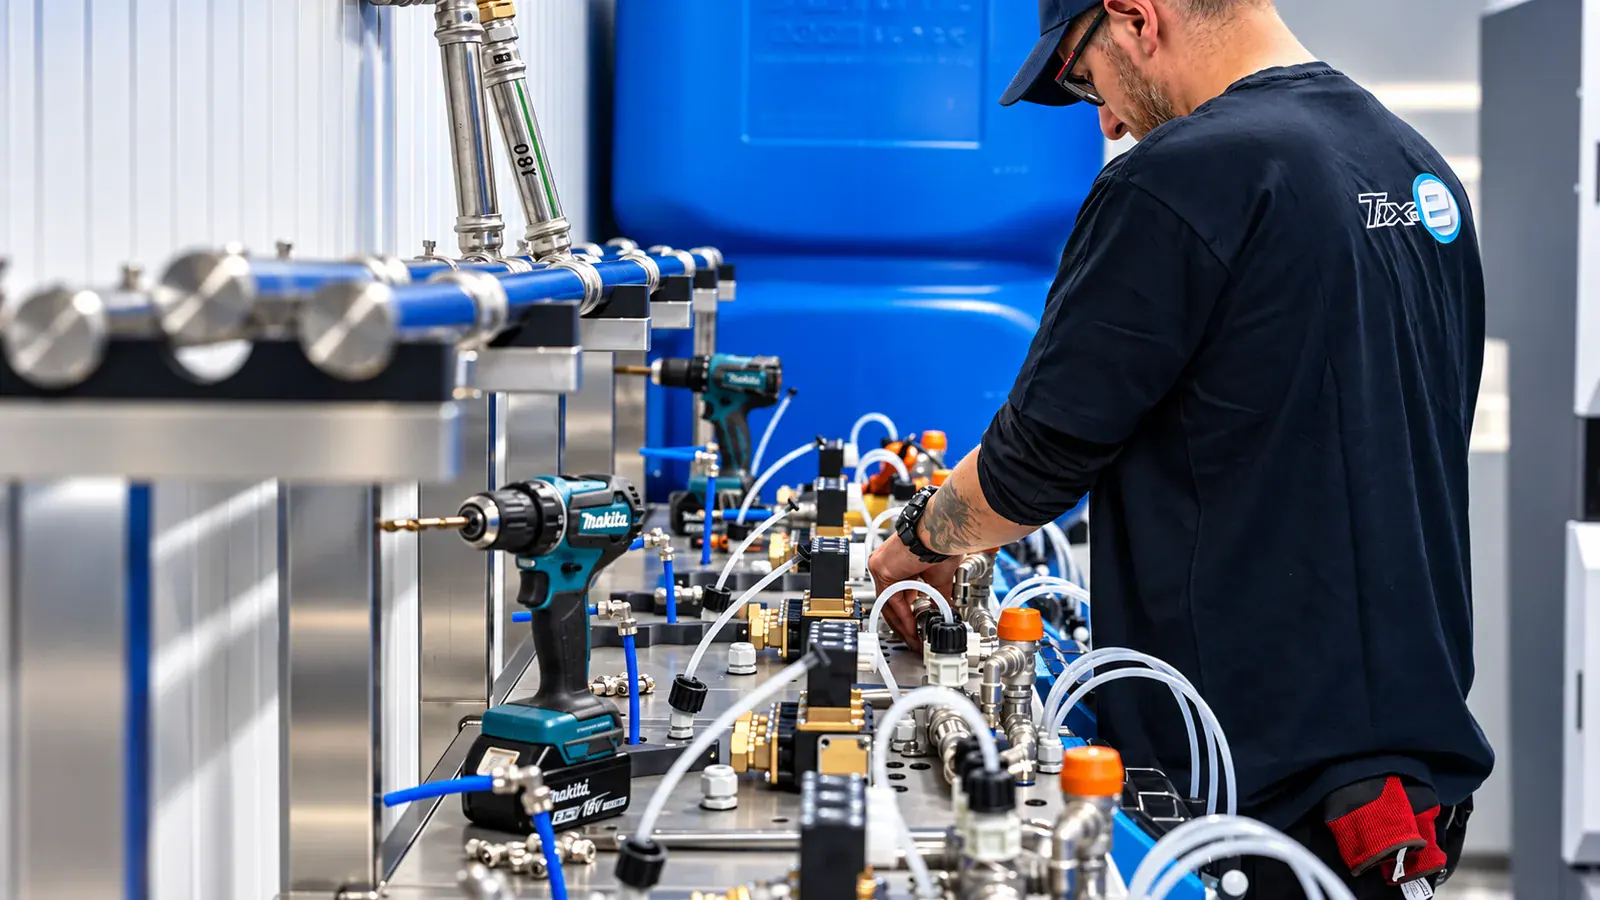
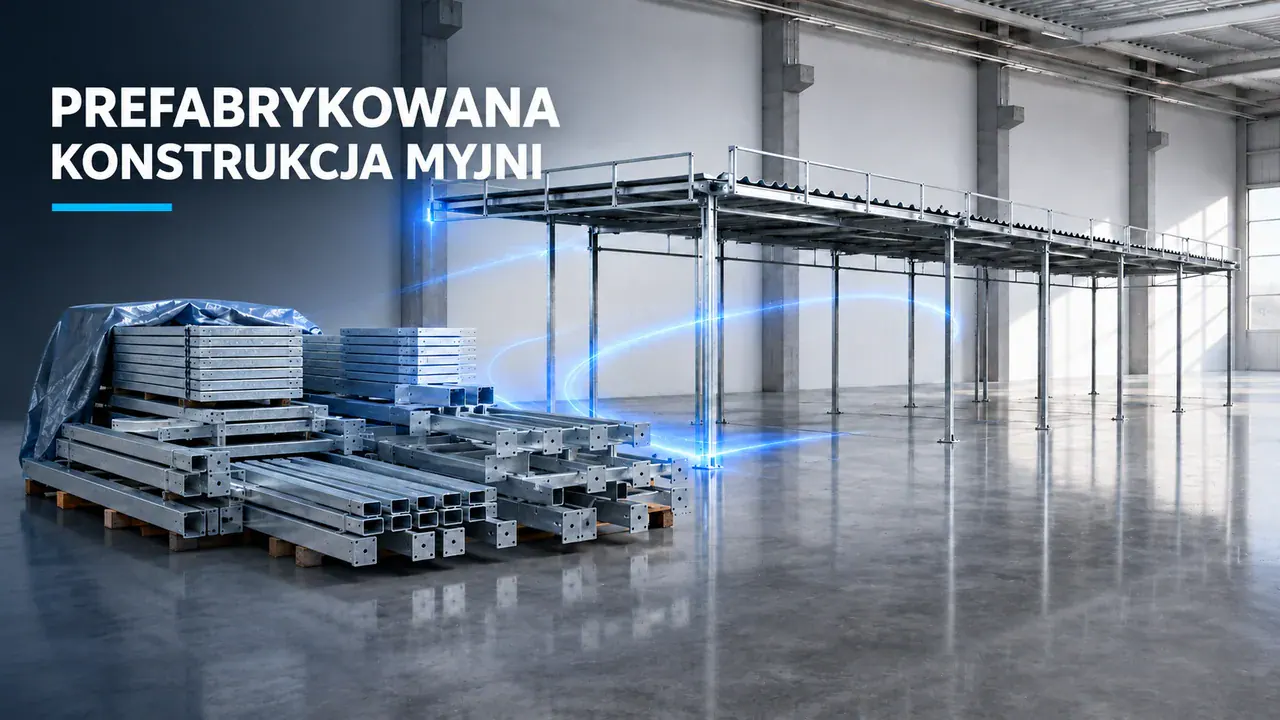
Antes de la entrega comprobamos la estanqueidad, la presión y el funcionamiento de los sistemas hidráulicos y eléctricos. La prefabricación permite preparar los componentes del centro en la fábrica y agiliza el montaje en la parcela.
TIXE · sede y planta de producción ul. Legionów 212, 43-502 Czechowice-DziedziceConoce TIXE ↗
Centros de lavado sin contacto y de autoservicio TIXE
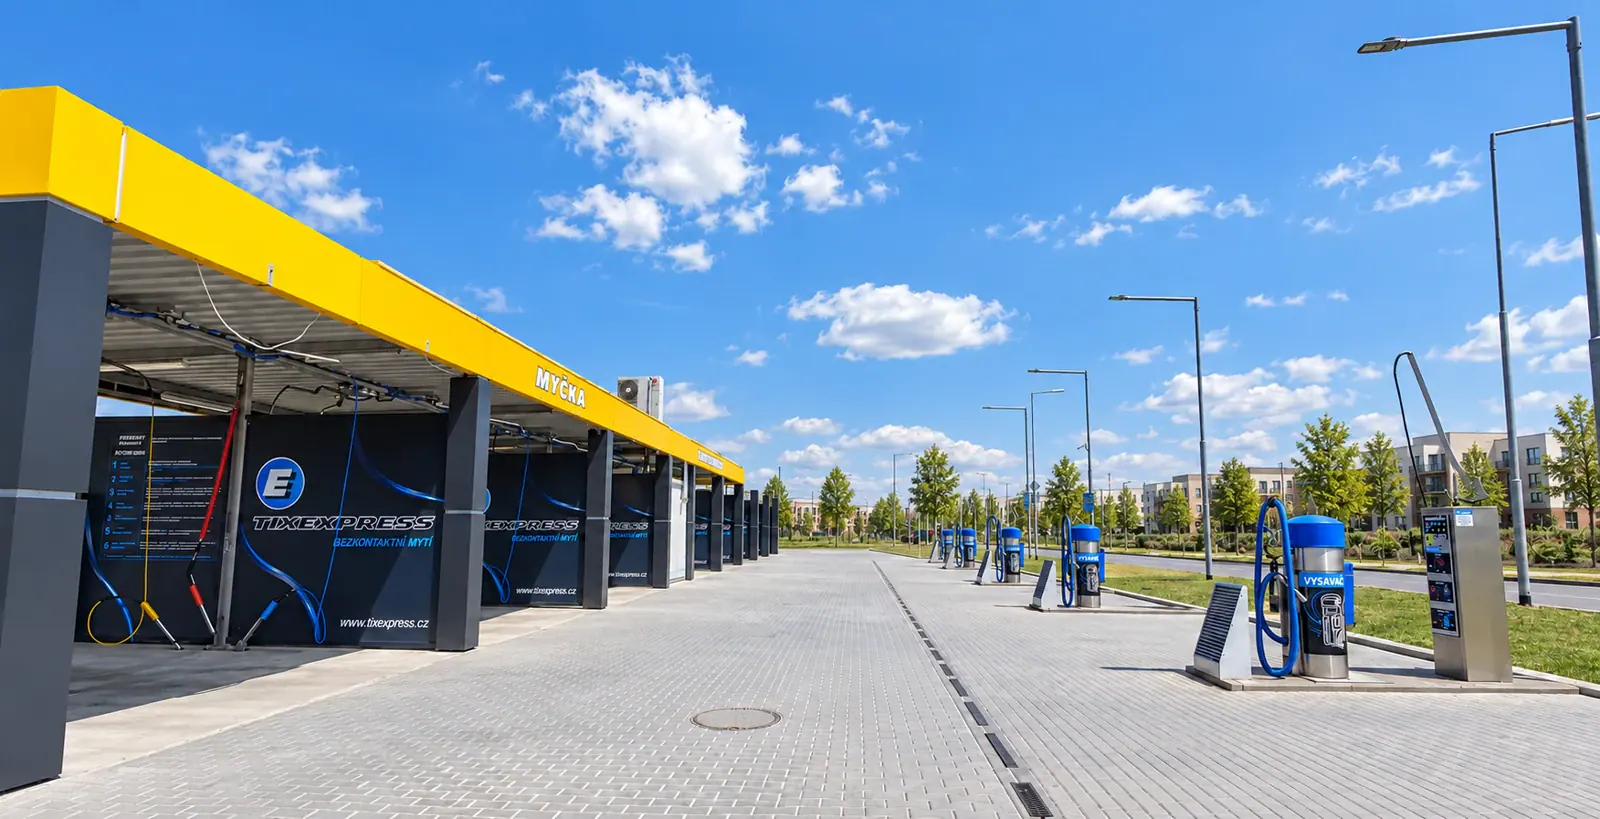
TixExpress y TixeRapid. Dos líneas de centros de lavado.
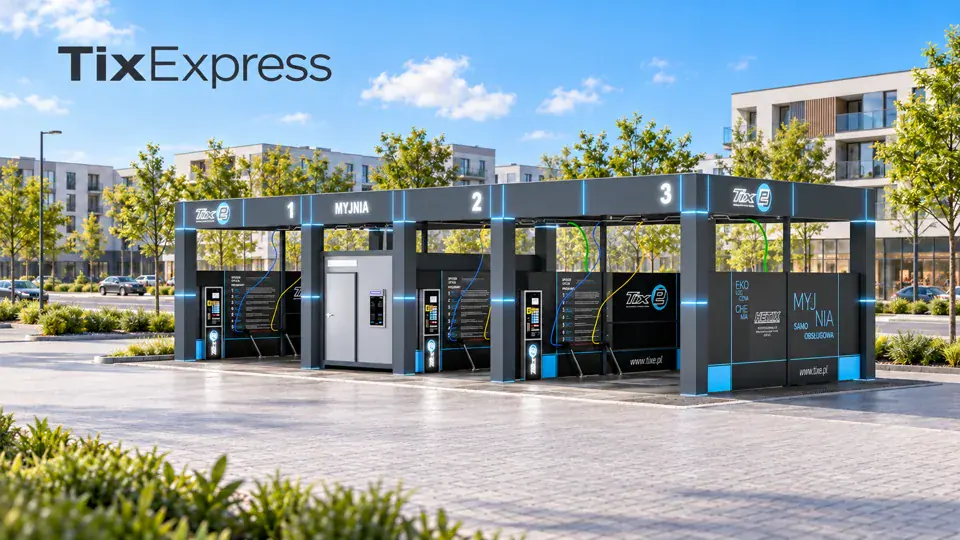
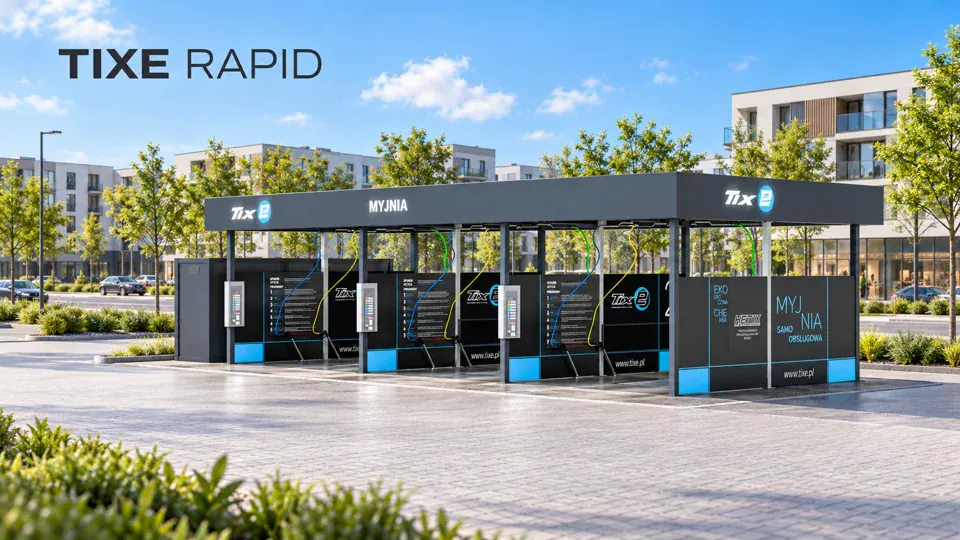
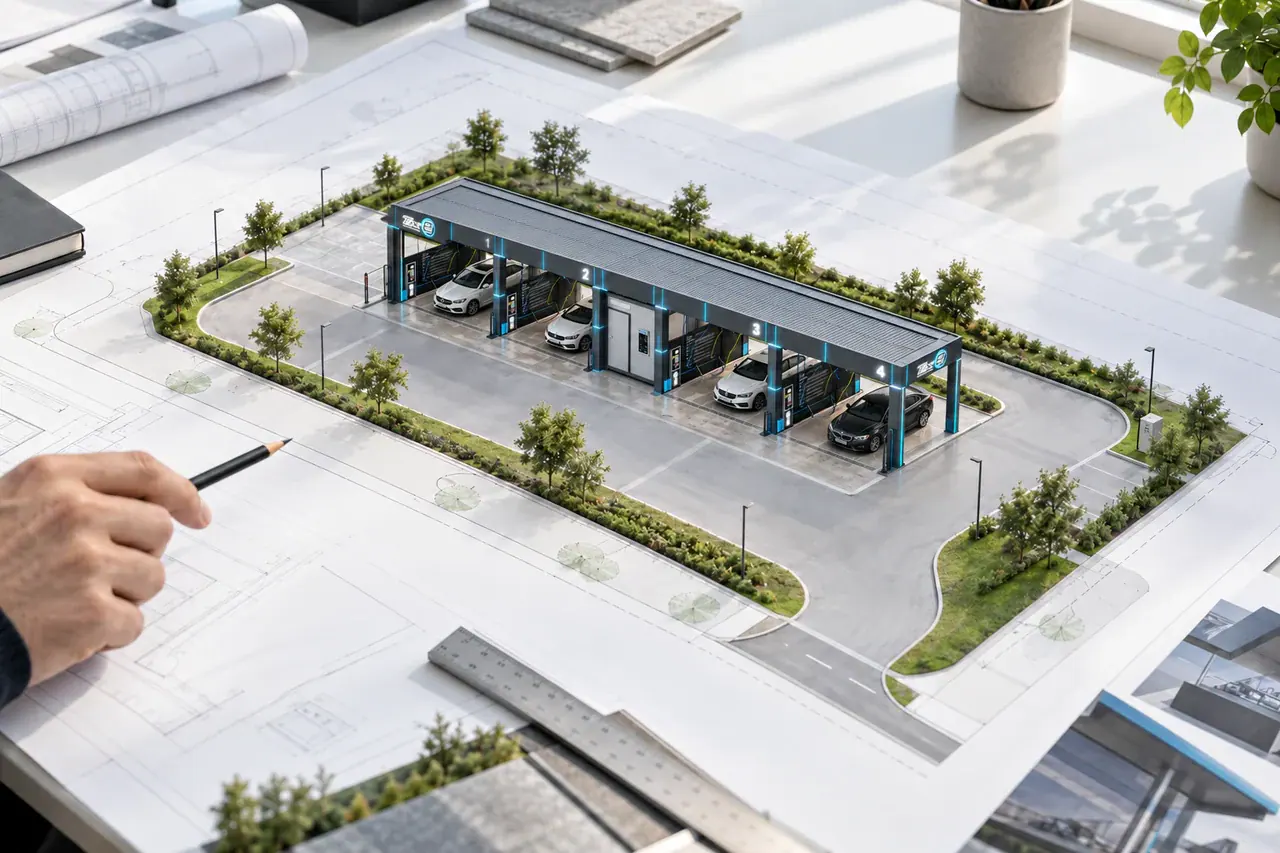
TixExpress y TixeRapid son dos líneas de centros de lavado de autoservicio. Adaptamos la tecnología, la estructura y el equipamiento a la parcela, al número de puestos y al plan de inversión.
Hasta 6 puestos con un solo contenedor. Un espacio técnico mayor y puestos más amplios permiten configuraciones avanzadas, modernizaciones y planificar el crecimiento futuro.
Descubre las posibilidades de Express +
Más espacio técnico
Un contenedor más ancho ofrece más opciones para distribuir los equipos.
Distribución de los puestos
Posibilidad de adaptar el espacio de lavado y la organización de todo el centro.
Pensando en el crecimiento
Las condiciones para una ampliación posterior se definen durante el diseño.
Hasta 3 puestos. El contenedor técnico estrecho permite aprovechar un espacio limitado. Una solución para una escala definida desde el inicio, sin ampliación posterior del número de puestos.
Descubre las posibilidades de Rapid +
Contenedor compacto
Una solución que también se puede considerar cuando el espacio de la parcela es limitado.
Toda la tecnología en un mismo lugar
Los equipos reunidos en el contenedor facilitan el acceso durante las tareas de mantenimiento.
Configuración para tu inversión
Seleccionamos los programas, los pagos y los equipos según el plan del centro.
Escala definitiva desde el principio
Rapid admite hasta 3 puestos. Si planeas un centro mayor o una ampliación posterior, consulta con nosotros la línea Express.
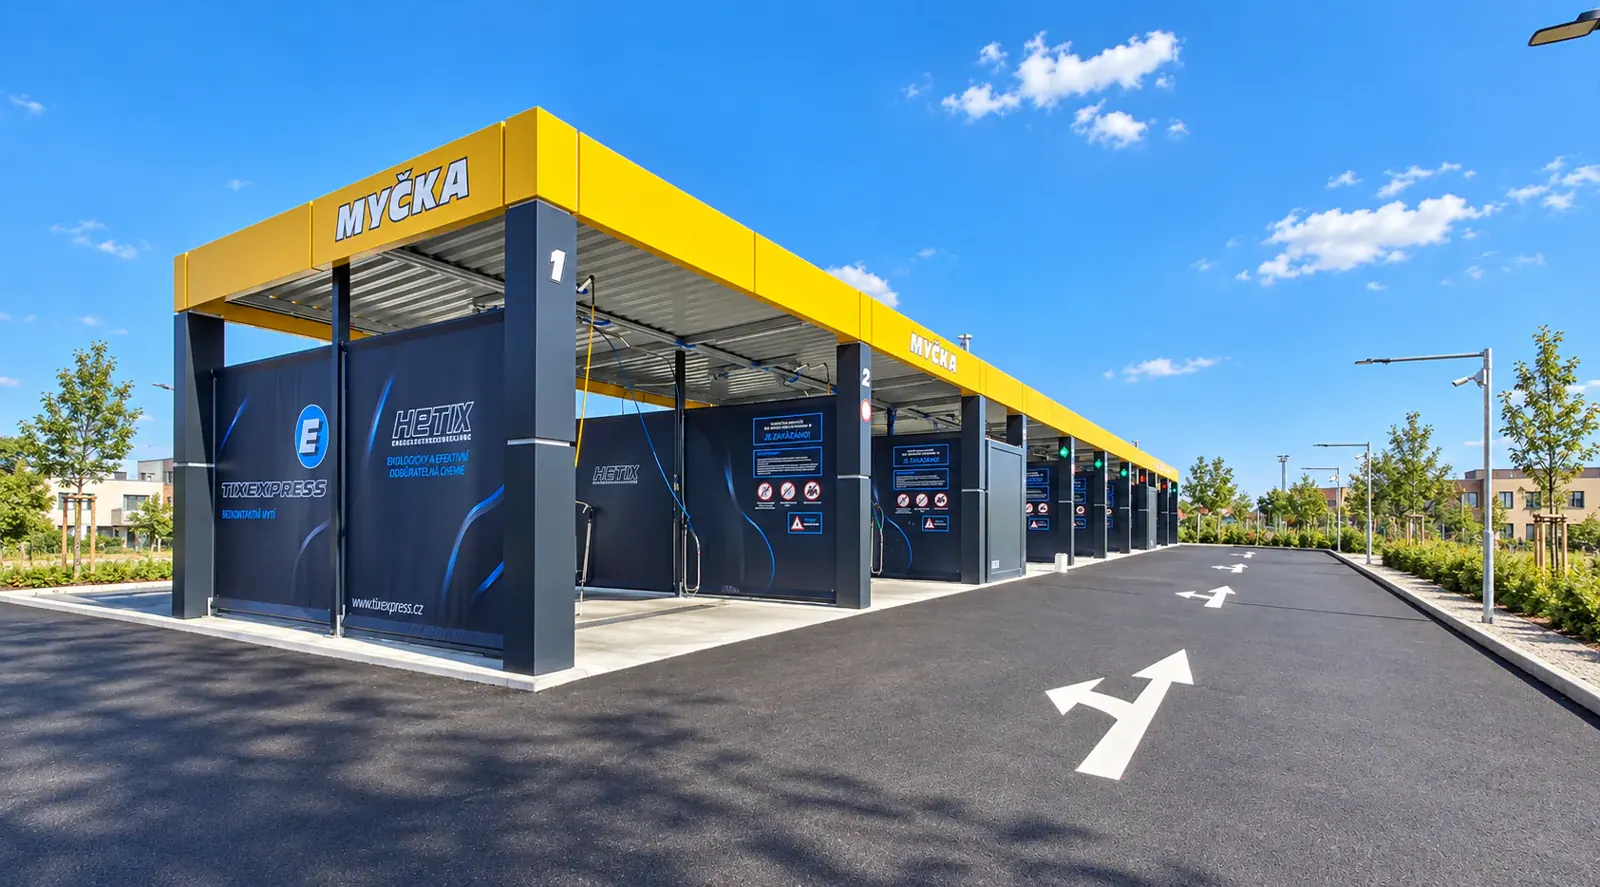
Proyectos de centros de lavado de autoservicio TIXE.
Conoce los proyectos de centros de lavado de autoservicio TIXE: desde instalaciones terminadas hasta las distintas fases de montaje. Descubre la distribución de los puestos, las estructuras y los equipos en inversiones concretas.
Conoce las tecnologías TIXE para centros de lavado sin contacto: desde la gestión del agua y la calidad del lavado hasta los pagos y la gestión. Descubre cómo cada sistema facilita el funcionamiento diario del centro.
6 de 17 soluciones · selección inicial
Desliza y conoce las tecnologías.
Recuperación de agua
CYCLO-BOOSTER
Depura las aguas residuales de proceso y permite reutilizar el agua recuperada en el centro de lavado.
Funcionamiento del sistema de lavado
MULTI-BAR DRAGON
Sistema diseñado para reducir el consumo de agua y energía y la carga sobre los componentes principales.
Calidad del lavado
DOUBLE POWER
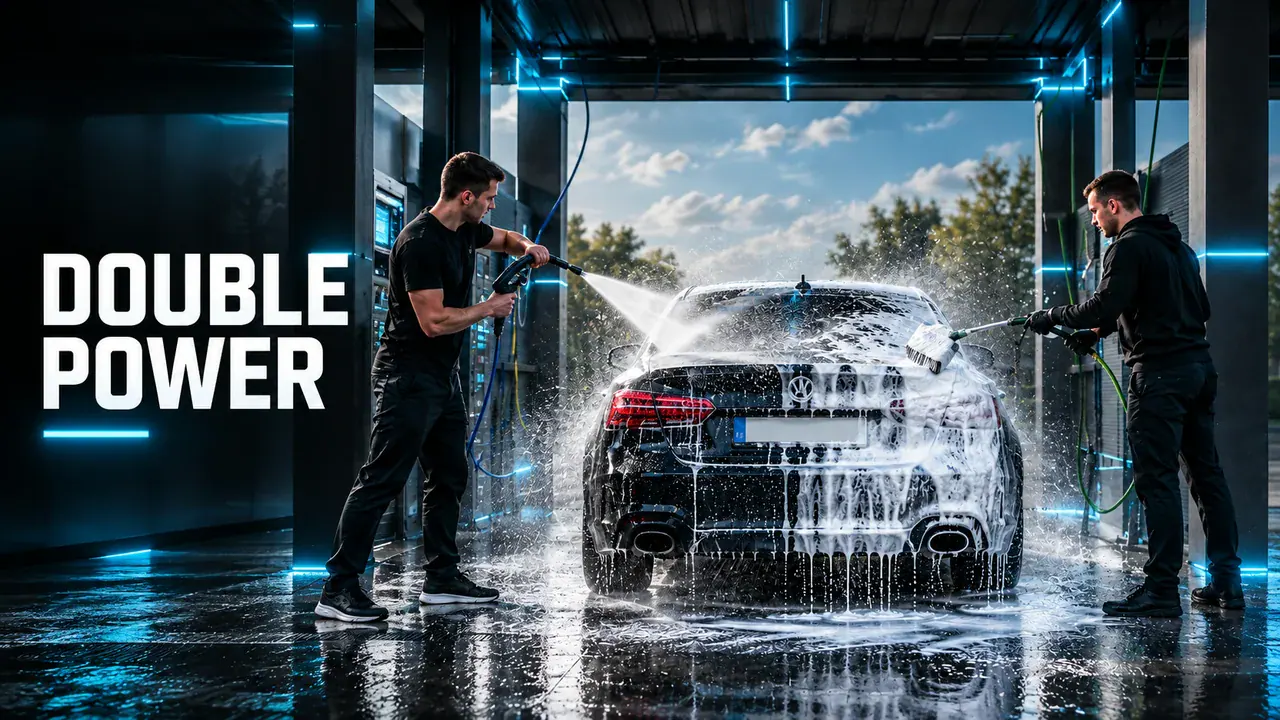
Complementa el sistema de lavado con cepillo: la aireación intensiva produce abundante espuma y ayuda a eliminar la suciedad.
Control de la calefacción
IHS
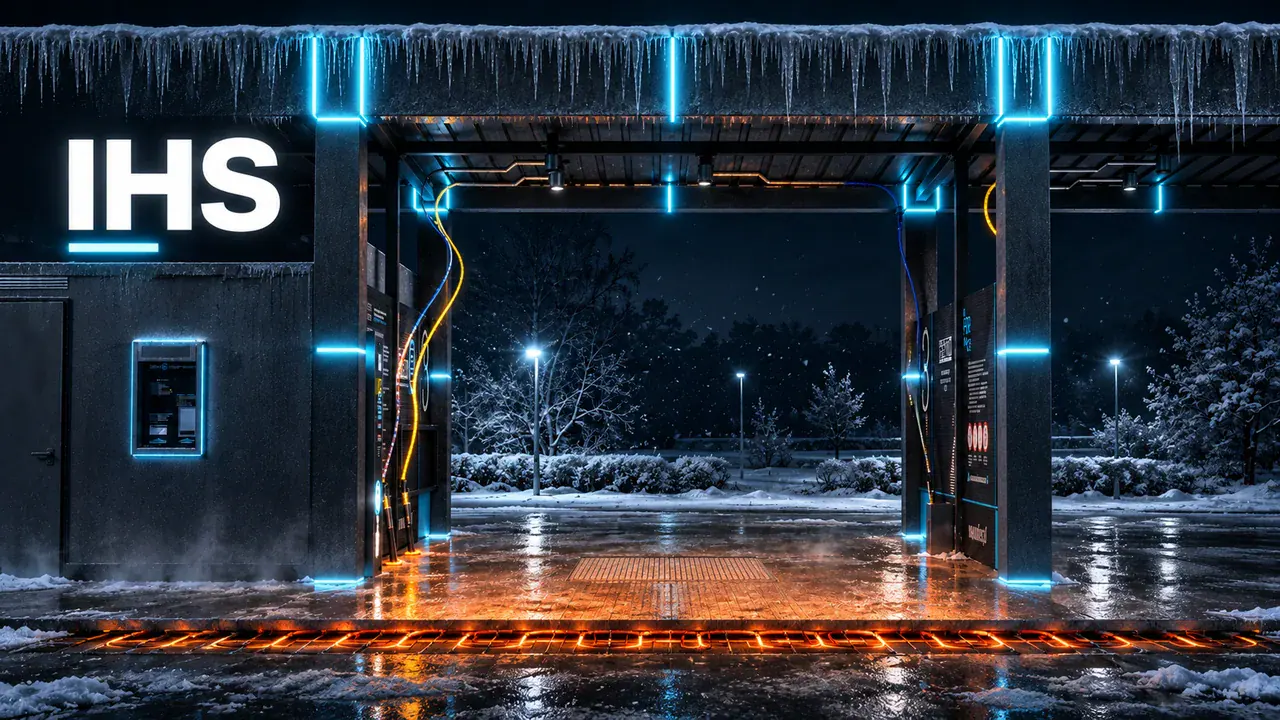
Los sensores integrados en el pavimento permiten adaptar la calefacción a la temperatura de los puestos.
Gestión remota
NetConnect
Las estadísticas y las funciones de control de la aplicación facilitan la gestión del centro incluso a distancia.
Pagos cómodos
TIXE PAY
La combinación de pagos en efectivo y electrónicos permite a los conductores pagar el servicio con comodidad.
Preparación para las heladas
ANTI-FREEZE
Controla automáticamente la protección del sistema de lavado contra la congelación a bajas temperaturas.
Una segunda vida para el agua de ósmosis
AQUARIUS
Recoge el agua de rechazo de la ósmosis inversa y permite utilizarla, por ejemplo, para limpiar las instalaciones.
Transporte automático de monedas
OCTOPUS
Transporta monedas y fichas desde los paneles de los puestos hasta las cajas del contenedor técnico, facilitando la recogida del efectivo.
Alimentación de la máquina de cambio
COIN FLOW
Dirige las monedas recogidas en el contenedor hacia la máquina de cambio, reduciendo la necesidad de reponerlas manualmente.
Suministro estable de agua
HYDRO FORCE
Refuerza y estabiliza la presión del agua que alimenta el centro cuando fluctúan los parámetros de la acometida.
Agua preparada para el lavado
WATER PERFECT CLEAN
Combina filtración, descalcificación y ósmosis inversa para preparar el agua para el lavado y el aclarado final.
Protección de los equipos
TECH SECURITY
Las protecciones ayudan a la instalación a afrontar interrupciones momentáneas del suministro de agua o electricidad.
Mantenimiento cómodo
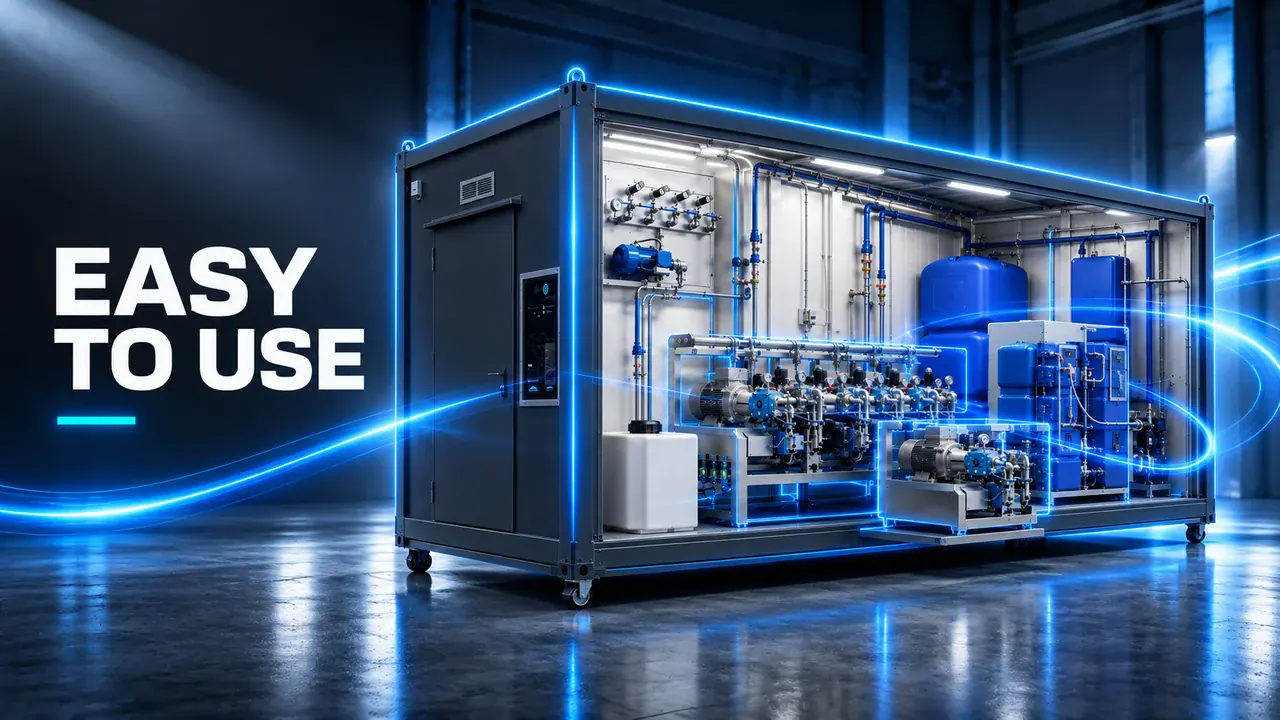
EASY TO USE
La distribución cuidada de los equipos, la dosificación y los controles facilita el uso diario y el mantenimiento del centro.
Relación con los clientes habituales
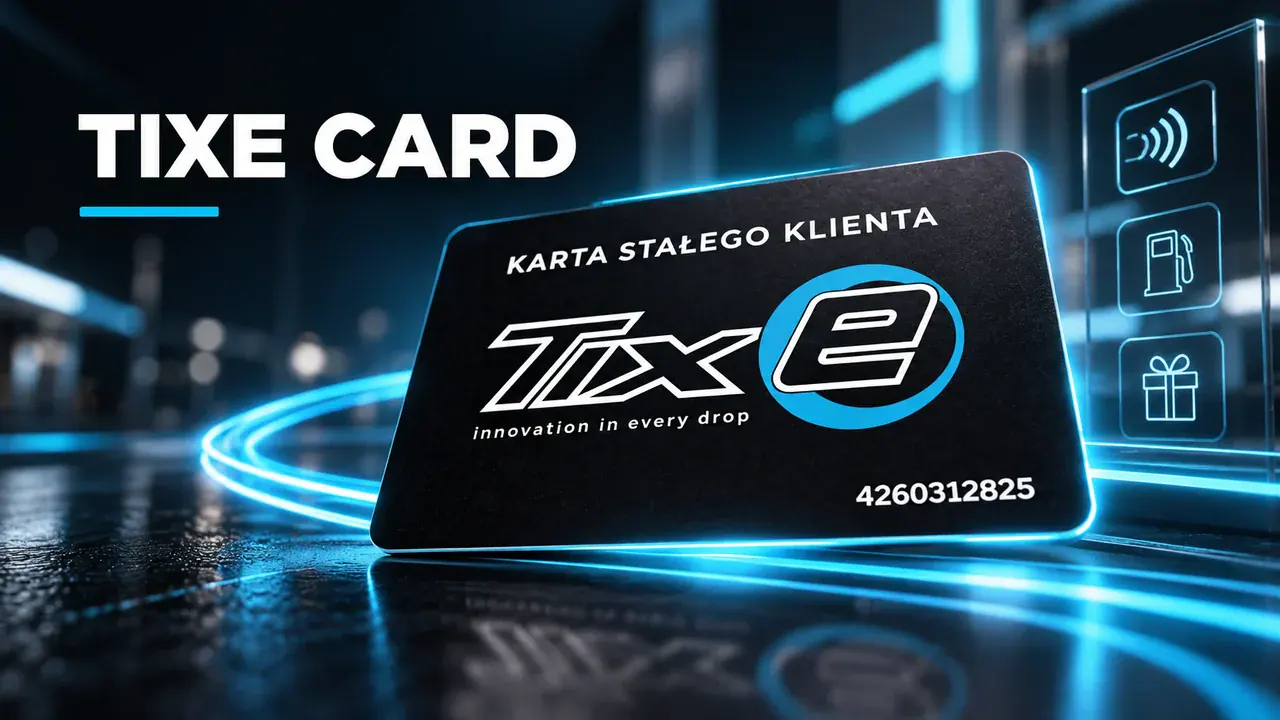
TIXE CARD
Las tarjetas de fidelización permiten desarrollar ofertas para clientes habituales y flotas, con condiciones adaptadas al centro.
Tecnología de una moderna planta de producción
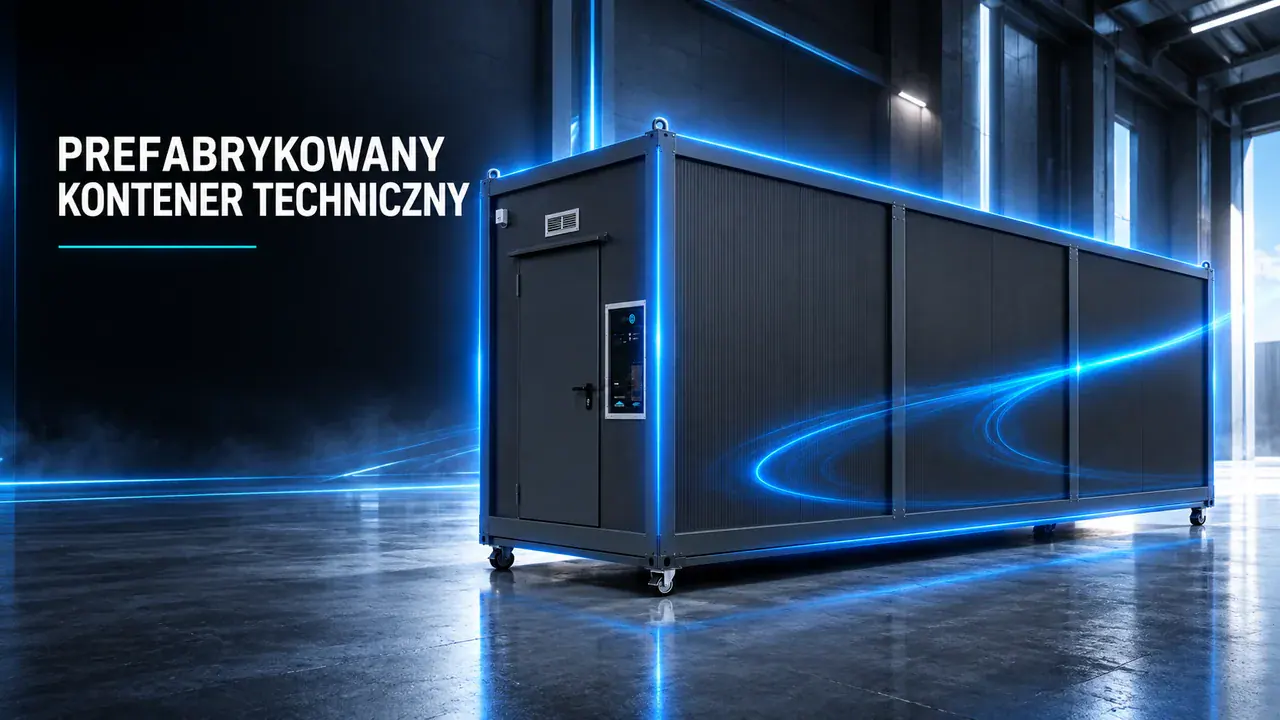
Contenedor técnico prefabricado
Montamos y comprobamos los equipos en la planta de TIXE. El contenedor terminado se transporta al emplazamiento de la inversión.
Preparada para el montaje
Estructura prefabricada del centro de lavado
Preparamos los elementos estructurales en fábrica y los ensamblamos en obra siguiendo el proyecto de tu centro.
Dos áreas. Un solo colaborador.
¿Vas a construir un centro de lavado o a mejorar uno existente?
El Área del inversor ayuda a preparar la construcción del centro, desde la evaluación de la parcela hasta la elección de la tecnología. El Área del propietario ofrece apoyo a centros en funcionamiento para el mantenimiento, la modernización y la selección de equipos.
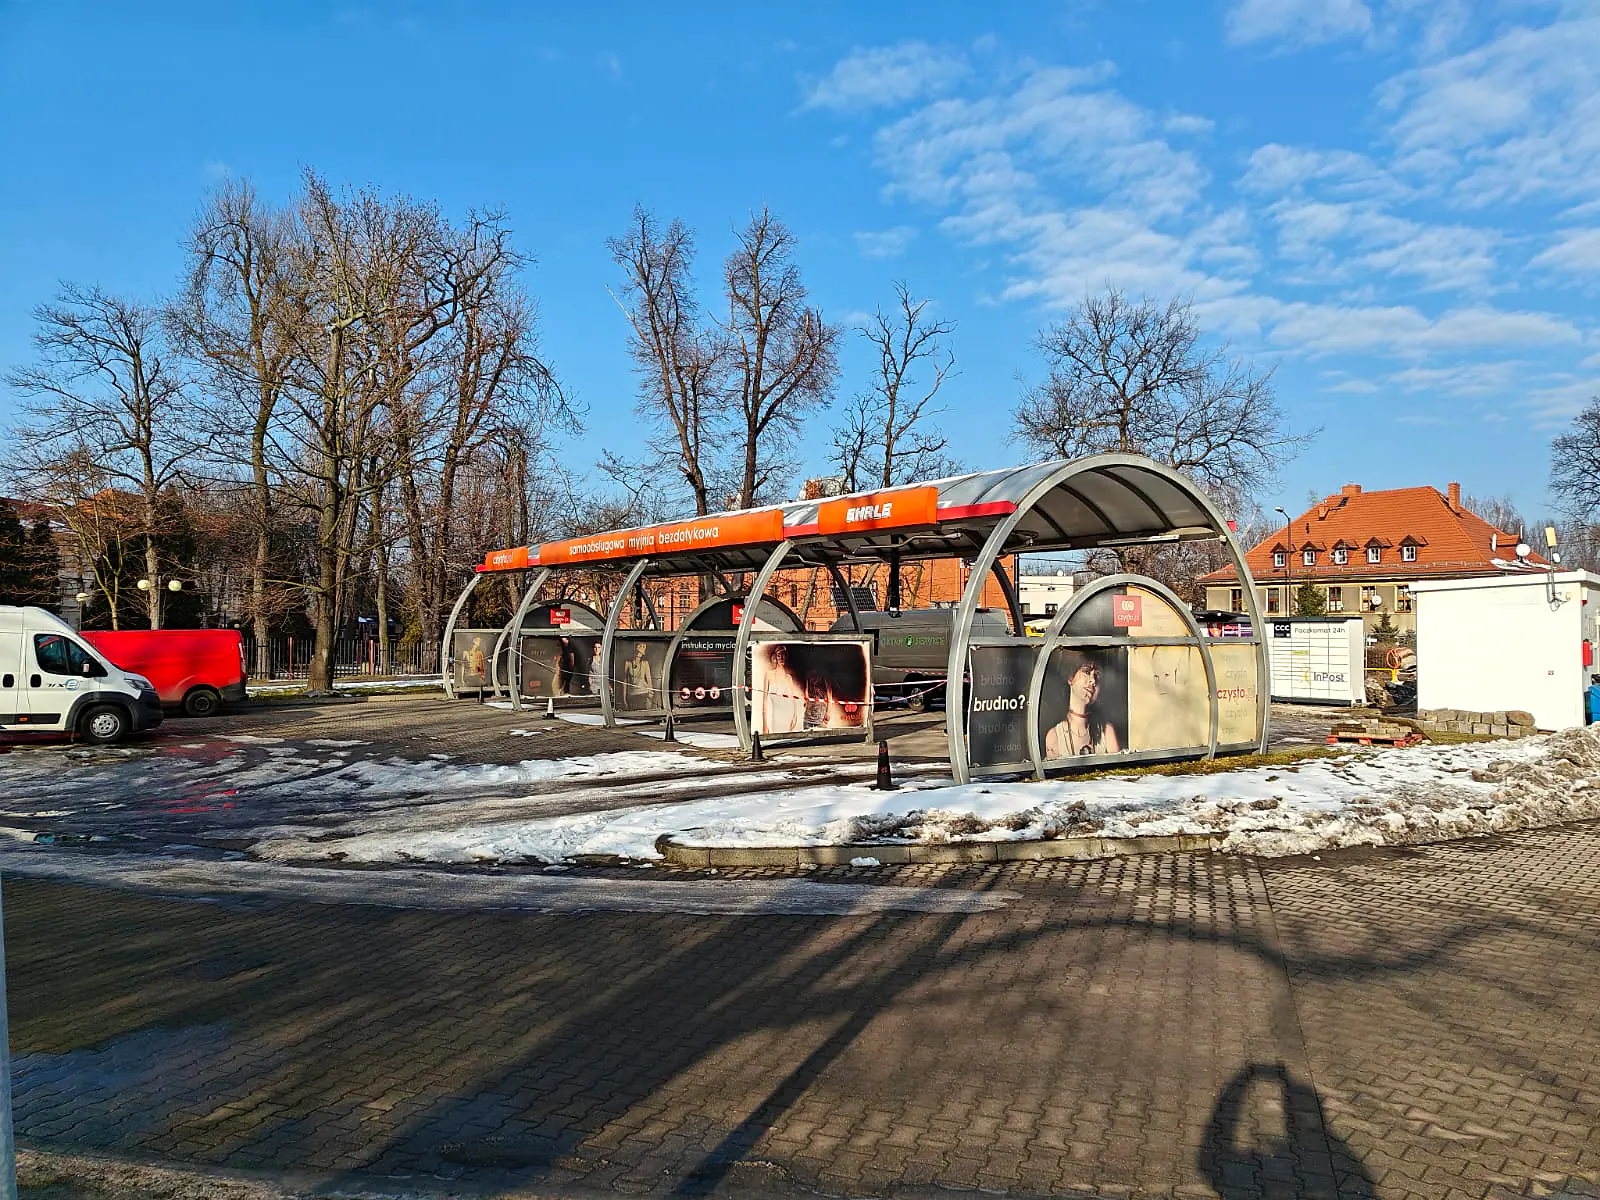
Modernización de centros de lavado. Descubre el cambio en Zabrze.
AntesDespués de la modernización
Zabrze. Desplaza la línea y descubre el cambio. Las flechas izquierda y derecha desplazan la línea. Inicio muestra la foto posterior a la modernización; Fin, la anterior.
Modernizamos centros de lavado TIXE y de otros fabricantes. Adaptaremos el alcance de los cambios al estado del centro y a tus objetivos.
Construcción de centros de lavado. Preguntas y respuestas.
Reunimos respuestas a las preguntas habituales sobre la construcción y el equipamiento de un centro de lavado de autoservicio. Si no encuentras tu tema, consulta las necesidades concretas de tu inversión con el equipo de TIXE.
Todavía no tengo parcela. ¿Vale la pena hablar ya? +
Sí. Te ayudaremos a definir los requisitos del centro previsto y a evaluar la ubicación que estás considerando. Es un buen momento para relacionar tu idea con las posibilidades de la inversión.
¿De qué depende el coste de construir un centro de lavado? +
De la ubicación, la preparación del terreno, el número de puestos, la tecnología y el equipamiento. Empezamos definiendo el alcance de la inversión para adaptar la oferta a tus necesidades.
¿En qué se diferencian Rapid y Express? +
Rapid utiliza un contenedor compacto y ayuda a aprovechar espacios limitados. Express ofrece un espacio técnico mayor. El diseño de la estructura se elige por separado.
Ver ambas líneas¿Cuánto se tarda en poner en marcha un centro de lavado? +
El calendario depende de la preparación de la parcela, los trámites, las acometidas y el alcance de las obras. Los elementos prefabricados agilizan el montaje in situ. Los plazos se acuerdan para cada inversión.
¿Se puede desarrollar un centro que ya está funcionando? +
Sí. Según el estado y la configuración del centro, podemos proponer programas, equipos, pagos o sistemas tecnológicos adicionales. Empezamos evaluando el centro y tus objetivos.
Guías TIXE
Guías para inversores y propietarios de centros de lavado.
Desde la primera propuesta hasta el funcionamiento diario. Aquí encontrarás consejos prácticos sobre construcción, tecnología, costes y modernización del centro.
¿Planeas un centro nuevo, necesitas asesoramiento de diseño o apoyo para su funcionamiento? Elige el departamento adecuado de TIXE para hablar rápidamente sobre tu centro.
Sede y planta de producción
Nos vemos en TIXE.
TIXE Sp. z o.o. ul. Legionów 212 43-502 Czechowice-Dziedzice
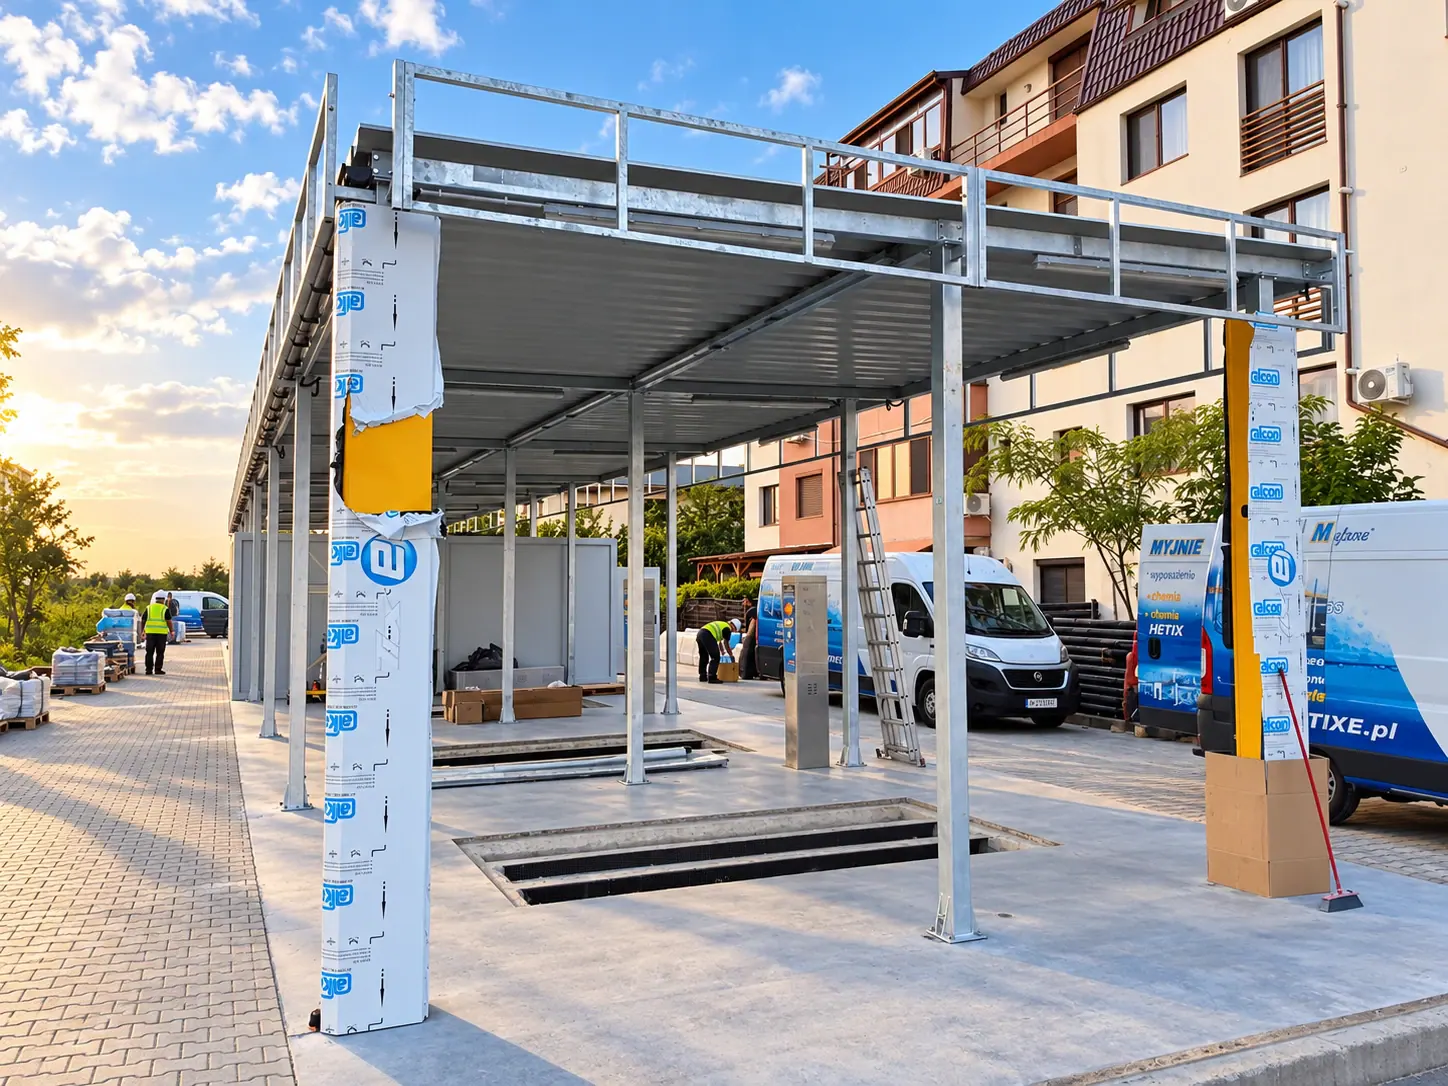
Construcción de un centro de lavado de autoservicio.
Planifica la construcción de un centro de lavado de autoservicio: desde la elección de la parcela y el presupuesto hasta la selección de la tecnología. TIXE te ayudará a ordenar las decisiones y definir las bases de la inversión.
Evaluaremos el entorno, el acceso, los suministros y las posibilidades de construcción.
01Clientes y entorno+
Analiza de dónde pueden llegar los clientes: zonas residenciales, servicios cercanos o rutas habituales. Compara la oferta de los centros próximos, su accesibilidad y su atención.
Observa el acceso desde ambas direcciones. Evalúa la visibilidad, la posibilidad de girar y el espacio para las colas. Un tráfico elevado debe contrastarse con la comodidad real de acceso a la parcela.
03Suministros y condiciones del terreno+
Confirma las condiciones del suministro eléctrico y de agua, la evacuación de aguas residuales y la gestión de aguas pluviales. La falta de redes de agua, alcantarillado o gas no tiene por qué descartar la inversión; las alternativas requieren una evaluación técnica y administrativa. Comprueba también el trazado de las redes subterráneas y las alineaciones de edificación.
04Posibilidades de construcción+
Consulta en el ayuntamiento el plan local de ordenación del territorio. Si no existe, determina con el proyectista si necesitas una resolución de condiciones de edificación. El departamento de inversiones de TIXE te ayudará a preparar los datos tecnológicos para las siguientes consultas.
Para una evaluación preliminar de las distribuciones TIXE tomamos, de forma orientativa, al menos 18,5 m de anchura para un centro con puestos de paso o 15,5 m para uno sin paso. Son supuestos de diseño, no un mínimo universal establecido por la normativa. La posibilidad de construir también depende de los linderos, las redes, las alineaciones y la circulación.
Presupuesto y economía
¿Qué compone el coste de un centro de lavado?
Presupuesto individual4 áreas de inversión
Parcela y documentación
Centro de lavado y equipamiento
Obras y acometidas
Marketing
Cada inversión tiene su propio presupuesto. La parcela, el tamaño del centro, los equipos y el alcance de las obras influyen en el reparto de los costes.
Parcela y documentación
Compra o alquiler, proyecto y preparación administrativa según la ubicación.
Centro de lavado y equipamiento
Número de puestos, estructura, tecnologías y equipos adicionales.
Obras y acometidas
Condiciones del terreno, acceso a suministros y alcance de los trabajos en la parcela.
Marketing
Señalización del centro, promoción de la apertura y captación de clientes locales.
Gráfico ilustrativo. Los costes se determinan individualmente.
Estimaremos la inversión, los costes de explotación y los ingresos en varios escenarios.
¿Cómo evaluar los posibles ingresos?+
El punto de partida es el número de lavados y el importe medio de cada operación, fundamentados en el análisis de la ubicación. Considera la estacionalidad, la competencia y el tiempo necesario para captar clientes. Son hipótesis que deben comprobarse en varios escenarios.
Agua, energía, calefacción, productos químicos, pagos, servicio técnico y recambios. Añade los costes fijos de la inversión, como alquiler, seguros, contabilidad, impuestos y financiación. Los ingresos y el importe que queda después de los costes son cifras distintas.
Un presupuesto completo, un calendario de gastos y la información sobre la aportación propia prevista. Conviene combinar la oferta tecnológica con los costes de la parcela y de las obras. La entidad financiera determina la disponibilidad y las condiciones de financiación.
Fondos propios — pagos por etapas según el calendario del contrato.
Leasing de equipos — el alcance, la aportación y la decisión dependen de la evaluación de la entidad financiera.
Préstamo de inversión — apoyo para preparar los datos tecnológicos, el presupuesto y el plan de negocio.
Subvenciones — revisión de las convocatorias vigentes y de las condiciones de cada programa.
Duraciones orientativas de las etapas. Los plazos y el orden de los trabajos se confirman en el calendario de la inversión.
2–3 mesesPreparación del terreno
80–100 días laborablesFabricación del centro de lavado en la planta de TIXE
2–6 días laborablesMontaje del contenedor y la estructura
01Conversación y evaluación de las premisas+
Analizamos la ubicación, el objetivo de la inversión, la escala y el presupuesto. Recopilamos datos e identificamos la información necesaria para continuar el análisis.
Coordinamos la distribución del centro con la tecnología, la estructura y los equipos. Definimos el alcance de la oferta, los trabajos de diseño y las tareas a cargo del inversor.
El proyectista verifica las condiciones locales y la documentación. Los trabajos incluyen, entre otros, nivelación, acometidas, instalaciones subterráneas, pavimento calefactado y vías de circulación. La losa prefabricada TIXE puede acortar parte de las obras; el alcance se acuerda en el proyecto.
La fabricación del centro en nuestra planta requiere aproximadamente 80–100 días laborables. El montaje del contenedor y la estructura suele durar 2–6 días laborables. Fijamos la fecha de montaje tras confirmar que la parcela está preparada.
Una vez conectados y activados los suministros, configuramos la tecnología y te preparamos para utilizar el centro. Antes de abrir, deben completarse los trámites correspondientes de finalización de obra o autorización de uso. Después te apoyamos con servicio técnico, recambios y selección de productos químicos.
3 áreas de análisis. Sin coste.Rellena el formulario: te ayudaremos a evaluar las posibilidades de tu inversión.
01 Análisis del entorno
Entorno, competencia y potencial de clientes.
02 Análisis económico
Inversión, costes de explotación y escenarios de ingresos.
03 Evaluación de la parcela
Distribución de puestos, acceso, suministros y datos para las siguientes consultas.
Preguntas de los inversores
¿Qué conviene saber antes de decidir?
¿El proyecto del centro está incluido en el precio?+
Tras firmar el contrato de ejecución del centro, preparamos el proyecto sin coste adicional. En los demás casos cobramos un depósito que se descuenta al ejecutar el contrato.
El proyecto requiere adaptación por un proyectista local. El alcance de la documentación, la adaptación y las consultas se define para cada inversión.
Sí, la primera conversación puede tratar simplemente sobre una idea. Basta con indicar la localidad o zona de búsqueda, la escala prevista y tus preguntas. Así será más fácil definir qué datos reunir antes de las siguientes decisiones.
La superficie necesaria depende del número de puestos, la forma del terreno, el acceso y los equipos. Además de la estructura, hay que prever colas, circulación, aspiradores y acceso para mantener los equipos. Comprobamos una distribución concreta sobre el plano.
Cuando conocemos la ubicación y acordamos el alcance del centro: puestos, tecnología, estructura y equipos. Los costes del terreno, las obras y las acometidas requieren datos específicos de la parcela. Conviene señalar claramente en la oferta los elementos pendientes de valoración.
Los trabajos preparatorios en la parcela duran aproximadamente 2–3 meses y el montaje del contenedor y la estructura, 2–6 días laborables. El plazo total depende también de la documentación, las consultas, la fabricación y la disponibilidad de suministros. Acordamos el calendario tras evaluar cada inversión.
Conviene prever la ampliación desde el inicio en la parcela, la distribución de los puestos y la tecnología. Rapid es una línea compacta para un máximo de 3 puestos. Express admite hasta 6 puestos por contenedor y permite planificar el desarrollo posterior. La distribución definitiva de contenedores, puestos y sistemas adicionales se define en el proyecto.
La distribución de los trabajos se define en el alcance acordado. Debe indicar quién se responsabiliza del terreno, el proyecto, los trámites, las obras y las acometidas, y quién de la entrega, el montaje y la puesta en marcha del centro. Esta lista permite comprobar que el presupuesto y el calendario estén completos.
Conviene vincular las condiciones del contrato a la confirmación de la viabilidad del centro. En un alquiler, acuerda la duración, el derecho a ejecutar la inversión, la liquidación de las mejoras y la finalización de la relación. El plazo adecuado depende del plan financiero; consulta el borrador del contrato con un abogado.
La verificación del planeamiento, la documentación para la licencia de obra y las autorizaciones necesarias. La gestión del agua y las aguas residuales puede requerir una autorización en materia de aguas. Antes de iniciar las obras deben realizarse las notificaciones exigidas; los trámites de finalización y uso se determinan para cada instalación.
Los proyectistas de TIXE ayudan con los datos y la documentación relativos al centro. Confirma los trámites y plazos con el proyectista responsable y las administraciones competentes.
Ayudamos a los propietarios a mantener los equipos en buen estado y desarrollar la oferta del centro. Conoce el servicio técnico, los recambios, los productos HETIX y las posibilidades de modernización tecnológica.
Amplía la oferta de tu centro de autoservicio con cuidado del interior, secado y servicios prácticos para conductores. Conoce los equipos y accesorios TIXE, sus funciones y sus opciones de equipamiento.
Desliza las categorías o utiliza las flechas. Elige una categoría para ir al equipo.
Conoce los equipos disponibles
Más servicios. En un mismo lugar.
Atiende más necesidades del conductor: desde un interior limpio hasta el cambio cómodo de billetes por monedas.
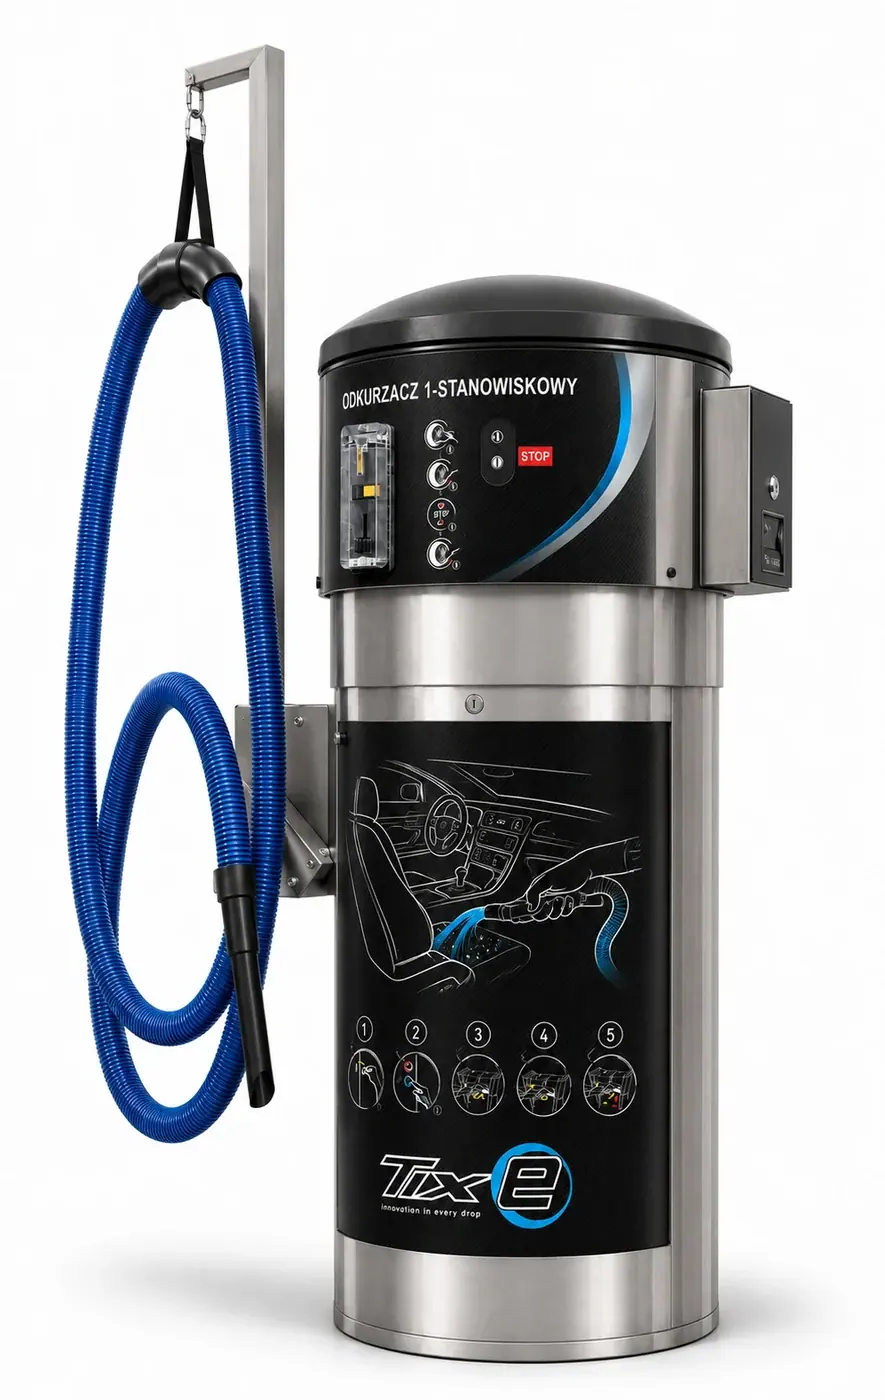
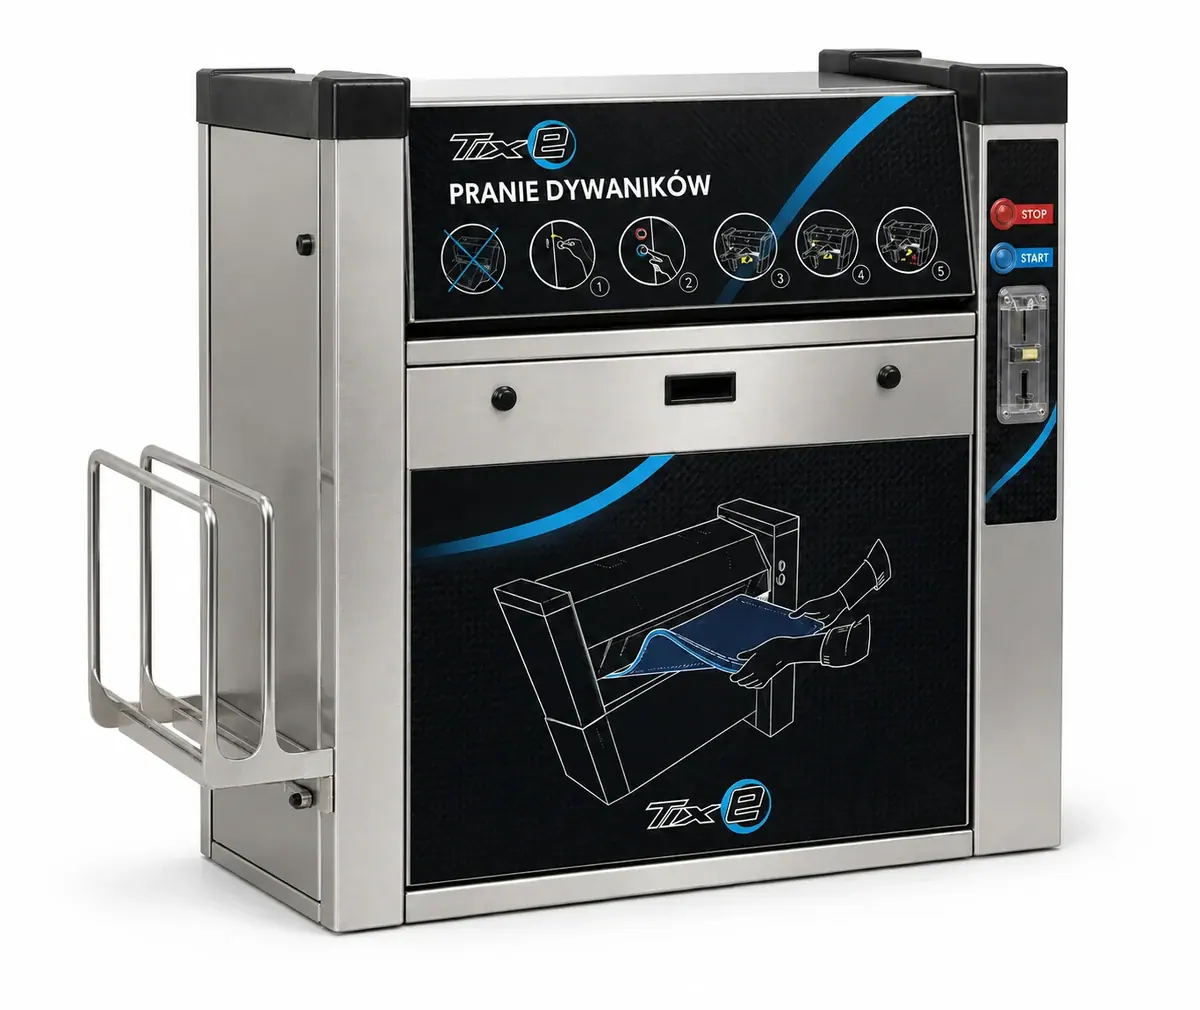
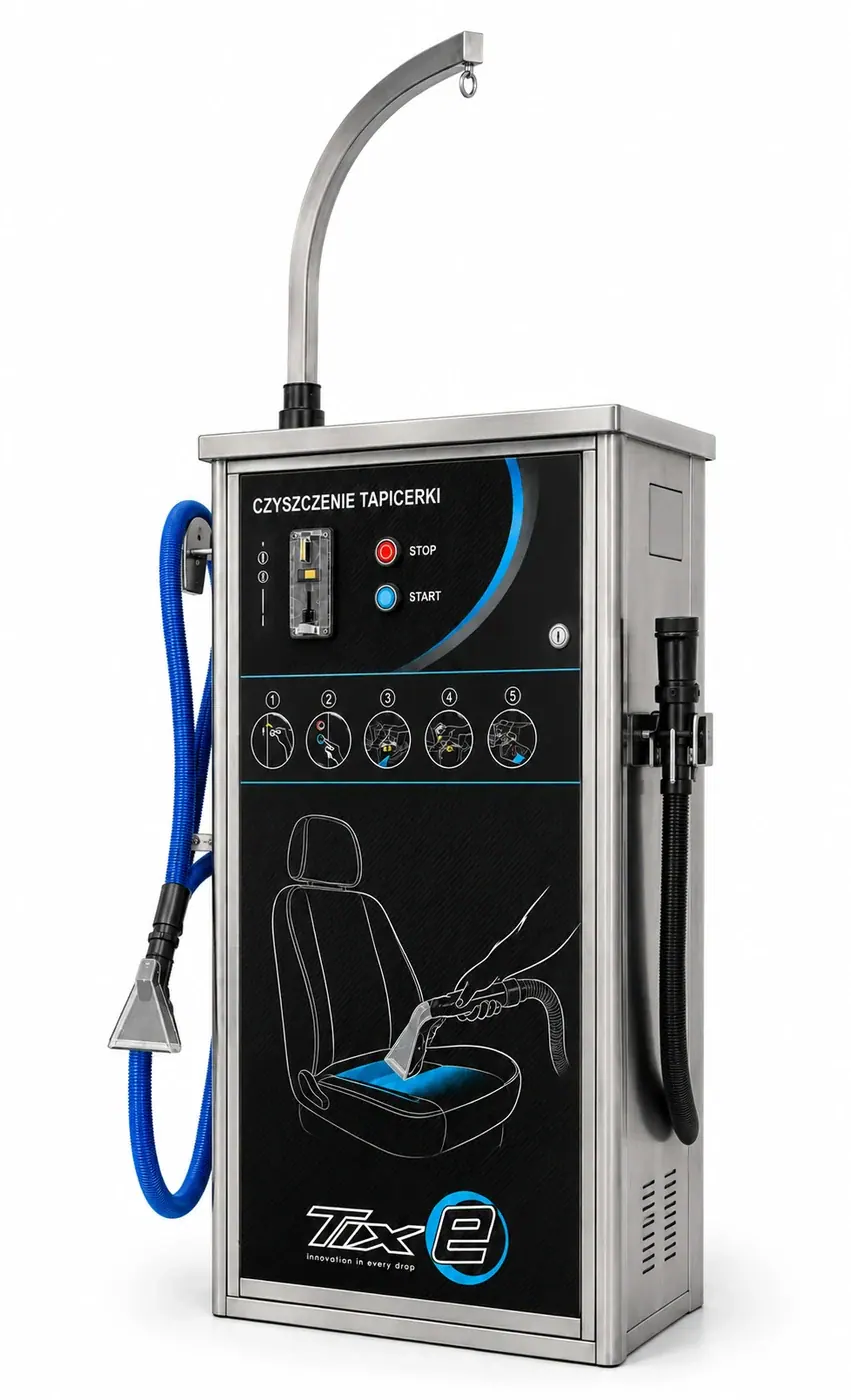
Aspirador de un puestoLimpieza de tapicerías con brazoLavadora de alfombrillas
Encuentra tu solución
Equipos para tu centro de lavado.
Cuidado del interior
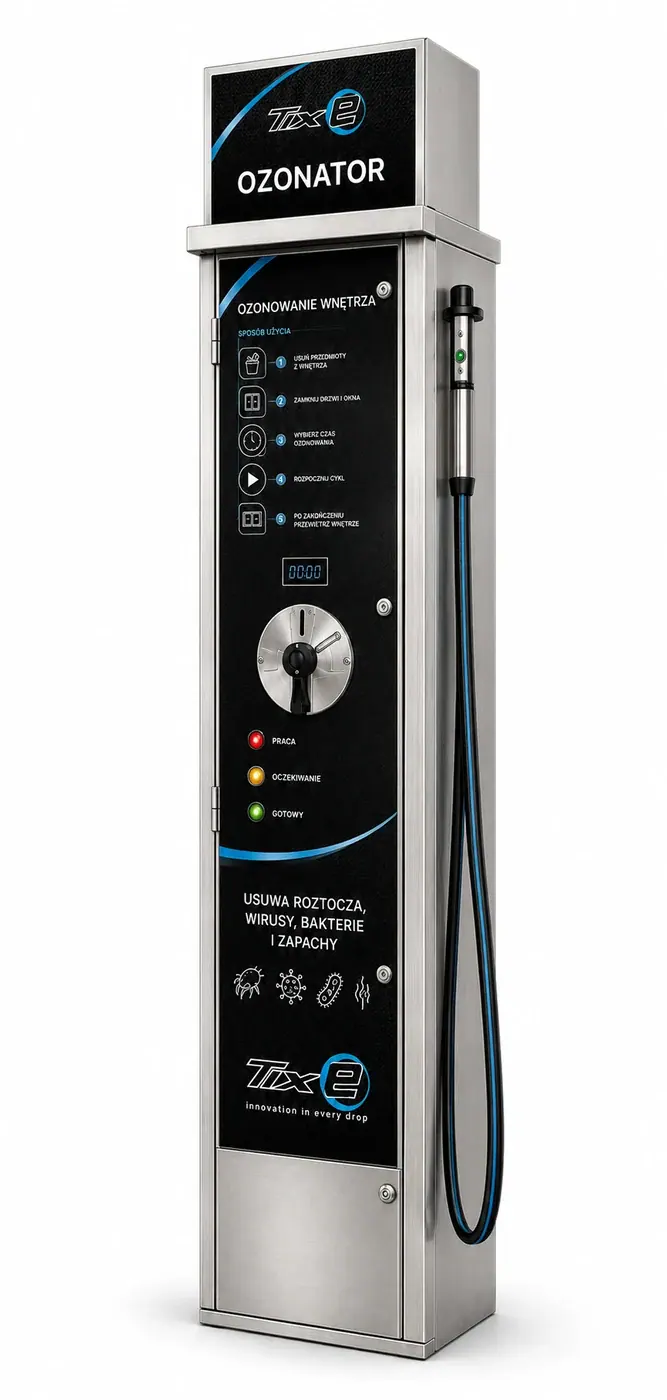
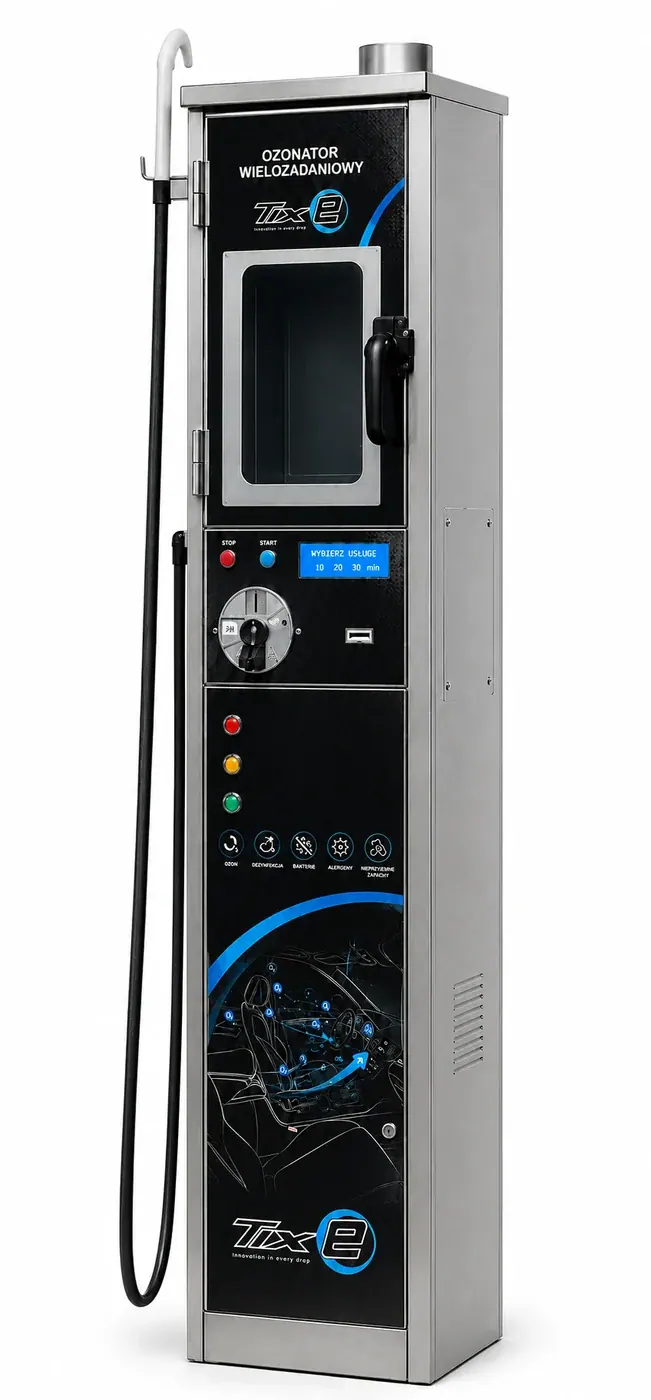
Ozonizador
Módulo generador de ozono para tratamientos de neutralización de olores en el interior del vehículo.
Detalles y equipamiento +
Características principales
Carcasa de acero inoxidable AISI 304 y manguera con boquilla para suministrar ozono.
Ciclo programable, pantalla de tiempo restante e indicadores de las fases de trabajo.
Monedero para monedas o fichas, caja con cerradura e interruptor con llave para personal autorizado.
Configuración y montaje
Terminal de pago opcional. Adaptamos la configuración y el modo de uso al equipo y al centro.
La ozonización y la ventilación deben realizarse siguiendo las instrucciones del fabricante. Durante el tratamiento no puede haber personas ni animales en el vehículo.
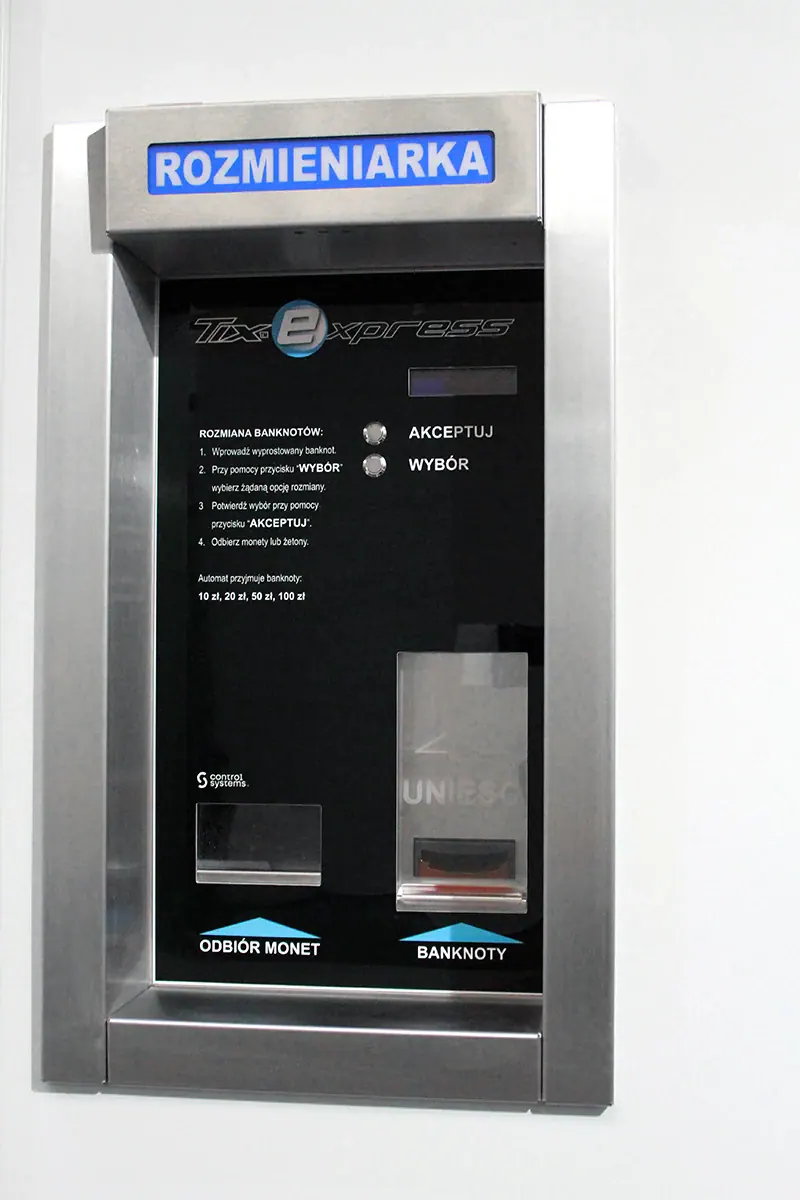
Cambio de billetes por monedas o fichas. La configuración puede incluir tarjetas de fidelización.
Detalles y equipamiento +
Características principales
Carcasa de acero inoxidable AISI 304 de gran espesor.
Entrega de monedas de las denominaciones elegidas o fichas del centro.
Mensajes claros, botones iluminados y depósito de monedas de gran capacidad.
Configuración y montaje
Según la versión: recarga de tarjetas de fidelización, emisión de tarjetas nuevas e integración con el sistema de transporte y reciclaje de monedas. El alcance de la integración se define para cada centro.
Equipo con cámara para objetos y conexión al vehículo, destinado a tratamientos de neutralización de olores.
Detalles y equipamiento +
Características principales
Carcasa de acero inoxidable AISI 304 y cámara de ozonización iluminada.
Manguera con terminal para colocar en la ventanilla del vehículo.
Pantalla de tiempo y precio e indicación de las fases del proceso.
Programación de la duración de los servicios y del número de monedas o fichas necesarias.
Configuración y montaje
Terminal de pago opcional y activación manual sin pago.
La selección de objetos, el ciclo de ozonización y la ventilación deben ajustarse a las instrucciones del fabricante. Durante el tratamiento no puede haber personas ni animales en el vehículo.
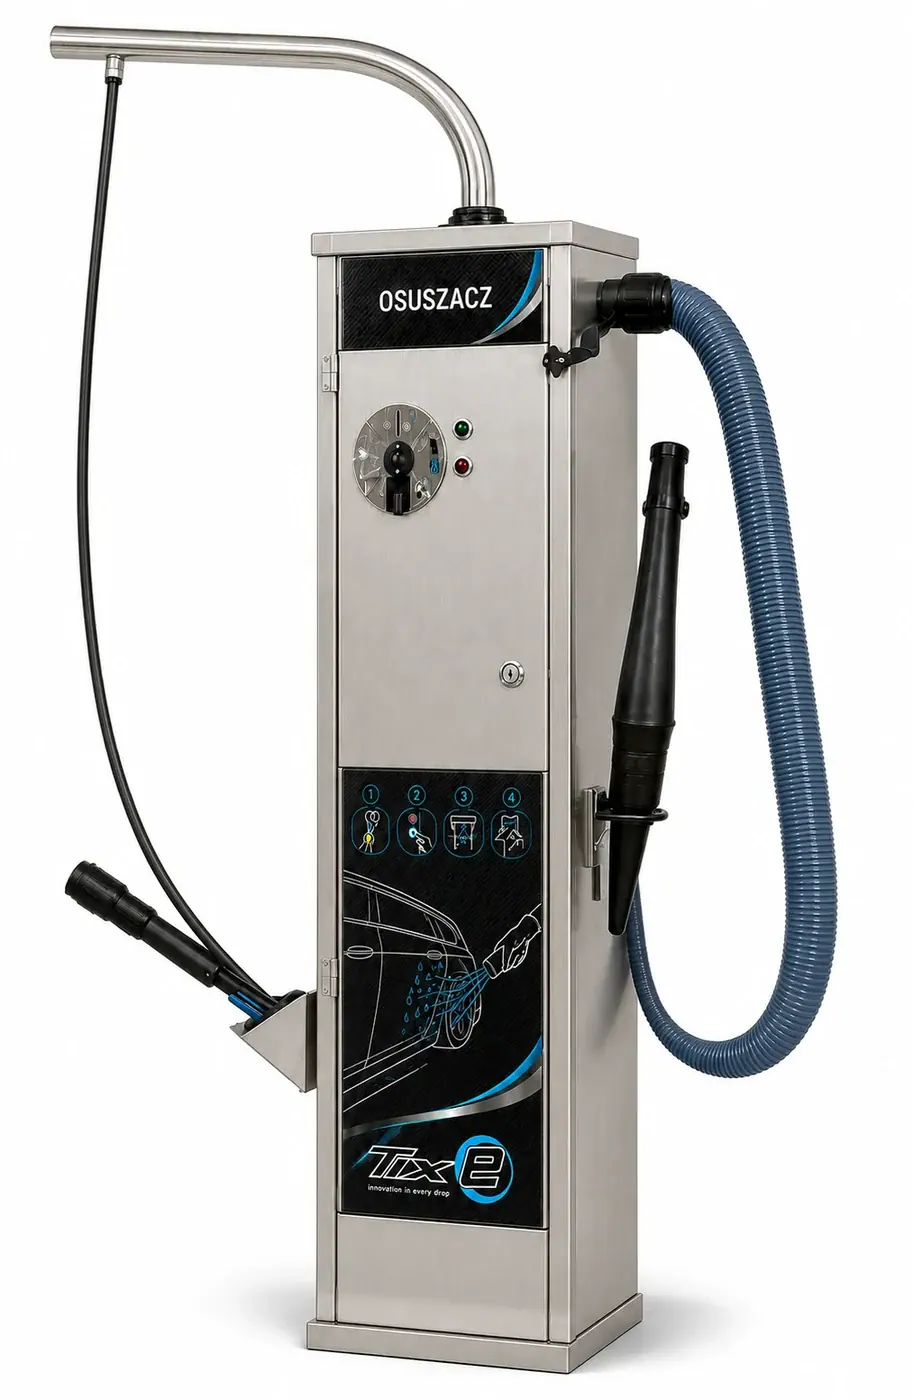
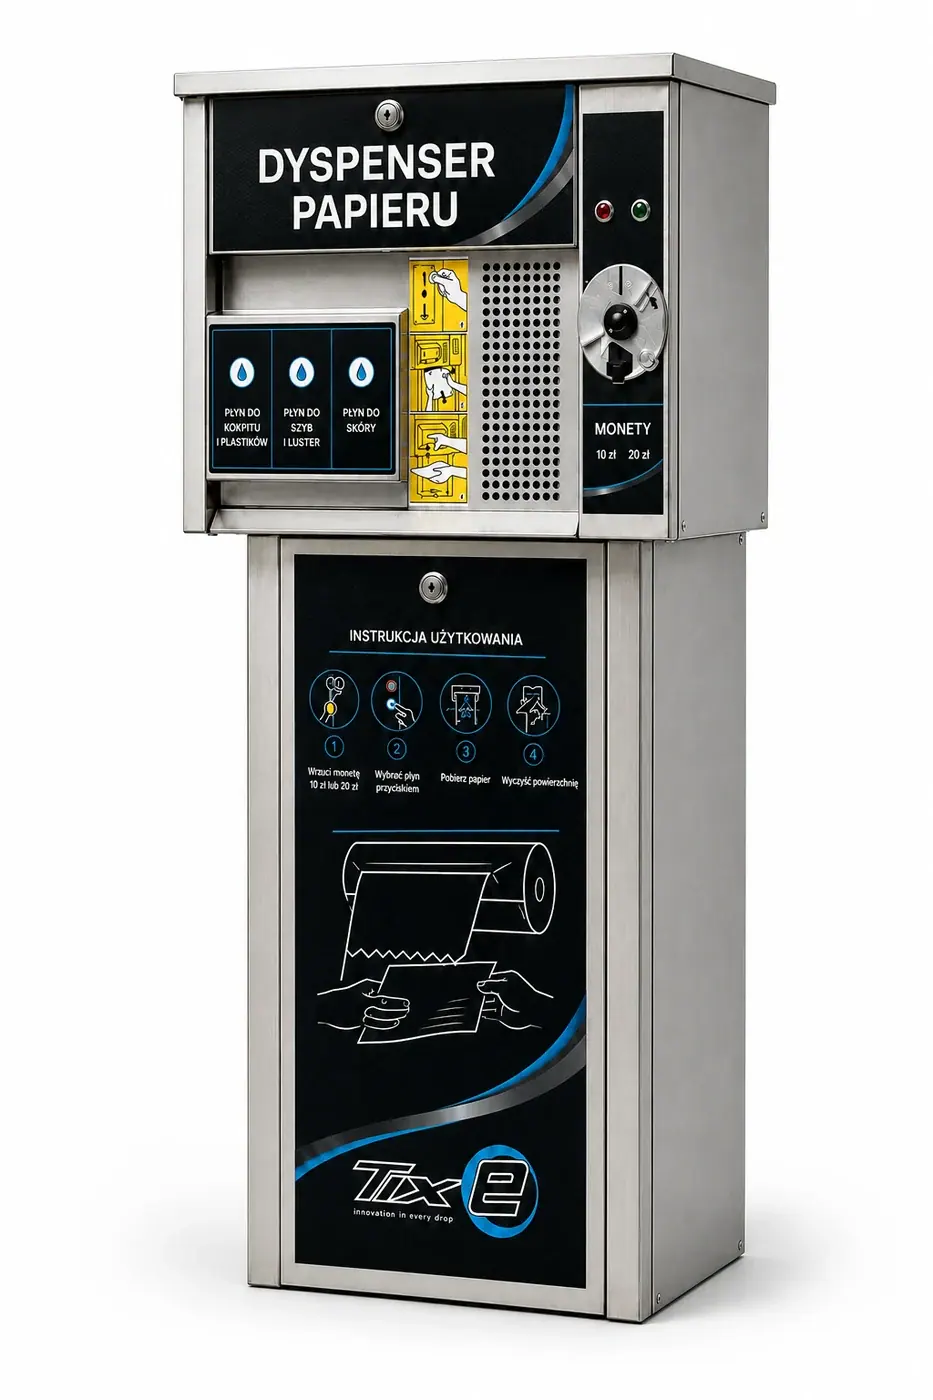
Papel de limpieza y productos para cristales y salpicadero en un solo equipo.
Detalles y equipamiento +
Características principales
Carcasa de acero inoxidable AISI 304 y puertas con cerradura.
El dispensador entrega un número determinado de hojas de papel por un importe establecido.
Monedero protegido contra la humedad, caja e indicador de funcionamiento.
Configuración y montaje
Versión de 2 programas: limpiacristales y limpiador de salpicadero. Versión de 3 programas: añade un producto para cuero del automóvil. Terminal de pago opcional.
Limpieza de alfombrillas textiles y de goma de hasta 80 cm de anchura, con elección de funcionamiento en seco o en húmedo.
Detalles y equipamiento +
Características principales
Sistema de cepillos con conjunto desmontable para mantenimiento.
Elementos de acero inoxidable AISI 304 y ABS resistente a la radiación UV.
Tiempo de ciclo programable y posibilidad de activación manual.
Los paneles abatibles facilitan el mantenimiento; el cuadro eléctrico integrado y la caja con cerradura simplifican el uso del equipo.
Configuración y montaje
La configuración puede incluir panel de control, pantalla LCD, EuroKey Next, módulo de vapor, aire comprimido, pulverizador y sistema antihielo. Confirmamos la disponibilidad de cada conjunto al seleccionar el equipo.
Aspiración del interior del automóvil en autoservicio. El montaje en una isleta permite acceder al equipo desde ambos lados.
Detalles y equipamiento +
Características principales
Carcasa de acero inoxidable AISI 304 y cubierta de ABS resistente a la radiación UV.
Cuatro filtros cilíndricos, sistema de autolimpieza y depósito extraíble.
Manguera flexible de 40 mm de diámetro y boquilla para uso intensivo.
Tiempo de funcionamiento programable, monedero y caja con cerradura.
Requiere alimentación trifásica de 400 V.
Configuración y montaje
Opciones disponibles: brazo giratorio, terminal de pago, conexión a la aspiración central de monedas y módulo de comunicación con el controlador y la aplicación TIXE para analizar ingresos, tiempo de trabajo y ajustes.
Desliza las tarjetas o utiliza las flechas. Despliega un equipo para ver sus detalles.
¿Por qué conviene planificar el conjunto?
Un equipo forma parte de un centro que funciona bien.
01
Comodidad para el conductor
Adapta los servicios a las necesidades de los clientes. Prevé instrucciones claras, acceso y espacio para trabajar junto al coche.
02
Mantenimiento bien planificado
Ten en cuenta el acceso técnico, la limpieza y la reposición de consumibles al elegir el lugar de instalación.
03
Un plan de desarrollo coherente
Coordina el equipamiento con la distribución del centro y la forma de pago. Empieza por lo que tu centro necesita hoy.
Preguntas sobre equipamiento
Qué conviene saber antes de elegir.
¿Se pueden añadir equipos a un centro en funcionamiento? +
La posibilidad de instalación depende del espacio disponible, el suministro eléctrico y la configuración del centro. Prepara un plano del terreno y fotografías del lugar donde quieres colocar el equipo.
¿Por qué equipo empezar? +
Por las necesidades de los clientes y las condiciones del centro. Comprueba qué servicios faltan, dónde se puede aparcar cómodamente y quién se encargará del equipo.
¿Qué preparar para seleccionar el equipamiento? +
La ubicación, fotografías, medidas del espacio disponible e información sobre la alimentación eléctrica. Añade las funciones deseadas, la forma de pago y la fecha prevista de montaje.
Seleccionemos el equipamiento para tu centro de lavado.
Descubre centros terminados, fases de montaje y modernizaciones. Elige un proyecto para ver las fotografías y conocer el alcance de los trabajos mostrados.
Primera conversación sobre la construcción de un centro de lavado. ¿Qué preparar?
De la idea a una conversación concreta. Reúne la información principal sobre la ubicación, las necesidades y el presupuesto, aunque algunas respuestas sigan siendo «pendiente de comprobar».
La primera conversación ayuda a ordenar las necesidades, la ubicación y el alcance de la inversión.
3puntos de partidaBusco parcela, tengo ubicación o comparo ofertas.
6elementos de la fichaUn conjunto práctico para la primera consulta.
1objetivo de la conversaciónUna decisión que quieres preparar a continuación.
Qué encontrarás en la guía
Para empezar basta con indicar la etapa de la inversión, la ubicación o los criterios de búsqueda, los documentos disponibles y las principales preguntas. A continuación encontrarás tres vías de inicio y una ficha de preparación. Puedes marcar los elementos preparados mientras lees.
¿Por qué información empezar?
La primera conversación resulta más útil cuando está claro qué decisión debe facilitar. Para una persona será elegir la localidad; para otra, comprobar la distribución de puestos en su parcela. Empieza indicando en qué etapa estás.
01
Busco una parcela
Indica la zona de búsqueda, la forma de financiación, la escala deseada del centro y el plazo. Definiremos criterios para comparar terrenos y la información necesaria antes de elegir la ubicación.
02
Tengo una ubicación
Prepara la referencia de la parcela, un plano, fotografías y los documentos que tengas. El objetivo es comprobar qué variantes conviene considerar y qué incógnitas hay que resolver.
03
Comparo ofertas
Trae una descripción común de las funciones del centro y el alcance de las ofertas. La conversación debe ordenar el equipamiento, las obras en la parcela, las exclusiones y las responsabilidades de cada tarea.
Indica también quién tomará las decisiones y gestionará el centro tras la apertura. La atención propia in situ, la gestión remota y la colaboración con una persona local pueden requerir acuerdos organizativos diferentes. Conviene considerarlos desde la primera propuesta.
¿Qué debe contener la ficha de ubicación?
Prepara una carpeta y una nota breve. Nombra cada archivo indicando la parcela a la que corresponde y su fecha. Haz fotografías desde la perspectiva del conductor y desde el interior del terreno; las fotos del anuncio a menudo no muestran el acceso.
¿Cómo describir el centro previsto?
Primero describe a los clientes y las funciones: qué vehículos quieres atender, si habrá zona de aspiración, qué pagos estarán disponibles y quién realizará las tareas diarias. Después elige la orientación tecnológica y estética.
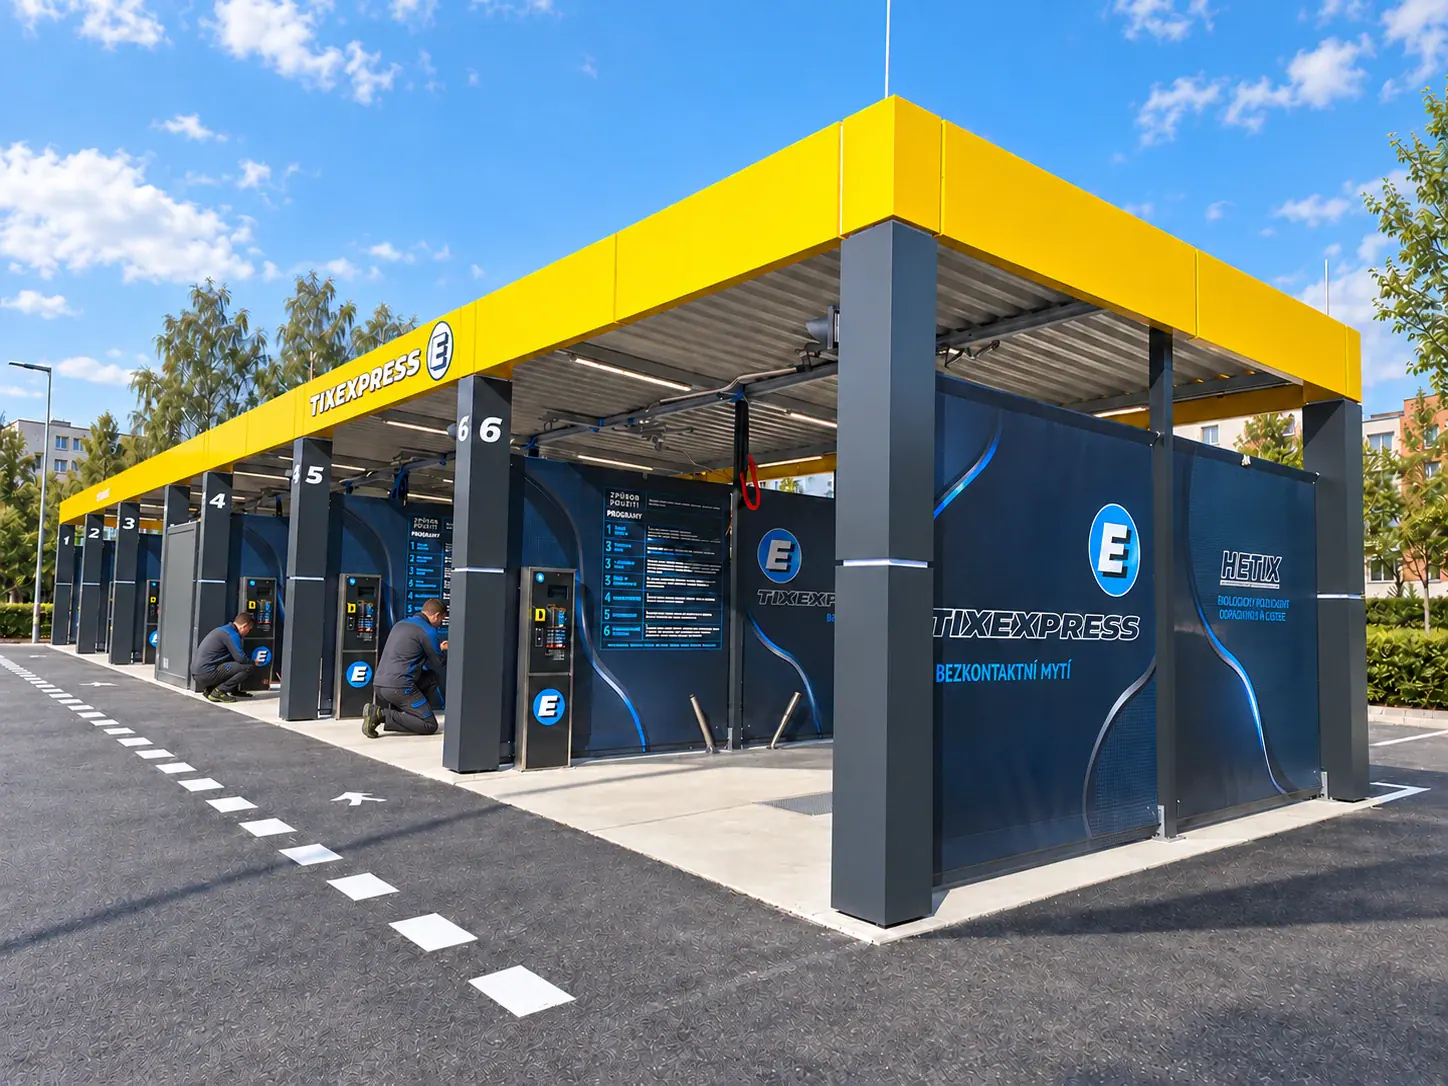
Centro de lavado TIXE. El número de puestos, el contenedor y la estructura deben adaptarse conjuntamente a la ubicación.
Divide la lista entre «necesario para la apertura» y «a considerar más adelante». Para los equipos futuros, pregunta por la preparación de instalaciones, el espacio y la compatibilidad con la configuración elegida. Una reserva presupuestaria no garantiza por sí sola la posibilidad de ampliación.
Puedes mostrar una fotografía de un proyecto que te guste y señalar sus aspectos atractivos: proporciones, color, distribución o equipos adicionales. Esa inspiración debe convertirse en una descripción del alcance. Puede ayudarte la guía sobre cómo combinar tecnología y diseño.
¿Qué hacer si todavía estás buscando parcela?
Prepara dos o tres ubicaciones y descríbelas con las mismas preguntas. Así, el precio atractivo de una parcela no ocultará un acceso difícil, acometidas desconocidas o una geometría poco funcional.
Una ficha común para cada ubicación
Área
Qué anotar antes de la conversación
Entorno
De dónde llegarán los clientes y qué rutas habituales pasan cerca.
Acceso
Posibilidad de entrar desde ambas direcciones, visibilidad y restricciones conocidas de la vía.
Posibilidades del terreno
Dimensiones, edificaciones existentes, suministros y documentación disponible del propietario.
Condiciones para decidir
Precio o alquiler, plazo considerado y preguntas que requieren respuesta antes de elegir.
Esta comparación sirve para seleccionar ubicaciones que merecen un análisis más detallado. La viabilidad de construcción y las condiciones técnicas se comprueban para cada terreno. Encontrarás una lista adicional en la guía sobre parcelas.
¿Con qué lista de preguntas terminar la preparación?
En lugar de cerrar la conversación con un genérico «envíeme una oferta», acuerda el siguiente paso y los materiales necesarios para realizarlo. Cada incógnita debe tener un responsable de aclararla y una fecha prevista de respuesta.
Confirma el objetivo¿Ahora estás eligiendo parcela, variante del centro o alcance que presupuestar?
Anota lo que falta¿Qué documento, parámetro o acuerdo queda pendiente?
Define las responsabilidades¿Quién obtendrá la información: inversor, proyectista, proveedor de suministros o TIXE?
Acuerda el siguiente paso¿Qué materiales prepararéis y de qué tratará la próxima conversación?
FAQ
Preguntas frecuentes
¿Puedo empezar a hablar sin tener parcela?
Sí. Indica la zona de búsqueda, tu objetivo y el marco de la inversión. El primer resultado puede ser un conjunto de criterios para comparar los terrenos disponibles.
¿Necesito un proyecto completo desde el principio?
No. Muestra lo que ya tienes. Para definir los siguientes pasos bastan materiales preliminares que señalen claramente los datos sin confirmar.
¿Qué hago si todavía no conozco mi presupuesto?
Explica qué financiación consideras y qué elementos son imprescindibles. Después ordena el alcance completo de costes: terreno, documentación, obras, centro, puesta en marcha y fondos iniciales.
Fuentes y materiales
Ficha de preparación elaborada por TIXE. Geoportal ayuda a identificar el terreno; los detalles de la inversión requieren documentos adecuados para cada ubicación.
Estructura MODERNA. El diseño, la tecnología y los equipos se adaptan a cada inversión.
4niveles de configuraciónTecnología, estructura, programas y equipamiento.
hasta 3puestos con RapidNúmero definitivo de puestos acordado al configurar, sin ampliación posterior.
hasta 6puestos / contenedor ExpressEl desarrollo posterior debe preverse en el proyecto.
Qué encontrarás en la guía
Configura el centro en cuatro niveles: escala y tecnología, estructura, programas de lavado y equipos adicionales. Rapid y Express definen la solución tecnológica y de contenedor. SIMPLE PREMIUM o MODERNA definen la estructura. Coordina todas las elecciones con un único plano de parcela y una especificación actualizada.
¿Por qué definir primero la función del centro?
Antes de elegir el color de la fascia, escribe cómo utilizarán los clientes el centro. Un centro pequeño para residentes cercanos tiene necesidades diferentes a una ubicación con grandes variaciones de afluencia. Importan la disponibilidad de puestos, la comodidad de pago, la claridad de los programas y el espacio para terminar la visita con tranquilidad.
01
Escala de funcionamiento
Define el número de puestos para la apertura y el definitivo. Indica los tipos de vehículos previstos y la necesidad de un puesto abierto.
02
Experiencia del cliente
Elige programas, formas de pago y servicios adicionales. Comprueba si el conductor puede entender las instrucciones y acceder fácilmente a la función elegida.
03
Operación diaria
Planifica el acceso a los equipos, la reposición de productos químicos, el almacenamiento de materiales y las revisiones.
Para cada elección, indica si es necesaria al inicio, si hay que preparar su instalación futura o si queda por considerar. Esta clasificación ayuda a adaptar los equipos sin ampliar el alcance por casualidad.
¿A qué se refieren los nombres Rapid y Express?
Son dos líneas tecnológicas con contenedor de TIXE. La elección afecta al espacio técnico, la escala admitida y la distribución del equipamiento. No sustituye la lista de equipos ni el proyecto completo del centro.
Rapid y Express — comparación de los aspectos que decidir, sin especificar un equipamiento concreto.
Área
TixeRapid
TixExpress
Escala
Hasta 3 puestos.
Hasta 6 puestos con un solo contenedor.
Espacio técnico
Contenedor compacto para una configuración definida.
Más espacio técnico para un equipamiento más completo.
Desarrollo
Sin aumento posterior del número de puestos; las modernizaciones del equipamiento requieren comprobación.
La ampliación futura, la disposición de contenedores y las reservas se definen en el proyecto.
Decisión clave
¿La escala final y los equipos encajan en esta solución?
¿Qué funciones y dirección de desarrollo deben preverse desde el inicio?
TixeRapid. Los programas, los pagos y los equipos dependen de la configuración acordada.
Si el terreno debe albergar un centro mayor en el futuro, comunica esa intención antes de seleccionar la tecnología. El espacio libre junto a los puestos no confirma por sí solo que puedan conectarse otros.
¿Qué determina la estructura elegida?
La estructura da forma al centro: proporciones, cubierta, divisiones e identidad visual. Nombres como SIMPLE PREMIUM, QUADRA o MODERNA ayudan a elegir una orientación estética. El diseño debe coordinarse con la distribución de los puestos y los equipos acordados.
Estructura MODERNA TIXE. Los detalles de ejecución se definen para cada inversión.
Evalúa también la claridad del centro desde el acceso y la comodidad para circular por él. Un detalle atractivo en primer plano también debe funcionar desde la perspectiva del conductor que entra.
¿Cómo coordinar los programas y equipos con el plano de la parcela?
Un programa es el servicio que elige el conductor. La tecnología permite que funcione y el equipamiento influye en el uso del puesto. Detalla estas relaciones antes de aprobar el panel y las instrucciones.
01
Lavado principal + TOP GUN
El lavado principal utiliza agua caliente descalcificada con detergente a alta presión. El sistema puede combinarse con TOP GUN; los parámetros se seleccionan para cada configuración.
02
Cepillo + DOUBLE POWER
DOUBLE POWER complementa el lavado con cepillo y la generación de espuma. No debe confundirse con una solución para el lavado principal con lanza.
El aspirador, la lavadora de alfombrillas o el dispensador de líquido necesitan espacio para el equipo y el coche que lo utiliza. Comprueba que la zona de servicios adicionales no bloquee la salida de los puestos. Planifica también el acceso de mantenimiento al contenedor.
¿Cómo mantener una única versión coherente del proyecto?
La mayoría de los malentendidos surgen cuando la visualización presenta una versión, la oferta otra y el plano de la parcela una tercera. Refleja cada cambio importante en todos los materiales.
Lista de funcionesQué debe funcionar en la apertura y qué preparación se necesita para después.
Versión comúnEl mismo número de puestos, posición del contenedor y conjunto de equipos en el plano y en la oferta.
Versión para aprobaciónFecha, número de versión, lista de cambios y cuestiones técnicas resueltas.
Antes de aprobar, pide que se separe el suministro de los trabajos a cargo del inversor. Para cada punto «pendiente de confirmar», asigna un responsable y una fecha. En el planificador del centro de lavado puedes ordenar tus preferencias para la conversación; la selección técnica confirma la compatibilidad del conjunto elegido.
FAQ
Preguntas frecuentes
¿Rapid y Express definen la imagen del centro?
Son líneas tecnológicas con contenedor. El diseño se identifica mediante nombres de estructuras independientes y el equipamiento depende de la especificación concreta.
¿Se puede preparar el centro para añadir equipos después?
Conviene comunicar esa necesidad al principio. Hay que comprobar el espacio, la alimentación, las instalaciones y la compatibilidad del control para los equipos previstos.
¿Todo centro fotografiado incluye en su precio todas las opciones visibles?
La oferta confirma el alcance. Una fotografía o visualización ayuda a definir expectativas, pero no es una lista de suministro.
Fuentes y materiales
Elaborado a partir de las descripciones vigentes de la oferta y los programas del sitio TIXE. La documentación de la configuración seleccionada confirma las dimensiones, la compatibilidad de equipos y las posibilidades de desarrollo.
Modernización de centros de lavado. Del diagnóstico del problema a la comprobación del resultado.
¿Pagos, tecnología, imagen o zona de servicios adicionales? Un buen plan de modernización combina un objetivo concreto con la evaluación de la instalación existente y la organización de las obras.
Zabrze tras renovar su imagen — detalle de la estructura. Fotografía de los materiales de TIXE.
3decisiones sobre los componentesConservar, reparar o sustituir.
4áreas que evaluarTecnología, suministros, atención al cliente e imagen.
2periodos de referenciaAntes y después del cambio, indicando las condiciones de funcionamiento.
Qué encontrarás en la guía
Primero describe el problema y reúne datos. Después distingue los elementos que conservar, reparar y sustituir. Acuerda la compatibilidad de los equipos nuevos, las fases y la recepción. Evalúa el resultado con un criterio definido antes de empezar, desde la eficacia de los pagos hasta el consumo relacionado con la actividad del centro.
¿Por dónde empezar la modernización?
En lugar de decir «el centro necesita cambios», anota una observación: el terminal interrumpe transacciones, un puesto requiere reparaciones repetidas, el cliente no entiende las instrucciones o el consumo de agua crece más que la actividad. Cada problema lleva a un alcance de trabajos diferente.
01
Continuidad del funcionamiento
Registra las averías, su frecuencia y el tiempo de inactividad de los puestos. Determina qué requiere un diagnóstico urgente.
02
Comodidad del cliente
Evalúa los pagos, la claridad de los paneles, la señalización y los servicios adicionales. Observa toda la visita, desde la entrada hasta la salida.
03
Costes e imagen
Separa el consumo de suministros de sus precios. Describe por separado el estado de la estructura, la iluminación y la identidad del centro.
Elige el objetivo de la primera fase. Puede ser eliminar una avería recurrente o introducir una forma de pago. Así resulta más fácil decidir qué debe incluirse y qué puede esperar.
¿Qué información preparar para la evaluación?
Una fotografía de la fachada muestra su aspecto, pero no explica cómo está construida la instalación. Para la primera conversación hacen falta imágenes de los puestos, el contenedor y los equipos, además del historial del problema. Anota los síntomas sin adivinar la causa.
Zabrze durante las obras — etapa entre la imagen anterior y la nueva identidad.
Si falta documentación, indícalo en la solicitud. Identificar la instalación in situ puede ser la primera tarea. Los datos de esta lista permiten al equipo de TIXE formular preguntas más precisas antes de la visita.
¿Qué conservar, reparar o sustituir?
La edad de un equipo no debe ser el único motivo de sustitución. Importan su estado, la disponibilidad de mantenimiento y su compatibilidad con la solución prevista. Al cambiar los pagos hay que comprobar su conexión con el control; al incorporar tecnología, sus requisitos de espacio e instalaciones.
Tres decisiones para cada área de modernización.
Decisión
Qué definir
Qué incluir en el alcance
Conservar
¿El elemento funciona y es compatible con el cambio previsto?
Confirmación de la evaluación y posibles trabajos preparatorios.
Reparar
¿Conocemos la causa del problema y cómo resolverla?
Recambios, trabajos y criterio para comprobar la reparación.
Sustituir / añadir
¿Qué condiciones debe cumplir la instalación existente?
Equipo, conexiones, control y trabajos complementarios.
Zabrze — antes del cambio.Zabrze — tras renovar su imagen.
Al seleccionar programas nuevos, mantén las asociaciones correctas: TOP GUN corresponde al lavado principal y DOUBLE POWER al sistema de cepillo. La compatibilidad se confirma individualmente.
¿Cómo planificar el funcionamiento durante los cambios?
Las fases se definen tras comprobar las instalaciones compartidas. Trabajar en un puesto puede afectar a otros si utilizan el mismo suministro o control. La disponibilidad del centro durante la modernización debe quedar definida en el plan de trabajos.
PreparaciónConfirma las entregas, el acceso al contenedor, el alcance de los trabajos y la persona coordinadora.
Trabajos e interrupcionesAcuerda los plazos, los puestos fuera de servicio para clientes y la protección de la zona de trabajo.
Puesta en marchaComprueba las funciones acordadas, los pagos y las instrucciones, y registra los resultados en la recepción.
Prepara un aviso claro para los clientes. Tras cambiar los paneles o programas, entrega instrucciones actualizadas al personal. Actualiza la documentación con los equipos instalados y los ajustes modificados; será necesaria en futuras revisiones.
¿Cómo comprobar el resultado de la modernización?
Define el criterio antes de comenzar. Para las averías será el número de incidencias similares y el tiempo de inactividad. Para los pagos, el funcionamiento correcto de los casos acordados. Para el agua, las lecturas relacionadas con una actividad comparable del centro.
Conserva las lecturas anteriores al cambio, la fecha de puesta en marcha y los datos del periodo siguiente. Añade el tiempo meteorológico, las paradas, los precios de suministros y los cambios de programas. Si cambiaron varios factores, no atribuyas todo el resultado a un solo equipo.
El alcance depende de la evaluación del centro. Es posible conservar elementos operativos y compatibles y centrar los trabajos en la necesidad detectada.
¿TIXE también moderniza centros de otros fabricantes?
Sí. Elegir una solución exige evaluar la instalación concreta, su documentación y las posibilidades de integración.
¿Se puede garantizar el funcionamiento de todos los puestos durante las obras?
La disponibilidad se define tras evaluar el alcance y las instalaciones compartidas. El calendario debe indicar las interrupciones necesarias y las condiciones para reanudar el funcionamiento.
Fuentes y materiales
Las fotografías proceden de los materiales de presentación de TIXE. Las recomendaciones EPA se utilizan en la sección sobre mediciones; no confirman el rendimiento de equipos TIXE concretos.
Elaborado el 13 de octubre de 2026. Fotografías e ilustraciones de los materiales de TIXE.
Tu siguiente paso
Muéstranos el centro y el objetivo del cambio
Prepara fotografías, identificaciones de los equipos y un breve historial del problema. Es el punto de partida para evaluar el alcance de los trabajos.
Costes de explotación del centro de lavado. ¿Cómo analizar consumos y facturas?
Una factura mayor puede significar más actividad, suministros más caros o un problema en la instalación. Una comparación sencilla permite distinguir estas situaciones.
NETCONNECT — supervisión remota TIXE. Los datos disponibles dependen de la configuración de la instalación.
3columnas separadasCantidad, precio unitario e importe.
2periodos comparablesLecturas acompañadas de las condiciones de funcionamiento.
1unidad de actividad uniformePor ejemplo, minutos de lavado activo de un informe fiable.
Qué encontrarás en la guía
Compara los mismos periodos y unidades. Recoge consumos, tarifas, existencias de productos químicos y datos de utilización. Un indicador relacionado con la actividad ayuda a entender el cambio mejor que una factura aislada. Asigna una fecha y una referencia a cada modernización.
¿Cómo comparar costes entre periodos?
Elige fechas comunes de inicio y final para la comparación. Reúne lecturas de agua y energía, consumo químico, costes de operación y datos de actividad de los puestos. Una factura emitida en marzo puede corresponder a un periodo distinto del informe de pagos de marzo: señala esa diferencia antes de calcular.
01
El mismo alcance
Compara el centro completo con el centro completo, o el mismo proceso delimitado. No mezcles la lectura del contador general con la medición de un equipo.
02
La misma unidad
Registra m³, kWh, kg o litros. Recoge los datos de actividad con una misma unidad y de la misma fuente.
03
Descripción de las condiciones
Añade el número de puestos disponibles, las interrupciones, la estación y las fechas de cambios de ajustes. Sin ello, las cifras pueden contar una historia incompleta.
Un pago no siempre equivale a un cliente o a un lavado. El conductor puede añadir saldo varias veces. Si no tienes un número fiable de visitas, utiliza los minutos de lavado activo disponibles y denomina claramente el indicador.
¿Por qué separar el consumo del precio?
La factura depende tanto de la cantidad consumida como de la tarifa. Los cargos fijos requieren una partida propia. Primero observa el cambio de consumo, después el de precios y solo entonces compara el importe total.
Coste variable = consumo × tarifa unitaria
Añade por separado los cargos fijos y los demás componentes de la factura según tu liquidación.
Si el contador general también incluye limpieza, preparación del agua o protección de la instalación, el resultado describe el consumo total del centro por minuto de actividad. No es el caudal de una lanza. Mantén ese mismo límite de medición en ambos periodos.
¿Qué registro sencillo llevar?
Basta con una hoja clara, actualizada según un calendario común. Anota la fuente de cada dato: contador, factura, informe del controlador o inventario. Distingue las lecturas reales de las estimaciones.
Hoja de dos periodos — campos para rellenar con datos de tu centro.
Partida
Periodo A
Periodo B
Qué comprobar
Fechas y disponibilidad
Desde–hasta, días de actividad
Desde–hasta, días de actividad
¿Son comparables el tiempo y el número de puestos operativos?
Agua / energía
Lectura inicial y final
Lectura inicial y final
El mismo límite de medición y unidad.
Productos químicos
Existencias iniciales + entregas − existencias finales
Existencias iniciales + entregas − existencias finales
Partidas separadas por producto, sin mezclar kg y litros.
Actividad del centro
Informe fiable de actividad
El mismo informe de actividad
La misma definición de minutos, ciclos o visitas.
Costes
Tarifas, cargos y mantenimiento
Tarifas, cargos y mantenimiento
Separa las compras, el consumo y los hechos puntuales.
Cambios
Nota sobre las condiciones
Nota sobre las condiciones
Tiempo meteorológico, averías, programas nuevos y ajustes.
Productos HETIX: registra cada producto como una partida independiente.
Para los productos químicos, empieza por el balance de almacén: existencias iniciales más entregas menos existencias finales. Separa derrames, devoluciones y traslados a otros centros. Una compra grande al final del mes puede aumentar el gasto sin aumentar el consumo del periodo analizado.
¿Qué añadir a las cifras para que la comparación sea útil?
La lista de cambios es tan importante como la lectura del contador. El tiempo puede cambiar la afluencia y la calefacción, y una parada reducir la utilización de los puestos. Añadir un programa cambia cómo se utilizan los servicios. Estas circunstancias deben aparecer junto al resultado.
Conviene aclarar un consumo de agua inusual. Que el contador avance sin clientes no demuestra una fuga: primero hay que considerar los procesos automáticos previstos. Comunica al servicio técnico los síntomas y cuándo ocurren.
¿Cómo evaluar el efecto de un cambio?
Anota la hipótesis antes de implantar el cambio: qué debe mejorar, cómo se medirá y con qué se comparará. Después utiliza la misma definición del indicador. Evalúa también la calidad y la fiabilidad del servicio para que reducir el consumo no sea el único objetivo.
Antes del cambioConserva lecturas, informe de actividad, ajustes y descripción de las condiciones.
ImplantaciónAnota la fecha, el alcance y otros cambios realizados simultáneamente.
Después del cambioCompara cantidades, tarifas, indicador de actividad y funcionamiento del servicio.
Si las condiciones difieren mucho, considera el resultado una señal para seguir observando. Relacionar una modernización con su efecto exige más que comparar dos importes. Los datos recogidos serán útiles para planificar la modernización y hablar sobre la gestión del agua.
FAQ
Preguntas frecuentes
¿Cada transacción puede considerarse un lavado?
No siempre. Los pagos adicionales y las distintas formas de pago pueden generar varias transacciones en una visita. Define el indicador a partir del informe disponible.
¿Bastan las facturas para evaluar el consumo químico?
También hay que considerar las existencias y los demás movimientos de materiales. Comprar no equivale a consumir.
¿Un coste unitario menor confirma la rentabilidad completa de la modernización?
Es solo un elemento de la evaluación. Quedan por considerar la inversión en el cambio, el mantenimiento, la disponibilidad del centro y la calidad del servicio.
Fuentes y materiales
La metodología de seguimiento del agua se ha contrastado con materiales EPA. La hoja y el ejemplo de dos periodos son una elaboración didáctica propia. Sus cifras no describen los parámetros ni los ahorros de un centro concreto.
Elige de forma preliminar el número de puestos, la estructura y los equipos del centro de autoservicio. Prepara un resumen de tus decisiones para hablar con el equipo de TIXE.
01 / 06 · Escala
La configuración es el punto de partida para hablar. Confirmaremos la distribución, los colores y las posibilidades técnicas en el proyecto.
Proyecto terminado
Tabor (Chequia) — 8 puestos
Ocho puestos de lavado, estructura MODERNA y zona de equipos adicionales.
¿Cómo comparar ofertas de centros de lavado? Primero el alcance, después el precio.
Dos visualizaciones parecidas pueden representar suministros muy distintos. Ordena la tecnología, las obras y las responsabilidades en una tabla antes de comparar los importes finales.
Un centro terminado combina estructura, tecnología, equipamiento y distribución de la parcela.
8grupos que compararDesde la tecnología hasta la puesta en marcha y la operación.
3estados de cada partidaIncluido · opcional · fuera del alcance.
1versión acordadaLa oferta, el equipamiento y el plano describen el mismo centro.
Qué encontrarás en la guía
Compara la misma variante de centro, con el mismo número de puestos y alcance de equipamiento. Para cada partida, indica: incluida, opcional o fuera del alcance. Después añade los trabajos y compras a cargo del inversor. El precio de la tecnología forma parte del presupuesto total.
Establece una referencia común
Prepara una descripción breve de la inversión: ubicación, puestos, ampliación prevista, programas elegidos, forma de pago y servicios adicionales. Anota también lo que aún no sabes. La falta de datos sobre acometidas debe figurar como una cuestión pendiente.
01
Tecnología
Rapid o Express, número de puestos atendidos, preparación del agua, calefacción y control.
02
Estructura
Estructura elegida, acabados, identidad visual e iluminación incluidos en la oferta.
03
Equipamiento
Programas de lavado, terminales, aspiradores y demás equipos, con su cantidad.
Rapid es una línea para un máximo de 3 puestos, sin aumentar después su número. Para una escala mayor o un plan de ampliación, consulta Express. La estructura, como SIMPLE PREMIUM o MODERNA, se elige por separado. Estos nombres describen partes distintas de la inversión.
Compara ocho grupos del alcance
La siguiente matriz indica qué preguntar. No define el suministro estándar de TIXE. En cada partida anota lo acordado en la oferta concreta, la cantidad, el importe y el ejecutor. Una casilla vacía es una pregunta pendiente.
Alcance
Confirma qué incluye el precio
Comprueba opciones y exclusiones
Define las responsabilidades
Tecnología y contenedor
Línea, número de puestos, equipos y control.
Sistemas adicionales y preparación para crecer.
Entrega, colocación y acceso de mantenimiento.
Estructura y señalización
Estructura, revestimiento, logotipos e iluminación.
Cambios de materiales, colores y detalles.
Acuerdo sobre el diseño y el montaje.
Pavimento y terreno
Elementos del pavimento expresamente definidos.
Subbase, movimientos de tierras, vías y explanadas.
Preparación del terreno y ejecución de las obras.
Suministros y drenaje
Límites de conexión de las instalaciones del centro.
Acometidas, redes de la parcela y equipos exteriores.
Proyecto, ejecución y disponibilidad de suministros.
Programas y agua
Programas, lanzas, cepillos y sistema de tratamiento.
Ampliaciones y soluciones de agua adicionales.
Selección según la calidad del agua y puesta en marcha.
Pagos y zona adicional
Tipos y número de terminales y equipos.
Comisiones de operadores, conectividad y funciones adicionales.
Contratos, activación y preparación de puestos.
Transporte y puesta en marcha
Entrega, montaje, pruebas y formación.
Descarga, equipos de elevación y visitas adicionales.
Organización del terreno y condiciones para comenzar los trabajos.
Documentación y operación
Documentación técnica, instrucciones y condiciones de garantía.
Diseño, revisiones y servicios adicionales.
Entrega de documentos y plan de mantenimiento.
Separa el precio del suministro del presupuesto de inversión
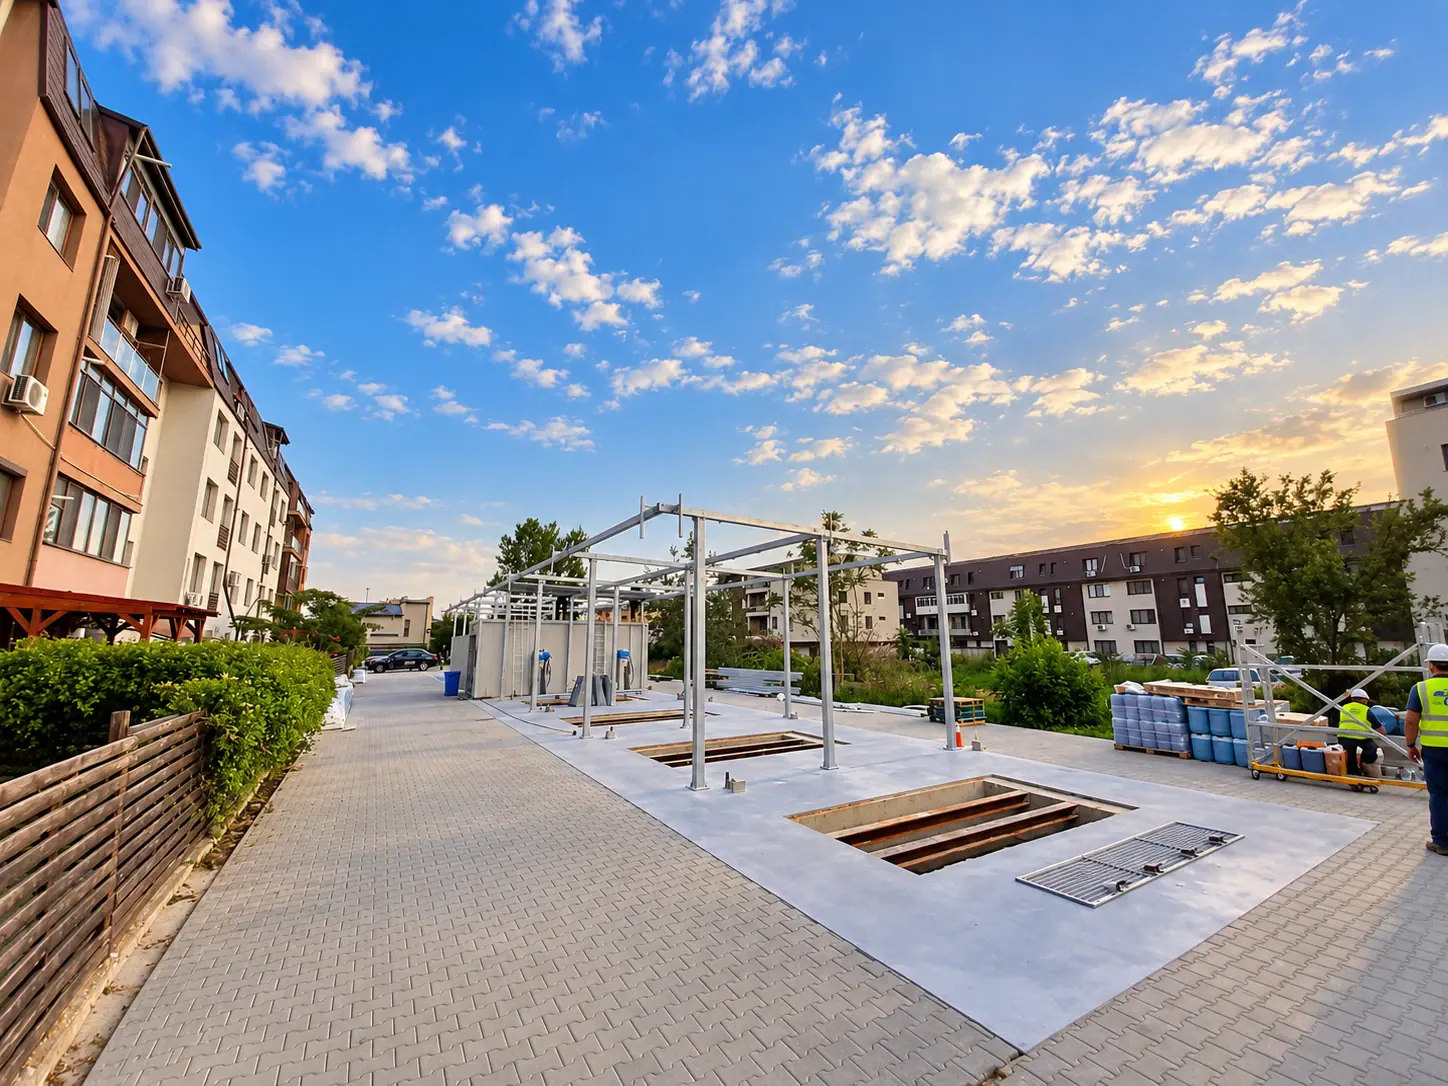
Bucarest durante el montaje de la estructura. Al comparar ofertas, acuerda también el alcance y la organización de los trabajos.
Sumar los equipos no completa el presupuesto. Incluye la parcela o su disponibilidad, los estudios, la preparación del terreno, las acometidas, las obras, el transporte y el inicio de la actividad. Cuenta solo una vez las partidas ya incluidas en el suministro. Los trabajos de los distintos contratistas deben enlazar en puntos claramente definidos.
Presupuesto de la inversión
Suministro acordado + trabajos no incluidos + costes de preparación y apertura + reserva para riesgos identificados.
Compara importes en la misma moneda y con el mismo criterio, sin o con impuestos. Para partidas en divisa, anota el cambio aplicado. Comprueba los plazos de pago, la validez del precio y los hechos de los que depende el calendario. Adapta la reserva a cuestiones sin resolver, como las condiciones del suelo o el trazado de acometidas.
Un terminal también implica cómo ponerlo en marcha
Además del precio del equipo, define los pagos admitidos, las condiciones del operador, la conectividad y la integración. Estas respuestas ayudan a preparar un servicio operativo para el cliente.
Evalúa del mismo modo los ahorros declarados: pregunta a qué proceso corresponden, con qué variante se compararon y en qué condiciones. Un porcentaje sin referencia no explica las futuras facturas de tu centro.
Cierra los acuerdos en una sola versión
Completa los huecosReúne respuestas para las casillas vacías y las discrepancias.
Recalcula el conjuntoAñade las opciones necesarias para el funcionamiento previsto.
Confirma la versiónAcuerda la fecha de la oferta, la lista de equipos y la distribución actual de la parcela.
Ejemplo: añadir un aspirador también supone prever espacio para el coche, alimentación y montaje. Añadir un puesto exige volver a comprobar la tecnología y la distribución. Después de ese cambio, actualiza todos los documentos relacionados.
La comparación debe terminar en una lista breve: qué compras, de qué te responsabilizas, qué queda por valorar y qué decisiones siguen abiertas. Con ella, hablar de precio se convierte en hablar de una inversión concreta.
FAQ
Preguntas frecuentes
¿El precio más bajo de la tecnología implica el menor coste de inversión?
Lo determina la suma de alcances comparables. Añade al suministro las opciones necesarias y los trabajos y compras a cargo del inversor.
¿La foto de un proyecto confirma el equipamiento de la oferta?
La fotografía ayuda a definir el resultado deseado. La especificación vigente de cada oferta confirma los equipos y sus cantidades.
¿Qué hacer si todavía se desconocen algunos costes?
Márcalos como pendientes de presupuesto, asigna una persona responsable y una fecha de respuesta. No sustituyas un importe desconocido por cero.
Fuentes y materiales
Matriz de trabajo propia de TIXE, basada en la oferta y el proceso del inversor. El suministro real, las exclusiones, el precio y las responsabilidades dependen de la oferta y el contrato acordados.
Para propietariosSector y curiosidadesPara inversores
Agua y tecnologías · 4 min de lectura
El agua en el centro de lavado. Ósmosis, recuperación y retención sin siglas confusas.
El agua para el aclarado final, el rechazo de ósmosis y las aguas residuales de los puestos tienen propiedades distintas. Descubre cómo ordenar el circuito y hablar de ahorro basándote en mediciones.
3flujos que distinguirEl rechazo RO, las aguas residuales de proceso y el agua de lluvia requieren decisiones distintas.
2preguntas antes de recuperar¿De dónde procede el agua y para qué se reutilizará?
1periodo común de mediciónComparamos contadores, actividad y costes en los mismos días.
Qué encontrarás en la guía
Tres flujos de agua distintos, las funciones de las tecnologías TIXE y los datos necesarios antes de modificar la instalación.
Primero identifica el agua que quieres utilizar.
«Recuperación de agua» puede referirse a instalaciones diferentes. Antes de elegir equipos, dibuja un esquema sencillo: origen, depósito, tratamiento y destino. Así es más fácil evaluar qué agua vuelve realmente a utilizarse y cuál solo se almacena temporalmente.
01
Rechazo de ósmosis
Se genera al preparar agua mediante membranas RO. Es un flujo distinto del agua que escurre del coche lavado. Su uso posterior debe adaptarse a su calidad y a las necesidades del centro.
02
Aguas residuales de proceso
Proceden de los puestos y contienen suciedad y restos de detergentes. Su reutilización requiere un sistema de depuración adaptado a este flujo y definir los programas a los que puede volver el agua.
03
Aguas pluviales
Proceden de las precipitaciones. La retención consiste en almacenarlas; utilizarlas en la instalación es otra tarea. Hay que definir la superficie de captación, el tratamiento y el destino.
El tratamiento prepara el agua para una tarea concreta.
En la oferta de TIXE, WATER PERFECT CLEAN combina filtración, descalcificación y ósmosis inversa. Estas etapas actúan sobre diferentes propiedades del agua: preparación para el sistema, compatibilidad con los productos químicos y aclarado final que reduce las marcas minerales.
Agua de alimentaciónIdentificación de los parámetros y necesidades de la instalación.
PreparaciónFiltración y descalcificación según la configuración.
Ósmosis inversaPreparación del agua para el aclarado final; también se genera rechazo.
Destino adecuadoPrograma de lavado o aplicación auxiliar seleccionada por separado.
El esquema explica la función de cada etapa, no el proyecto hidráulico de un centro concreto. No definas las proporciones de funcionamiento de la ósmosis solo por la capacidad del depósito. Para hablar con el técnico, prepara el análisis del agua, el modelo del equipo y las lecturas de producción y rechazo, si están disponibles.
AQUARIUS y CYCLO-BOOSTER cumplen funciones diferentes.
AQUARIUS · aprovechamiento del agua de rechazo RO.
Solución
¿De dónde procede el agua?
¿Para qué?
AQUARIUS
Rechazo de ósmosis inversa.
Reutilización en aplicaciones auxiliares, como la limpieza del centro.
CYCLO-BOOSTER
Aguas residuales de proceso del centro de lavado.
Depuración y preparación del agua recuperada para su reutilización.
AQUARIUS permite aprovechar un flujo concreto generado por la ósmosis. CYCLO-BOOSTER corresponde a otro circuito y TIXE lo presenta como un proyecto finalizado en preparación para su implantación. La aplicación y el alcance de la integración se determinan para cada centro.
Al comparar soluciones, pregunta por la calidad del agua de salida, los usos permitidos, el mantenimiento, los consumibles y el espacio necesario. Los litros recuperados por un equipo no describen por sí solos el balance completo del centro.
Calcula el ahorro considerando todo el centro.
Define qué resultado quieres mejorar: consumo de agua nueva, volumen de vertidos, coste o disponibilidad de la instalación. Cada indicador responde a una pregunta distinta. Para evaluar el funcionamiento también hacen falta datos de carga del centro.
Indicador de consumo de agua
Consumo de agua nueva durante el periodo ÷ número de lavados registrados en ese mismo periodo.
Si el sistema no cuenta las visitas de forma fiable, no consideres cada pago un coche distinto. Puedes comparar el consumo con el tiempo de funcionamiento de los programas, explicando cómo se construye el indicador. Añade limpieza, protección invernal, enjuague de equipos y sucesos inusuales.
Incluye en los costes la energía, el mantenimiento y los consumibles del sistema adicional. Encontrarás cómo comparar periodos en la guía sobre costes de explotación.
Prepara los datos antes de elegir la solución.
La guía EPA WaterSense destaca el control de fugas y la adaptación de la depuración al uso previsto. Al mismo tiempo, no recomienda instalar de forma generalizada sistemas de recuperación de aguas residuales en centros de autoservicio, señalando, entre otros riesgos, contaminantes introducidos en los puestos. Es una razón importante para diseñar cada solución individualmente y comprobar sus condiciones de funcionamiento.
CYCLO-BOOSTER · proyecto en preparación para su implantación.
Con estos datos, la conversación se centra en tu centro: cantidad y calidad del agua, espacio disponible, mantenimiento y efecto esperado. Así se puede definir el alcance de las mediciones adicionales y el orden de los trabajos.
FAQ
Preguntas frecuentes
¿El rechazo de ósmosis es agua residual del lavado de coches?
No. El rechazo se genera al preparar el agua en el sistema RO; las aguas residuales de proceso proceden de los puestos. Por eso AQUARIUS y CYCLO-BOOSTER tienen funciones distintas.
¿La recuperación siempre es rentable en un centro existente?
Requiere evaluar individualmente la cantidad y calidad del agua, el espacio, la integración y los costes de mantenimiento. Primero conviene conocer el balance actual y resolver las anomalías confirmadas.
¿Se puede usar agua de lluvia directamente en todos los programas?
Su uso debe adaptarse a su calidad y a los requisitos de la instalación. La retención por sí sola no prepara el agua para el aclarado final ni sustituye el proyecto de tratamiento.
Fuentes y materiales
Elaboración de TIXE. EPA es fuente de principios generales de gestión del agua y limitaciones de modernización; no evalúa ni recomienda productos TIXE. Los esquemas de la guía explican el proceso, no sustituyen el proyecto de la instalación.
Operación diaria del centro de lavado. Control, invierno y contacto con el servicio técnico.
Un puesto que funciona bien empieza por una observación regular. Organiza las rondas, las lecturas y los avisos para detectar antes los cambios en el funcionamiento del centro.
El servicio técnico TIXE ayuda a los propietarios con revisiones, reparaciones y planificación del mantenimiento.
6áreas de inspecciónDesde los puestos hasta los pagos y el entorno.
5partes del avisoLugar, equipo, síntoma, momento y contacto.
1registro del centroLecturas, observaciones y actuaciones en un mismo lugar.
Qué encontrarás en la guía
Separa la operación habitual de la revisión técnica. Registra las observaciones con fecha, puesto y condiciones. Antes del invierno, comprueba con el servicio técnico la protección de la instalación y la calefacción del pavimento. En el aviso describe el síntoma y adjunta fotos: el diagnóstico se basará en los datos del centro concreto.
Empieza la ronda desde la perspectiva del conductor
Recorre el camino del cliente desde la entrada hasta la salida. Comprueba si puede elegir programa, pagar y utilizar los equipos cómodamente. Después revisa las zonas de mantenimiento. Adapta la frecuencia de control a la afluencia, el tiempo y las instrucciones; la lista siguiente organiza la ronda.
01
Puestos
Limpieza del pavimento, estado de los desagües visibles, sedimentos y objetos que dificulten la circulación.
02
Lanzas y cepillos
Daños visibles en mangueras, protecciones, soportes y cerdas; forma de guardar los equipos.
03
Programas
Disponibilidad de funciones, claridad de las descripciones, mensajes nuevos y cambios de calidad comunicados.
04
Pagos
Mensajes de los terminales, disponibilidad de los métodos elegidos y estado de los elementos utilizados por el cliente.
05
Materiales
Niveles de productos químicos y consumibles, identificación y reservas que reponer según las instrucciones.
06
Entorno
Iluminación, papeleras, aspiradores, acceso y espacio para el personal o el servicio técnico.
Describe la avería de inmediato: puesto, elemento y síntoma observado. Si un equipo está dañado o su uso genera dudas, impide el acceso según el procedimiento del centro y contacta con el servicio técnico.
Una lectura cobra sentido con su contexto
Registra los contadores de agua y energía con fecha y hora. Añade la afluencia, los puestos activos, el tiempo y los trabajos realizados. Una lectura que incluye un fin de semana muy concurrido es difícil de comparar con un periodo corto y tranquilo.
Consumo del periodo = lectura final − lectura inicial
Compara el mismo contador, unidad y límites temporales. Añade las condiciones que afectaron al funcionamiento.
EPA WaterSense señala la medición del centro completo y de procesos concretos como herramienta para detectar cambios y evaluar mejoras. Conviene añadir mediciones donde respondan a una pregunta concreta, como la contribución del tratamiento del agua al consumo.
Qué conviene saber
Un centro vacío puede seguir consumiendo agua
Según la configuración, siguen funcionando la preparación de agua, la regeneración o la protección invernal. El caudal fuera del lavado debe compararse con el funcionamiento normal. No desconectes la protección antihielo solo para detener el contador.
Ante un aumento inexplicado, anota horas, mensajes y señales visibles de fuga. EPA recomienda combinar la observación de la instalación con el seguimiento del consumo. Envía los datos al servicio técnico; no cambies ajustes al azar para «ajustar» el resultado.
La preparación para el invierno abarca dos áreas
La ronda periódica incluye el panel, los accesorios y el espacio del puesto, antes de la temporada y en el trabajo diario.
En las soluciones TIXE, ANTI-FREEZE protege el sistema de lavado e IHS controla la calefacción del pavimento a partir de sensores integrados en la losa. Son funciones distintas. Un sistema no sustituye la evaluación completa del centro antes de la temporada.
La ficha de revisión TIXE incluye, entre otros, el sistema invernal, la temperatura de congelación del fluido del circuito térmico, la temperatura del agua y las fugas después de la caldera. Las mediciones, el mantenimiento del quemador y los trabajos de instalación corresponden a personal preparado o al servicio técnico. La fecha y el alcance dependen de la documentación y del estado del equipo.
Un aviso que permita iniciar el diagnóstico
En lugar de decir solo «no funciona», facilita cinco datos breves. No necesitas identificar la causa. Una descripción precisa del síntoma ayuda a definir los siguientes pasos.
LugarDirección del centro, número de cliente y número de puesto.
EquipoModelo, número de serie o foto de la placa accesible.
SíntomaQué ocurre y en qué programa; texto exacto del mensaje.
MomentoDesde cuándo ocurre, si es constante y qué sucedió antes.
ContactoTeléfono de una persona en el lugar, fotografías o un vídeo breve del síntoma.
Ejemplo de descripción
Puesto 2 · acabado brillante
«Desde la ronda de esta mañana, el chorro es claramente más débil. Los otros programas funcionan como antes. Mensaje del panel: … . Adjunto una foto y un vídeo breve. En el centro está …, teléfono …».
Antes de fotografiar, no retires protecciones que requieran autorización ni pongas en marcha equipos dañados para demostrar el fallo. En una solicitud posgarantía, indica también el número de contrato de mantenimiento, si lo tienes.
Una revisión aporta información para los meses siguientes
Al pedir recambios, son útiles la identificación del equipo y la descripción del componente en su historial de mantenimiento.
Conserva las fichas de revisión, las horas de funcionamiento, la lista de piezas sustituidas y las recomendaciones. Un único registro permite relacionar un aviso del cliente con un cambio de consumo, una entrega de productos químicos o una reparación anterior.
Después de la revisión, confirma qué se hizo, qué requiere observación y cuál es el siguiente paso. Un síntoma recurrente puede indicar la necesidad de evaluar más ampliamente la instalación. El historial también ayuda a definir la modernización.
Material descargable
Ficha de revisión TIXE
El documento organiza las actuaciones y observaciones. El alcance de los trabajos se adapta al equipamiento de cada centro.
Define la fecha y el alcance según las instrucciones, la garantía, las horas de funcionamiento y el estado del centro. La ronda habitual no sustituye la revisión técnica.
¿El agua que circula con los puestos vacíos indica una avería?
Puede deberse al funcionamiento previsto de la instalación. Compara la lectura con la configuración, el tiempo y los procesos activos. Solicita una comprobación si el consumo es nuevo o inexplicable.
¿La ficha PDF es un manual para reparar por cuenta propia?
Es un documento para registrar actuaciones y observaciones de la revisión. La documentación de los equipos define cómo realizar los trabajos, las cualificaciones necesarias y las normas de operación.
Fuentes y materiales
Las recomendaciones organizativas se basan en materiales del servicio técnico TIXE; los principios generales de medición y detección de consumos inusuales, en EPA WaterSense. La documentación de cada instalación establece las tareas, los ajustes y los plazos concretos.
TIXE y el desarrollo tecnológico · 4 min de lectura
¿Cómo nacen las tecnologías TIXE? De la investigación al centro de lavado.
Detrás de una solución nueva hay preguntas sobre agua, energía y funcionamiento diario. Conoce el proyecto con la Universidad Politécnica de Lublin, un ejemplo de investigación de flujos y el camino de la idea a la aplicación.
Instalaciones de producción TIXE — de la solución al equipo terminado.
2021–2023periodo del proyectoDel 1 de enero de 2021 al 30 de junio de 2023, según la ficha de la Universidad Politécnica de Lublin.
4geometrías estudiadasNúmero de variantes de orificio comparadas en la publicación sobre cavitación de 2022.
2valores de presiónDos condiciones de presión de entrada consideradas en esta simulación.
Qué encontrarás en la guía
Universidad, simulaciones, fábrica y presentación del equipo. Descubre qué aporta cada etapa del desarrollo.
El punto de partida es un problema del trabajo diario.
El propietario ve facturas, calidad de lavado y tiempo de mantenimiento. El diseñador transforma esas observaciones en preguntas: dónde se consume agua, cómo funciona el accionamiento, qué sucede con el calor y cómo se comporta la instalación en invierno. Una pregunta bien formulada define el trabajo.
01
Agua
¿Qué flujo puede reutilizarse y qué tratamiento necesita?
02
Energía
¿Cómo adaptar el funcionamiento del sistema al programa y a la demanda real?
03
Explotación
¿Cómo asegurar el acceso a los componentes, controlar parámetros y planificar el mantenimiento?
También son buenas preguntas para el inversor. Al hablar de tecnología, pide relacionar cada equipo con una necesidad concreta. Así es más fácil evaluar si la configuración propuesta encaja con el centro previsto y sus posibilidades de mantenimiento.
Un proyecto que unió universidad y fabricante.
En noviembre de 2020, NCBR describió un proyecto de centro de autoservicio con un sistema compacto de ahorro y recuperación de agua y energía. Los socios citados fueron la Universidad Politécnica de Lublin y Tixewash Polska Danuta Alchimowicz Spółka Jawna.
2020 · selección del proyectoNCBR informa de la iniciativa en la convocatoria «Proyectos de aplicación».
2021 · inicioInicio del periodo de ejecución indicado en la ficha de la universidad.
2022 · publicaciónSe publica un estudio de simulación de cavitación financiado por este proyecto.
2023 · final del periodo30 de junio — fecha final indicada por la Universidad Politécnica de Lublin.
La ficha del proyecto POIR.04.01.04-00-0057/20 describe trabajos de depuración de aguas residuales, control de accionamientos y protección antihielo del pavimento, las conducciones y las lanzas. Esto muestra una visión amplia del centro como conjunto de sistemas coordinados.
Curiosidad: la forma del orificio cambia el fenómeno.
Konrad Pietrykowski y Paweł Karpiński describieron en 2022 un análisis informático de cavitación hidrodinámica. En este fenómeno, las condiciones locales del flujo generan zonas de fase gaseosa. Estudiaron el paso de agua por orificios de distintas geometrías mediante un modelo CFD bidimensional.
01
¿Qué se modificó?
Cuatro geometrías de orificio y dos valores de presión de entrada.
02
¿Qué se observó?
Las distribuciones de velocidad y presión y la proporción de fase gaseosa del flujo analizado.
03
¿Qué resultó interesante?
La geometría con la mayor zona de cavitación no era la que producía la mayor proporción de fase gaseosa por unidad de potencia.
La base de publicaciones de la universidad indica que el trabajo fue financiado por el proyecto POIR.04.01.04-00-0057/20. El estudio muestra por qué el desarrollo de un equipo analiza la forma de sus piezas y las condiciones del flujo. Trata de un modelo concreto; no mide un centro completo ni informa sobre la explotación de CYCLO-BOOSTER.
Del modelo a un equipo que se puede utilizar.
Instalaciones de TIXE — montaje de componentes tecnológicos.
Llevar una idea al centro implica nuevas decisiones: componentes, distribución de conexiones, acceso de mantenimiento, control y requisitos de instalación. El usuario debe saber cómo supervisar el sistema y qué tareas realizar en los plazos establecidos.
En el sitio TIXE mostramos nuestros medios de diseño, producción y servicio técnico. Allí se preparan los módulos y se comprueba su fabricación. Para el inversor, un resultado importante es un suministro claramente definido y la documentación necesaria para las etapas posteriores.
Etapa
¿Qué conviene preguntar?
Selección
¿Para qué calidad de agua, número de puestos y programas se ha previsto el sistema?
Integración
¿Qué espacio, conexiones y cambios en la instalación existente harán falta?
Explotación
¿Cómo controlar el funcionamiento, planificar el mantenimiento y medir el resultado?
Estas preguntas ayudan a conectar el conocimiento de la investigación con la comparación del alcance de las ofertas. En una modernización, la documentación y el estado del equipamiento actual son referencias adicionales.
La feria muestra el equipo. El centro define su aplicación.
CYCLO-BOOSTER durante su presentación en Motortec, Madrid · fotografía de los materiales de TIXE.
Los materiales de TIXE muestran la presentación de CYCLO-BOOSTER en Motortec, Madrid. Ver el equipo facilita hablar de su construcción y su futura aplicación. Las fotos documentan la presentación; la documentación técnica describe sus parámetros de trabajo.
CYCLO-BOOSTER se presenta actualmente en nuestro sitio como un proyecto finalizado en preparación para su implantación. Antes de incorporarlo a una inversión concreta, acordamos disponibilidad, suministro, condiciones de integración y mantenimiento posterior.
La investigación, la documentación del producto y la observación del centro se complementan. Este enfoque facilita decidir sobre tecnología y consultar datos concretos durante su uso. Encontrarás más información sobre los circuitos en la guía sobre el agua en el centro de lavado.
FAQ
Preguntas frecuentes
¿Qué universidad colaboró en el proyecto descrito?
La Universidad Politécnica de Lublin. NCBR la cita junto a Tixewash Polska como socios del proyecto de ahorro y recuperación de agua y energía.
¿La publicación sobre cavitación describe los resultados de todo el centro?
Describe un análisis informático de geometrías concretas de flujo. Es un ejemplo de investigación financiada por el proyecto, no un informe de medición de un centro completo.
¿Dónde consultar el estado actual de la tecnología?
En la página de tecnologías TIXE y durante la consulta sobre una inversión concreta. Antes del pedido definimos disponibilidad, configuración, requisitos y trabajos.
Fuentes y materiales
Elaborado a partir de las fuentes indicadas de NCBR, la Universidad Politécnica de Lublin y los materiales propios de TIXE. Los objetivos del proyecto, los resultados de simulación y las especificaciones vigentes del equipo corresponden a ámbitos distintos.
Guías para inversores y propietarios de centros de lavado.
En nuestras guías encontrarás información sobre construcción, tecnologías y explotación de centros de lavado sin contacto. Elige el tema que te ayude a tomar las siguientes decisiones sobre tu inversión o centro en funcionamiento.
Para empezar
Busca en los títulos, las descripciones y los temas de las guías.
¿Planeas construir un centro de autoservicio, modernizarlo o necesitas apoyo técnico? Encuentra el departamento adecuado de TIXE y contacta directamente con nuestro equipo.
Express ofrece más opciones de configuración y planificación de ampliaciones. Rapid ayuda a aprovechar parcelas pequeñas y un número definido de puestos.
TixExpress
Hasta 6 puestos con un solo contenedor. Más espacio para la tecnología, puestos más amplios y libertad de configuración, pensando en un uso intensivo y en futuras ampliaciones.
Hasta 6 puestos / contenedor
Plan de ampliación
Nuevas tecnologías
¿Qué te ofrece Express? +
Libertad de configuración
Un contenedor mayor ofrece espacio para un conjunto más completo de sistemas, programas y equipos. Adaptamos la distribución a las funciones del centro y las condiciones de la parcela.
Crecimiento previsto desde el inicio
Un contenedor atiende hasta 6 puestos. La ampliación de puestos, la distribución de contenedores y los servicios nuevos se consideran en la propuesta definitiva del centro.
Preparación para modernizar
Reservamos espacio para desarrollar la tecnología, añadir sistemas y soluciones como la compensación de energía reactiva. La preparación depende de la configuración elegida.
Durabilidad en uso intensivo
La calidad de los componentes y el acceso cómodo para mantenimiento favorecen la continuidad del trabajo y el aprovechamiento del potencial de ingresos durante años.
TixeRapid
Hasta 3 puestos, contenedor compacto e inversión inicial menor. Para parcelas pequeñas, gasolineras y mercados locales, con la calidad de lavado y la durabilidad TIXE.
Hasta 3 puestos
Ahorro de espacio
Tecnología en el contenedor
¿Qué te ofrece Rapid? +
Espacio de lavado cómodo
El contenedor queda fuera del área de trabajo de los puestos. El conductor utiliza el centro sin limitaciones por módulos tecnológicos sobresalientes.
Todo el espacio técnico en un lugar
El interior calefactado protege los componentes de las heladas y ofrece el acceso necesario para operación y mantenimiento. La distribución compacta también permite planificar modernizaciones del equipamiento.
Inversión adaptada a la ubicación
El contenedor pequeño reduce el espacio necesario y ayuda a optimizar los costes de inversión. Seleccionamos programas, pagos y equipos según las necesidades del mercado local.
Número definitivo de puestos
Rapid admite un máximo de 3 puestos, sin ampliación por encima de esa cifra. Las modernizaciones tecnológicas dentro de esta escala se estudian para cada configuración.
Dale carácter a tu centro
Estructuras para centros de lavado. Elige tu diseño.
Elige un estilo acorde con tu ubicación y tu marca. Coordinaremos la estructura con la línea tecnológica y la distribución definitiva de los puestos.
SIMPLE
Una forma clara que organiza el espacio de lavado. Para inversiones que valoran una distribución legible y una imagen atemporal.
Detrás de la imagen de la estructura hay acero, materiales adaptados a las condiciones del centro e iluminación LED.
Estructura de acero+
Galvanizamos en caliente los perfiles cerrados por dentro y por fuera. Esta protección favorece la resistencia a la corrosión en el uso diario del centro.
Paneles y acabados+
Los paneles tienen dos capas exteriores de aluminio lacado y un núcleo de polietileno. Elegimos el material por su durabilidad, estética y resistencia a la intemperie, los productos químicos y los daños mecánicos.
Cubierta del techo+
En techos a un agua utilizamos chapa trapezoidal galvanizada y pintada por ambas caras. Las cubiertas curvas se fabrican con poliéster trapezoidal translúcido reforzado con fibra de vidrio; su color puede adaptarse al proyecto.
Iluminación y separaciones entre puestos+
Iluminamos los puestos y elementos publicitarios con LED. Las separaciones de material block-out de tres capas tienen dos superficies blancas imprimibles y un núcleo negro que limita el paso de luz y la transparencia de las imágenes entre caras.
Tecnología y programas de lavado
Tecnologías y programas de lavado.
Desde la espuma de prelavado y el lavado principal hasta la cera y el aclarado final. Adaptamos el sistema de lavado y la preparación y utilización del agua a los programas de tu centro.
Productos químicos, servicio técnico y recambios. Apoyo después de la apertura.
El trabajo diario implica elegir productos químicos, mantener regularmente los equipos y disponer de recambios. Tenlo en cuenta desde la planificación de la inversión.
Un buen resultado empieza por una buena selección.
Espumas, detergentes y ceras para las distintas fases del cuidado. Conoce HETIX y elige productos adaptados a los programas y la tecnología de tu centro.
El apoyo técnico, los recambios y la planificación del mantenimiento ayudan a cuidar el centro cada día. Descubre cómo contactar con el servicio técnico y preparar una solicitud.
La localidad, la etapa de inversión y el número aproximado de puestos bastan para iniciar la conversación. También puedes enviar el resumen del configurador.
Destinatario: biuro@tixe.pl. Todavía no se ha enviado nada.
Innovación en cada gota
Tecnologías para centros de lavado sin contacto.
Nuestras tecnologías para centros de lavado sin contacto responden a necesidades de agua, energía, calidad de lavado y operación. Conoce cada sistema y consulta con nosotros la selección de la configuración completa.
Desliza los temas o utiliza las flechas.
Tecnologías TIXE
Agua y energía
Soluciones relacionadas con la recuperación y preparación del agua y la calefacción. La selección considera la instalación y el modo de funcionamiento del centro.
6 sistemas · desliza para ver más
CYCLO-BOOSTER
Sistema de recuperación de agua de las aguas residuales de proceso. Proyecto finalizado, en preparación para su implantación.
Sistema diseñado para reducir el consumo de agua y energía y la carga sobre los componentes principales.
Conoce su aplicación +
Menos agua y energía en cada ciclo. MULTI-BAR DRAGON es un sistema desarrollado por I+D de TIXE que combina ahorro de recursos y cuidado de la durabilidad tecnológica.
El sistema optimiza el funcionamiento del lavado y la carga de sus componentes. El beneficio abarca el consumo de suministros y las condiciones de trabajo de bombas, motores, membranas de electroválvulas y reguladores de presión, componentes importantes para la continuidad del centro.
Reducción del consumo de agua y del volumen de aguas residuales de proceso.
Menor demanda de electricidad del sistema de lavado.
Menor carga sobre los componentes principales durante el trabajo diario.
Los datos de TIXE indican una reducción del 30% en consumo de agua y aguas residuales, y del 50% en electricidad del sistema de lavado. La referencia y las condiciones se comentan al seleccionar la configuración; estos porcentajes no equivalen a una reducción de todos los costes del centro.
Recoge el agua de rechazo de la ósmosis inversa y permite utilizarla, por ejemplo, para limpiar las instalaciones.
Conoce su aplicación +
El agua de la producción de ósmosis todavía puede ser útil. AQUARIUS recoge el rechazo y lo dirige a otros usos, como la limpieza del centro.
La ósmosis inversa produce agua para el aclarado final y un flujo de rechazo. AQUARIUS utiliza un depósito y un sistema de bombeo para aprovechar ese segundo flujo en aplicaciones seleccionadas. Es recuperación del tratamiento del agua; CYCLO-BOOSTER se ocupa de las aguas residuales de proceso después del lavado.
Recogida del agua de rechazo de la instalación RO.
Almacenamiento y bombeo a los puntos de consumo previstos.
Reducción del consumo de agua nueva para limpieza.
Refuerza y estabiliza la presión del agua que alimenta el centro cuando fluctúan los parámetros de la acometida.
Conoce su aplicación +
Agua con suministro estable para los puestos en funcionamiento. HYDRO FORCE refuerza la presión de alimentación cuando los parámetros de la acometida bajan de forma periódica.
Seleccionamos el sistema según la capacidad de la red o captación propia y la demanda del centro. El refuerzo de presión ayuda a mantener las condiciones tecnológicas cuando los puestos funcionan simultáneamente. El punto de partida son las mediciones de la fuente de agua disponible y la carga prevista.
Apoyo ante caídas periódicas de presión en la red.
Posibilidad de uso con captación propia de agua.
Selección según la capacidad de la fuente y la demanda máxima de los puestos.
Combina filtración, descalcificación y ósmosis inversa para preparar el agua para el lavado y el aclarado final.
Conoce su aplicación +
La calidad del lavado empieza por la calidad del agua. WATER PERFECT CLEAN prepara el agua para la acción de los productos químicos y el aclarado final.
El sistema combina prefiltros, dos columnas paralelas de descalcificación, decloración mediante filtros de carbón y ósmosis inversa. Las membranas RO de alto rendimiento suministran agua para el aclarado final y reducen residuos minerales y marcas al secarse. El tratamiento también favorece la durabilidad de los componentes en contacto con el agua.
Prefiltración y descalcificación para los programas de lavado.
Eliminación de cloro mediante filtros de carbón.
Ósmosis inversa para el acabado brillante y compatibilidad con AQUARIUS.
Programas y sistemas que favorecen un lavado y aclarado eficaces y un uso cómodo del puesto.
2 sistemas · desliza para ver más
DOUBLE POWER
Complementa el sistema de lavado con cepillo: la aireación intensiva produce abundante espuma y ayuda a eliminar la suciedad.
Conoce su aplicación +
Espuma abundante en el programa de cepillo. DOUBLE POWER ayuda a eliminar la suciedad limitando el consumo de agua.
DOUBLE POWER incorpora aireación intensiva de la espuma al sistema de cepillo. El programa puede funcionar sin activar las bombas de alta presión. Esto reduce sus horas de trabajo y la demanda energética en esta fase del lavado.
Sistema de cepillo: espuma abundante con un uso eficiente del agua.
Cepillo: espumado intensivo que ayuda a eliminar la suciedad.
Control y dosificación adaptados al funcionamiento del cepillo.
Según datos de TIXE: el doble de producción de espuma y un 50% menos de agua en el programa de cepillo con DOUBLE POWER. La comparación requiere configuraciones y condiciones de funcionamiento equivalentes.
Gestión de pagos e información para supervisar el centro. Las funciones disponibles dependen de la configuración.
6 sistemas · desliza para ver más
NetConnect
Las estadísticas y las funciones de control de la aplicación facilitan la gestión del centro incluso a distancia.
Conoce su aplicación +
Sabes cómo funciona tu centro incluso cuando estás fuera. NetConnect ofrece los datos necesarios para la supervisión diaria en tu móvil o tableta.
La aplicación muestra estadísticas de tiempo de trabajo, ventas e ingresos por puestos, programas y equipos incluidos en la configuración. Así resulta más fácil evaluar qué servicios se utilizan, la carga del centro y los cambios de comportamiento de los clientes. Los datos ayudan a decidir sobre la oferta y la organización.
Consulta de estadísticas en móvil y tableta.
Resultados por puesto, programa y equipo.
Información para planificar la oferta y el desarrollo futuro.
La combinación de pagos en efectivo y electrónicos permite a los conductores pagar el servicio con comodidad.
Conoce su aplicación +
Pago adaptado al cliente. TIXE PAY permite seleccionar efectivo, tarjetas y pagos sin contacto para puestos y equipos adicionales.
Según el equipamiento, los clientes pueden utilizar monedas, fichas, billetes, tarjetas bancarias y de fidelización, y pagos NFC con móvil o reloj. La selección también incluye el registro fiscal y la conexión con terminales. Planificamos el conjunto con el operador de pagos y la configuración de los equipos.
Efectivo y fichas en los equipos seleccionados.
Tarjetas y pagos sin contacto con móvil o reloj.
Integración de pagos, registro fiscal y servicios del operador.
Transporta monedas y fichas desde los paneles de los puestos hasta las cajas del contenedor técnico, facilitando la recogida del efectivo.
Conoce su aplicación +
Las monedas de los puestos llegan a un solo lugar. OCTOPUS transporta monedas y fichas desde los paneles de lavado hasta cajas de acero en el contenedor técnico.
El transporte se realiza por vacío a través de tuberías bajo el pavimento de hormigón armado. Las turbinas y las tuberías con capa deslizante de teflón favorecen la circulación de las monedas. El operador recoge el efectivo en el espacio técnico, simplificando su gestión diaria.
Recogida de monedas y fichas en el contenedor técnico.
Conductos de transporte previstos en la infraestructura del pavimento.
Posibilidad de conexión con COIN FLOW y alimentación automática de la máquina de cambio.
Dirige las monedas recogidas en el contenedor hacia la máquina de cambio, reduciendo la necesidad de reponerlas manualmente.
Conoce su aplicación +
Las monedas vuelven a circular. COIN FLOW alimenta automáticamente la máquina de cambio con las monedas almacenadas en el contenedor técnico.
En lugar de trasladar manualmente las monedas a la máquina de cambio, el operador aprovecha su circulación continua. Los clientes cambian billetes por monedas y estas vuelven desde los puestos al espacio técnico. La solución reduce las reposiciones manuales del depósito y facilita la organización.
Traslado automático de monedas desde las cajas a la máquina de cambio.
Menos tareas de reposición manual de monedas.
Compatibilidad con el sistema de transporte de monedas OCTOPUS.
La distribución cuidada de los equipos, la dosificación y los controles facilita el uso diario y el mantenimiento del centro.
Conoce su aplicación +
Tecnología cómoda también para el operador. EASY TO USE es una forma de diseñar centros que facilita los ajustes, la operación diaria y el mantenimiento.
La dosificación es independiente por puesto, programa y producto. Montamos las bombas sobre bancadas que reducen las vibraciones y preparamos los sistemas para facilitar su montaje y desmontaje. Los cables y conductos identificados y numerados, la pantalla táctil, las tomas de agua y los enchufes accesibles facilitan el trabajo diario.
Dosificación independiente de productos químicos por puesto y programa.
Acceso a los equipos para revisiones y modernizaciones.
Instalación eléctrica organizada y control intuitivo.
Las tarjetas de fidelización permiten desarrollar ofertas para clientes habituales y flotas, con condiciones adaptadas al centro.
Conoce su aplicación +
Un motivo para volver a tu centro. TIXE CARD facilita la atención a clientes habituales y las ofertas para flotas.
Las tarjetas pueden llevar el diseño estándar de TIXE o la identidad de un centro concreto. Las máquinas de cambio debidamente equipadas permiten emitirlas y recargarlas. Adaptamos los descuentos individuales y la facturación de flotas a la configuración del sistema y a las reglas del programa de fidelización.
Tarjetas con diseño estándar o personalizado.
Emisión y recarga en una máquina de cambio debidamente equipada.
Gestión de descuentos y liquidaciones para clientes habituales y flotas.
Preparación para condiciones variables, protecciones y elementos fabricados en planta.
6 sistemas · desliza para ver más
IHS
Los sensores integrados en el pavimento permiten adaptar la calefacción a la temperatura de los puestos.
Conoce su aplicación +
Calefacción que responde a la temperatura del puesto. IHS lee los datos de sensores integrados directamente en el pavimento.
El controlador regula las electroválvulas del circuito de glicol que calienta la losa. La medición en el pavimento adapta la calefacción a sus condiciones reales, en lugar de basarse solo en la temperatura del aire. Así se controla con más precisión la calefacción en invierno.
Sensores de temperatura integrados en el pavimento.
Control del flujo de glicol mediante electroválvulas.
Reducción de la calefacción innecesaria y apoyo a la protección antihielo de los puestos.
Controla automáticamente la protección del sistema de lavado contra la congelación a bajas temperaturas.
Conoce su aplicación +
Protección automática del sistema de lavado durante las heladas. ANTI-FREEZE facilita el funcionamiento invernal sin añadir un sistema independiente de bombas y filtros antihielo.
El sistema utiliza el control previsto en la tecnología TIXE. Menos componentes adicionales simplifican la operación y la preparación estacional. ANTI-FREEZE protege el sistema de lavado e IHS controla la calefacción del pavimento; adaptamos ambos a las condiciones locales.
Control automático de la protección del sistema de lavado.
Solución integrada en la tecnología TIXE.
Preparación para el invierno que abarca equipos, ajustes y operación del centro.
Las protecciones ayudan a la instalación a afrontar interrupciones momentáneas del suministro de agua o electricidad.
Conoce su aplicación +
Protecciones previstas junto con la tecnología. TECH SECURITY ayuda a proteger los equipos durante interrupciones momentáneas del suministro de agua y energía.
El sistema contempla protecciones de alimentación, reinicio cuando se recuperan las condiciones adecuadas, puesta a tierra y ventilación activa del cuadro eléctrico. El control del agua reduce el riesgo de que las bombas de alta presión trabajen en condiciones incorrectas, y la ventilación ayuda a evacuar calor durante un uso intensivo.
Respuesta del sistema ante una falta momentánea de energía o agua.
Puesta a tierra de equipos e instalaciones.
Ventilación activa del cuadro eléctrico y vuelta controlada al funcionamiento.
Montamos y comprobamos los equipos en la planta de TIXE. El contenedor terminado se transporta al emplazamiento de la inversión.
Conoce su aplicación +
Un espacio técnico diseñado para la tecnología de lavado. El contenedor prefabricado TIXE se fabrica considerando el peso de depósitos, calderas y demás equipos.
El suelo combina tablero estructural de cemento Cetris y acero inoxidable estriado. Los paneles sándwich PIR aíslan y el bastidor se protege con cuatro capas de recubrimiento. Puertas reforzadas, viseras de acero inoxidable y rejillas de ventilación completan la estructura. Montamos los equipos en planta, transportamos el contenedor equipado a la parcela y lo colocamos con grúa.
Pasos preparados para agua, saneamiento, calefacción, monedas e instalación eléctrica.
Espacio de mantenimiento y ventilación adaptados a la distribución de los equipos.
Tamaño del contenedor adaptado a Rapid o Express y al equipamiento previsto.
Preparamos los elementos estructurales en fábrica y los ensamblamos en obra siguiendo el proyecto de tu centro.
Conoce su aplicación +
Precisión preparada en fábrica. Calculamos la estructura del centro para la ubicación de la inversión, considerando las cargas de nieve y viento.
Los planos de ejecución guían la fabricación de elementos de acero cortados, soldados y galvanizados en caliente en planta. En la parcela se montan con grúa y uniones atornilladas. No soldar in situ facilita la organización y acorta el montaje de la estructura.
Cálculos estructurales adaptados a las condiciones locales.
Preparación y protección de los componentes en fábrica.
Montaje en la parcela mediante uniones atornilladas.
Calefacción, sensores y trazado de instalaciones previstos en un único sistema de losas prefabricadas.
Conoce su aplicación +
Pavimento con instalaciones planificadas desde el principio. Las losas prefabricadas TIXE combinan la base de los puestos con la infraestructura necesaria para el centro.
Las losas incorporan aislamiento térmico, calefacción con sensores y canales y pasos para instalaciones. Las conexiones se adaptan al contenedor, paneles, lanzas y cepillos. Losas, vigas y zapatas forman un conjunto unido con material flexible. Los elementos llegan de fábrica y se montan con grúa, reduciendo los trabajos de pavimentación en obra.
Hormigón con árido de basalto y granito, compactado en fábrica; clases F150 y W8 declaradas por TIXE.
Espacio para instalaciones bajo las losas que facilita el acceso al modernizar.
Sistema desmontable: trasladarlo requiere evaluar la nueva ubicación y el proyecto.
Una lista clara de programas TIXE. Despliega el que te interese para conocer su aplicación.
Carrocería 07 programas
01Prelavado de llantas e insectosUn producto alcalino activo ayuda a eliminar la suciedad antes del lavado principal.
Un producto alcalino activo ayuda a eliminar la suciedad antes del lavado principal. El programa utiliza una lanza específica y un sistema independiente de bombeo y tuberías, adaptados a este producto.
El circuito separado permite adaptar los componentes y la dosificación a un detergente exigente.
02Espuma activaUna lanza específica cubre la carrocería de espuma que ablanda la suciedad antes del lavado principal.
Una lanza específica cubre la carrocería de espuma que ablanda la suciedad antes del lavado principal. El sistema se diseña para aplicar el producto uniformemente y utilizar el puesto con comodidad.
03Lavado principalAgua caliente descalcificada con detergente, suministrada a alta presión por la lanza…
Agua caliente descalcificada con detergente, suministrada a alta presión por la lanza principal. La dosificación independiente permite ajustar con precisión el producto para cada programa y puesto.
El sistema puede combinarse con TOP GUN, adaptando los parámetros a la calidad del lavado y los costes de explotación.
04Lavado con cepillo XXLEl cepillo de cerdas naturales facilita eliminar la suciedad más persistente.
El cepillo de cerdas naturales facilita eliminar la suciedad más persistente. El mango perfilado y los protectores permiten manejarlo cómodamente, y el sistema de aireación aumenta la espuma.
El programa utiliza agua caliente descalcificada con detergente. El sistema de cepillo puede combinarse con DOUBLE POWER para intensificar la espuma.
05AclaradoEl agua fría descalcificada de la lanza principal elimina los restos de detergente y…
El agua fría descalcificada de la lanza principal elimina los restos de detergente y suciedad. La presión y el caudal se seleccionan para aclarar eficazmente con un consumo de agua razonable.
06EnceradoLa cera polimérica aplicada con agua descalcificada crea una capa protectora sobre la pintura.
La cera polimérica aplicada con agua descalcificada crea una capa protectora sobre la pintura. La menor presión de este programa favorece su depósito sobre la superficie y permite controlar el consumo.
07Acabado brillanteEl aclarado final con agua osmotizada reduce las marcas minerales y las manchas al secarse el coche.
El aclarado final con agua osmotizada reduce las marcas minerales y las manchas al secarse el coche. Las membranas RO preparan el agua y el control adapta el caudal y la presión a esta fase.
01Lavado de bajosAgua caliente descalcificada con detergente suministrada a alta presión.
Agua caliente descalcificada con detergente suministrada a alta presión. Las boquillas orientadas en distintas direcciones ayudan a cubrir más superficie de los bajos, y el carro y la empuñadura perfilada facilitan pasar la lanza bajo el vehículo.
02Protección de bajosUna cera cerámica específica se aplica con agua caliente descalcificada mediante una lanza con carro.
Una cera cerámica específica se aplica con agua caliente descalcificada mediante una lanza con carro. El programa añade una fase de protección superficial al lavado de bajos.
CYCLO-BOOSTER. Recuperación de agua de las aguas residuales.
CYCLO-BOOSTER devuelve el agua al circuito.
La recuperación y reutilización de agua es una de las líneas de desarrollo de TIXE. CYCLO-BOOSTER se creó para depurar aguas residuales de proceso y preparar el agua recuperada para reutilizarla en el centro. El sistema se desarrolló dentro de TIXECO, con la colaboración de ingenieros TIXE y científicos de la Facultad de Ingeniería Mecánica de la Universidad Politécnica de Lublin.
Proyecto finalizado · preparación para su implantación
Base investigadora. En 2021–2023, Tixewash Polska y la Universidad Politécnica de Lublin desarrollaron un proyecto de recuperación y ahorro de agua y energía, cofinanciado mediante una convocatoria de NCBR.
CYCLO-BOOSTER
80%
recuperación media de aguas residuales de proceso para su reutilización
Datos de TIXE. El resultado depende de la configuración y de las condiciones de funcionamiento del centro.
Del proyecto a la aplicación
Proyecto terminado. Próximo paso: implantación.
Hemos finalizado el proyecto CYCLO-BOOSTER. Preparamos la tecnología para su implantación en un futuro próximo como parte de una gestión bien planificada del agua del centro.
Su función es reducir la demanda de agua nueva reutilizando la que ya ha participado en el lavado. Adaptamos la integración del sistema a cada centro y su tecnología.
01
Recuperación
Agua procedente de aguas residuales de proceso.
02
Tratamiento
Preparación para la reutilización.
03
Reutilización
Retorno del agua al proceso de lavado.
Presentación · Motortec 2025
CYCLO-BOOSTER en Madrid.
Primera presentación del sistema durante Motortec 2025, feria del sector de la automoción en IFEMA MADRID. Presentamos la tecnología de recuperación de agua y su papel en el desarrollo de los centros.
23–26 de abril de 2025 · Madrid, España
3 fotos · desliza para ver las siguientes
01 El sistema de cerca02 Motortec · IFEMA MADRID03 Exposición ferial
La recuperación de agua es parte de un conjunto. Las demás soluciones apoyan el proceso de lavado, la reducción del consumo de suministros y el funcionamiento en invierno.
DOUBLE POWERProceso de lavado+
Apoya el sistema de cepillo XXL. La aireación intensiva aumenta la cantidad de espuma y ayuda a eliminar la suciedad mientras limita el consumo de agua.
TOP GUNPresión y agua+
Aumenta la presión de lavado y, al mismo tiempo, limita el consumo de agua. Favorece la eficacia de la lanza.
MULTI-BAR DRAGONConsumo de suministros+
Sistema de lavado diseñado para limitar el consumo de agua y energía, así como la carga de los componentes principales del centro de lavado.
IHSCalefacción del pavimento+
Adapta la calefacción a la temperatura del pavimento. Ayuda a proteger los puestos frente a la congelación y a utilizar la energía de forma racional.
AQUARIUSAgua de ósmosis+
Recupera el agua de rechazo de la ósmosis inversa para usos auxiliares en el centro de lavado, como la limpieza de las instalaciones.
Selección de tecnología
Hablemos de tu centro de lavado.
Seleccionaremos los sistemas según el plan de inversión o modernización.
Nuestra experiencia en el sector de los centros de lavado de autoservicio se remonta a 2006. Somos una empresa polaca de capital polaco: diseñamos, fabricamos y apoyamos a los propietarios de centros de lavado en su trabajo diario.
En 2023 reunimos todos los departamentos en nuestra nueva sede. Diseñadores, ingenieros, producción, almacén y servicio técnico trabajan cerca, en un mismo proyecto y con acuerdos compartidos.
Para ti, esto significa interlocutores definidos, una comunicación fluida y un respaldo que sigue disponible después de abrir el centro de lavado.
Oficina y equipo · desde las premisas de la inversión hasta la documentación.
Fabricación propia
Fabricación y control de los centros de lavado.
Preparamos los componentes y las estructuras en nuestra planta. La prefabricación permite controlar la ejecución antes de la entrega y agiliza el montaje en la parcela.
Nave de producción TIXE · preparación de módulos y equipos.
Un estándar compartido
Los equipos trabajan conforme a esquemas y procedimientos de montaje definidos.
Control en cada etapa
Comprobamos los componentes, la estanqueidad, la presión y el funcionamiento de los sistemas hidráulicos y eléctricos.
Cuidado del detalle
También verificamos el acabado y el acceso a los componentes para el mantenimiento posterior.
Tecnología cuidada desde el diseño hasta el montaje.
Investigación y desarrollo
Investigación y desarrollo de tecnologías de lavado.
Nuestro departamento de I+D desarrolla sistemas pensando en la eficacia del lavado, la durabilidad y el consumo de recursos. Combinamos el trabajo de ingeniería con la experiencia como fabricante y operador de centros de lavado.
DRAGON, IHS y CYCLO-BOOSTER responden a necesidades concretas: lavado, calefacción y reutilización del agua. También colaboramos con universidades técnicas en el desarrollo de tecnologías.
Producción responsable. Contamos con el Certificado de Producción Más Limpia. Desarrollamos soluciones que reducen el consumo de agua y energía, así como los productos químicos HETIX.
Almacén, logística y servicio técnico
Un respaldo que permanece a tu lado.
El almacén colabora con producción y servicio técnico. Preparamos componentes, recambios y productos químicos para nuevos proyectos y centros de lavado en funcionamiento.
Tras la puesta en marcha, ayudamos con las revisiones, las reparaciones y la ampliación del equipamiento. Conoces el departamento adecuado y sabes a quién acudir en cada ocasión.
Almacén y logística · recursos compartidos para producción y servicio técnico.
Nuestra trayectoria
Llevamos creciendo desde 2006.
Comenzamos como Tixewash Polska. Desde 2025 operamos como TIXE Sp. z o.o. Nuestra trayectoria incluye numerosos proyectos, una moderna planta de producción y proyectos de investigación.
Instalaciones propias.Sede actual · Czechowice-DziedziceTecnología propia.Presentación · Motortec 2025
Iniciamos nuestra actividad en el sector de los centros de lavado de autoservicio y sin contacto. Es el comienzo de nuestra experiencia en el sector.
2010
Tixewash Polska y la fabricación propia
Nace Tixewash Polska. Comenzamos a fabricar centros de lavado en Polonia bajo las marcas Tixewash y Tixexpress.
2012
El primer centro de lavado en el extranjero
Ponemos en marcha nuestro primer centro de lavado fuera de Polonia. Es un paso más en el desarrollo de nuestra actividad.
2014
Centro de lavado de autoservicio
Desarrollamos el concepto de centro de lavado de vehículos de autoservicio. Los equipos complementarios amplían la oferta de servicios disponibles en el centro.
2015
Pavimento prefabricado
Incorporamos el pavimento prefabricado a nuestros proyectos de centros de lavado.
2016
Ahorro y nuevas formas de pago
Implantamos sistemas de ahorro y pagos sin contacto y NFC.
2017
Los primeros 100 centros de lavado
Vendemos los primeros 100 centros de lavado fabricados en Polonia.
2020
Inicio del proyecto TIXECO
Comenzamos a desarrollar el centro de lavado TIXECO con sistemas de ahorro y reciclaje de agua. El proyecto con Politechnika Lubelska es seleccionado para recibir financiación en la convocatoria «Projekty aplikacyjne» del NCBR.
Junto con la Universidad Tecnológica de Lublin trabajamos en un sistema compacto de recuperación y ahorro de agua y energía para un centro de lavado de autoservicio.
Comenzamos las pruebas del centro de lavado TIXECO en Bielsko-Biała.
2023
Producción Más Limpia
En el marco de la Academia de Producción Más Limpia implantamos una instalación que aprovecha el agua de rechazo de la ósmosis inversa para mantener limpio el centro de lavado.
Servicio técnico y recambios para centros de lavado.
El servicio técnico TIXE incluye revisiones, avisos de avería y selección de recambios para centros de lavado. Contacta con nuestro equipo para acordar el alcance del soporte para tus instalaciones.
Elige una revisión, una reparación en garantía o fuera de garantía de tu centro de lavado TIXE. Prepara los datos básicos de las instalaciones y los síntomas para facilitar la gestión de la solicitud.
Revisión del centro de lavado
Acuerda con el servicio técnico el alcance de los trabajos y una fecha conveniente.
¿Necesitas piezas de desgaste para un centro de lavado TIXE? Prepara los datos de las instalaciones y el nombre o una foto de la pieza, y contacta con el equipo para seleccionarla y pedirla.
¿Qué necesita tu centro de lavado?
Datos del centro de lavado
Número de cliente, si lo conoces, y ubicación.
Recambios necesarios
Nombre, referencia o foto de la pieza y cantidad.
Contacto y entrega
Teléfono, persona de contacto y dirección de entrega.
Productos químicos HETIX para centros de lavado de autoservicio.
La gama HETIX incluye productos para el lavado y cuidado de vehículos en centros de lavado. Elige una aplicación y conoce los productos adecuados para cada programa.
Elige una aplicación.
Fórmula concentrada
Eficacia de lavado. Control del consumo.
Productos líquidos HETIX para programas de lavado, cuidado y mantenimiento diario de las instalaciones. Elegir el producto y la dosificación adecuados ayuda a obtener un buen resultado con un consumo controlado.
Pulverización para llantas, pasos de rueda y restos de insectos.
Conocer el producto +
Producto concentrado para llantas y pasos de rueda y para eliminar insectos de la carrocería. Disuelve grasas, aceites, depósitos de las pastillas de freno y barro. Destinado a centros de lavado de autoservicio; apto para acero y aluminio.
Espuma activa alcalina para ablandar la suciedad difícil.
Conocer el producto +
Producto alcalino concentrado para ablandar previamente la suciedad de la carrocería. La espuma activa ayuda a preparar las superficies muy sucias para las siguientes fases del lavado de autoservicio.
Producto concentrado que ablanda la suciedad mediante una espuma activa densa. Destinado a centros de lavado de autoservicio, incluso para superficies muy sucias. El aroma a cereza completa la experiencia de lavado.
Producto concentrado para ablandar previamente la suciedad de la carrocería. Su espuma activa densa ayuda a eliminar la suciedad difícil durante el lavado de autoservicio.
Producto para el lavado principal de vehículos en centros de autoservicio. Ablanda la suciedad y elimina los residuos habituales de la circulación, ayudando a proteger las piezas delicadas del vehículo frente a la corrosión.
Producto concentrado para el lavado principal. Ablanda la suciedad, elimina los residuos habituales de la circulación y ayuda a proteger las piezas delicadas del vehículo frente a la corrosión. Variante con aroma a cereza, exclusivamente para uso profesional.
Concentrado para el lavado del vehículo con cepillo.
Conocer el producto +
Producto activo para el lavado con cepillo en centros de autoservicio. Ayuda a eliminar la suciedad de la carrocería, incluso en superficies muy sucias.
Lavado con cepillo, espuma abundante y aroma a café.
Conocer el producto +
Producto concentrado para el lavado con cepillo, con formación de espuma reforzada. Disuelve la suciedad depositada en el vehículo, y su aroma a café distingue este programa de lavado.
Producto concentrado para el lavado con cepillo en centros de autoservicio. Su mayor formación de espuma ayuda a disolver la suciedad de la carrocería. Variante con un agradable aroma a cereza.
Hidrocera con aroma cítrico. Brillo y secado más fácil.
Conocer el producto +
Hidrocera concentrada para dar brillo a la pintura y a las piezas de plástico y goma. Favorece el secado y la protección de la pintura frente a la intemperie. Variante con aroma cítrico.
Hidrocera concentrada para pintura y piezas de plástico y goma. Aporta brillo y favorece el secado y la protección frente a la intemperie. Variante con aroma a eucalipto.
Recubrimiento de PTFE que favorece el brillo y la protección de la carrocería.
Conocer el producto +
Producto basado en el fluoropolímero PTFE para pintura, plásticos y piezas de goma. Forma una capa que limita la acumulación de suciedad y favorece el secado y la protección frente a la intemperie.
Concentrado para limpiar tapicerías con equipos específicos.
Conocer el producto +
Producto para limpiar el interior del vehículo mediante equipos dosificadores y de lavado en centros de lavado. Ayuda a eliminar manchas persistentes y suciedad acumulada durante años, devolviendo a la tapicería un aspecto fresco.
Cristales, faros y superficies no porosas limpios y sin marcas.
Conocer el producto +
Producto para cristales, ópticas de faros y otras superficies no porosas, destinado a dispensadores específicos. Elimina suciedad de la carretera, barro, sal y restos de insectos sin dejar marcas.
Limpieza y renovación del aspecto de los neumáticos.
Conocer el producto +
Producto para limpiar y acondicionar neumáticos, utilizado en equipos dosificadores específicos de centros de lavado. Devuelve a la goma un aspecto fresco y disimula pequeñas rozaduras y decoloraciones.
Limpieza y cuidado de los elementos plásticos del vehículo.
Conocer el producto +
Producto para limpiar y acondicionar plásticos, destinado a equipos dosificadores específicos. Renueva el aspecto de las superficies y disimula pequeños arañazos y decoloraciones.
Elimina suciedad de uso, grasa, polvo y depósitos de la tapicería de cuero. Para uso profesional en detailing y equipos específicos de centros de lavado.
Solo para cueros protegidos con acabado. No usar en cuero sin proteger, anilina ni nobuk.
Fragancia profesional preparada para dispensadores de centros de lavado. Refresca el interior, elimina olores desagradables y proporciona una frescura duradera.
Concentrado de líquido limpiaparabrisas de verano.
Conocer el producto +
Para lavar y rociar cristales y faros en condiciones estivales. Preparado para dispensadores profesionales de centros de lavado. Elimina polvo, insectos, suciedad de la carretera y residuos de uso.
Concentrado de líquido limpiaparabrisas de invierno.
Conocer el producto +
Para lavar y rociar cristales y faros en condiciones invernales. Preparado para dispensadores profesionales de centros de lavado. Elimina barro, sal, suciedad de la carretera y residuos de uso.
Producto ácido para depósitos en superficies resistentes a ácidos fuertes.
Conocer el producto +
Concentrado para la limpieza química de depósitos generados durante el funcionamiento del centro de lavado. Ayuda a eliminar residuos de cera, polvo detergente y otras mezclas químicas, así como depósitos de cal y óxido.
Para superficies lavables resistentes al agua y a los ácidos fuertes. Antes de usarlo, comprueba la compatibilidad del material con las recomendaciones del producto.
Selección de productos químicos. Preguntas y respuestas.
¿Cómo elegir el producto y la dosificación? +
El punto de partida es el programa de lavado, el dosificador y el tipo de suciedad. Indícanos la configuración de tu centro: te ayudaremos a elegir el producto y los ajustes conforme a sus recomendaciones.
¿Todos los productos sirven para cualquier superficie? +
Cada producto tiene un uso definido. Antes de utilizarlo, consulta la etiqueta y la ficha del producto, incluida la concentración recomendada y la compatibilidad con el material que se va a limpiar. Las limitaciones de SKIN y ULTRA CLEANER también aparecen en sus descripciones.
¿Cómo pedir productos HETIX? +
Selecciona «Consultar el producto» junto al que te interese. Su nombre se añadirá a la consulta. Indica la ubicación del centro y la cantidad necesaria para acordar la oferta y la entrega.
Elige los productos químicos para tu centro de lavado.
Te ayudamos a seleccionar productos según los programas y los equipos.
Parcela para un centro de lavado. ¿Qué comprobar antes de comprar?
Un buen terreno combina acceso, posibilidades de construcción, suministros y distribución funcional. Descubre cómo pasar del mapa a una lista de acuerdos concretos.
TIXE: evaluamos el terreno junto con la circulación y el espacio para el mantenimiento de las instalaciones.
6áreas de evaluaciónDesde la identificación de la parcela hasta el alcance de los costes.
2sentidos de accesoRecorre la ruta real desde ambos lados de la carretera.
1plano base comúnPuestos, suministros y circulación en un mismo plano.
Qué encontrarás en la guía
Evalúa la parcela en seis áreas: identificación del terreno, planificación, acceso, suministros, distribución del centro y alcance de los costes. Reúne las confirmaciones y la lista de incógnitas antes de decidir la compra o el arrendamiento.
¿Por dónde empezar a evaluar una parcela?
Establece el identificador completo de la parcela, la zona catastral y el municipio. Un mismo número puede repetirse en distintos lugares. En Geoportal puedes comprobar la ubicación y los datos catastrales disponibles, y en las fotos, el entorno. Guarda la fuente del mapa y la fecha de descarga.
Después, determina qué terreno incluye realmente la compra o el arrendamiento que estás considerando. Señala los edificios existentes, zanjas, árboles, taludes y zonas necesarias para circular. Si utilizar alguna parte del terreno requiere un acuerdo independiente, muéstralo en el plano desde el principio.
¿Cómo comprobar la planificación y el acceso?
Consulta en el municipio la documentación de planificación vigente para el terreno. El proyectista debe relacionar el uso previsto con esas disposiciones y determinar la documentación y las autorizaciones posteriores. Si no existe un plan local, establece el procedimiento aplicable a esa ubicación. La proximidad de otros servicios no garantiza que se pueda construir un centro de lavado.
01
Uso permitido
¿Qué establecen las disposiciones vigentes para la parcela? ¿Qué limitaciones afectan a la construcción, la urbanización y el entorno?
02
Acceso a la vía pública
¿Cómo se garantizarán el acceso y la entrada? ¿Qué condiciones deben acordarse con el gestor de la vía e incluirse en el proyecto?
03
Comodidad del cliente
¿El conductor ve la entrada con suficiente antelación? ¿Cómo son el giro, el regreso y el acceso en horas de mayor tráfico?
Recorre la ruta desde ambas direcciones. Fíjate en la mediana, las prohibiciones de giro, la cercanía de cruces y las colas en la carretera. Anota las observaciones por separado de los acuerdos formales: un acceso existente cómodo no confirma automáticamente las condiciones definitivas del proyecto.
Suministros: ¿qué hay que confirmar?
Una red junto a la parcela es solo el inicio de las comprobaciones. Para elegir la solución se necesitan los parámetros, las condiciones de conexión y el alcance de los trabajos. Reúne estos datos para la configuración elegida y entrégalos a quienes coordinan el proyecto.
Suministros: temas para tratar con el proyectista y los operadores correspondientes
Área
Preguntas por resolver
Agua
¿Qué parámetros de suministro están disponibles? ¿Qué datos sobre la calidad del agua se necesitan para seleccionar su tratamiento?
Energía y calefacción
¿Qué potencia requiere la tecnología elegida y cómo puede suministrarse? ¿Cómo influye la fuente de calor seleccionada en las instalaciones?
Aguas residuales
¿Qué sistema de evacuación y tratamiento de aguas residuales está permitido para el proyecto? ¿Qué condiciones deben cumplirse?
Aguas pluviales
¿Cómo se resolverán el drenaje y la gestión del agua del terreno? ¿Dónde deben preverse equipos o depósitos?
Añade a cada partida el responsable de ejecución, el estado de confirmación, el alcance estimado y el plazo. Las alternativas requieren una comprobación independiente. La ausencia de una red no permite determinar por sí sola toda la viabilidad. Encontrarás más información sobre los circuitos de agua en la guía técnica.
¿Cuánto espacio necesita realmente un centro de lavado?
La superficie del anuncio no basta para elegir el número de puestos. Sitúa en un mismo plano el perímetro del centro, el contenedor técnico, las zonas de espera, las maniobras, el equipamiento adicional y el acceso del personal. La forma y la posición de la entrada pueden cambiar las posibilidades de dos parcelas de tamaño similar.
Bucarest durante el montaje. El espacio de la parcela debe evaluarse junto con el entorno, la circulación y las zonas de apoyo.
Comprueba también un escenario práctico: coinciden una cola para lavar, un cliente en el aspirador y una entrega de suministros. ¿Sigue siendo posible circular, salir del puesto y acceder al contenedor? Conviene realizar esta prueba antes de aprobar el concepto de distribución.
¿Qué preparar para hablar con TIXE?
La lista siguiente ordena la información antes de decidir. Marca solo las áreas para las que tienes material que aportar. Una casilla sin marcar indica una tarea pendiente, no la descalificación automática del terreno.
La evaluación debe orientar una decisión concreta: profundizar en el análisis, corregir la propuesta o buscar otro terreno. Utiliza la misma lista para comparar varios lugares. Así podrás ver sus ventajas y el coste de resolver las incógnitas restantes.
FAQ
Preguntas frecuentes
¿Existe una única superficie mínima de parcela?
Una cifra de metros cuadrados no determina por sí sola la posibilidad de construir. También importan la geometría, el número de puestos, la carretera, las redes, las limitaciones locales y la organización de todo el centro.
¿Un mapa de internet basta para el proyecto?
Ayuda a identificar el terreno y preparar la conversación. El proyecto requiere documentación adecuada, cuyo alcance determina el proyectista en colaboración con el topógrafo.
¿Conviene comprobar el terreno antes de comprarlo?
Sí. Evaluar el acceso, los documentos, los suministros y la distribución inicial permite identificar antes las tareas y los costes que influyen en la decisión.
Fuentes y materiales
Elaboración de TIXE con materiales de GUGiK y GUNB. Las dimensiones indicadas proceden de las premisas iniciales de TIXE; no sustituyen la evaluación de una parcela concreta por un proyectista.
Análisis de la ubicación del centro. ¿Cómo evaluar su potencial?
El mapa, los datos y la observación deben conducir a una decisión. Comprueba de dónde pueden llegar los clientes y cómo distinguir un entorno favorable de una hipótesis que requiere verificación.
Materiales TIXE: analizamos conjuntamente la distribución de las instalaciones y su entorno.
3capas de análisisDatos, observaciones y conclusiones por comprobar.
2perspectivas de accesoEl trayecto hasta el centro y el regreso a la ruta habitual.
3opciones de decisiónContinuar, cambiar las premisas o buscar otro lugar.
Qué encontrarás en la guía
Combina los datos sobre población y tráfico con el acceso real, los servicios cercanos y la observación del mercado. Registra la fuente y la fecha de cada dato. El resultado es una propuesta para seguir trabajando y una lista de riesgos que deben incorporarse al presupuesto.
¿Qué incluye el análisis regional?
Empieza con una pregunta sencilla: ¿quién vendrá a este centro de lavado y en qué ocasiones? Un vecino, una persona que vuelve del trabajo y un conductor que visita una tienda cercana pueden tener rutas y expectativas distintas. Dibuja un área de acceso realista, considerando cruces, barreras viales y pasos disponibles.
01
Personas y rutas habituales
Examina las zonas residenciales, los lugares de trabajo y los servicios. Describe cómo encaja el centro previsto en los desplazamientos habituales de los clientes.
02
Accesibilidad de la ubicación
Evalúa la entrada, la visibilidad y la facilidad para retomar la ruta. La cercanía en el mapa no siempre significa un acceso corto o sencillo.
03
Servicios disponibles
Comprueba qué necesidades cubre ya el mercado local y dónde puedes ofrecer una comodidad concreta o una función adicional.
El análisis regional ordena los argumentos de mercado. Paralelamente hay que evaluar la parcela, los suministros y las posibilidades de construcción. Una buena ubicación por demanda puede requerir obras costosas que cambien la rentabilidad de la propuesta.
¿Qué datos resultan útiles?
El Banco de Datos Locales de GUS ayuda a describir la población, la vivienda y los cambios del entorno por unidades territoriales. Anota el ámbito, el año y la definición del indicador para cada valor. Compara datos de la misma escala territorial y consulta los metadatos disponibles.
Relaciona los datos con preguntas, sin convertirlos automáticamente en conclusiones
Información
Qué ayuda a evaluar
Qué no determina por sí sola
Población y vivienda
El tamaño del entorno y la dirección de sus cambios.
Cuántos habitantes se convertirán en clientes.
Tiendas y lugares de trabajo
Posibles ocasiones de visita durante los desplazamientos habituales.
Si el cliente podrá llegar cómodamente y retomar su ruta.
Nuevas inversiones cercanas
La posible dirección futura de desarrollo de la zona.
Si el proyecto previsto se ejecutará en el plazo anunciado.
Observaciones sobre el terreno
El uso actual de las carreteras y los servicios.
Una visión completa de la temporada o de las ventas anuales.
Conserva una hoja de fuentes. Si algunos datos son antiguos, añade una observación del estado actual. Incluye una urbanización o tienda anunciada en un escenario separado; no trates una inversión futura como si ya generara visitas.
¿Cómo interpretar la intensidad del tráfico?
La Medición General del Tráfico de GDDKiA recoge parámetros de los tramos estudiados, incluida la intensidad media diaria anual. Es un contexto útil, pero no mide las entradas a la parcela. Conserva el año, la identificación del tramo y la definición de la medida junto al valor.
Comprueba la dirección del tráfico predominante respecto a la entrada. Fíjate en la posibilidad de girar, cambiar de sentido y salir cuando la vía está más cargada. Si el tráfico circula principalmente por el lado contrario, verifica la ruta real hasta el centro.
No conviertas todos los vehículos que pasan en lavados mediante un porcentaje fijo y universal. Describe cualquier hipótesis de captación como un escenario e indica qué observaciones la respaldan. Después, relaciónala con el análisis económico de la inversión.
¿Qué comprobar en el mercado local?
Observar centros en funcionamiento permite describir los servicios disponibles: número de puestos, equipos, pagos, claridad de uso y facilidad de acceso. Registra hechos visibles para el cliente. El aspecto exterior y una cola puntual no informan sobre la facturación.
Material TIXE: conviene evaluar la oferta del centro junto con su entorno y la forma de utilizar los puestos.
Ejemplo de registro; no son resultados de medición de una ubicación concreta
Observación de ejemplo
Posible interpretación
Qué comprobar después
Viernes, 16:00–17:00: espera junto a los puestos.
Posible aumento de la demanda después del trabajo.
Repite la observación otro viernes y anota el tiempo y la disponibilidad de puestos.
Martes, 10:00–11:00: poco uso.
Una franja más tranquila o influencia de las condiciones.
Compara otras horas y otro día con un tiempo similar.
Sábado, 11:00–12:00: zona de aspirado ocupada.
Los servicios adicionales pueden necesitar espacio suficiente.
Comprueba el tiempo de ocupación y cómo afecta esta zona a la circulación.
Las horas de la tabla son una propuesta para diversificar las observaciones. Adáptalas a las rutas habituales de tu zona. Registra la fecha, el tiempo, la duración de la observación y los acontecimientos inusuales. Así evitarás sacar conclusiones sobre todo el mercado a partir de una sola visita.
¿Cuál debe ser el resultado del análisis?
Finaliza el análisis con una ficha breve de decisión: argumentos a favor, limitaciones, incógnitas y tareas pendientes. Presenta una propuesta base y explica qué tendría que cambiar para justificar un centro mayor o menor.
FAQ
Preguntas frecuentes
¿El análisis regional predice el beneficio?
La evaluación del entorno aporta hipótesis para el modelo. El resultado financiero requiere además los costes completos, las condiciones de financiación y los escenarios de ventas del proyecto concreto.
¿La presencia de otros centros de lavado descarta la ubicación?
No lo determina por sí sola. Hay que evaluar los servicios disponibles, la demanda, el acceso y cómo responderá el nuevo centro a las necesidades reales de los clientes.
¿Puedo comparar varios lugares?
Sí. Mantén los mismos criterios, periodos de datos y método de observación. Muestra también para cada parcela las condiciones técnicas y los costes que deben comprobarse.
Fuentes y materiales
Elaboración de TIXE. Las horas y situaciones de la tabla ilustran cómo realizar observaciones; no constituyen un estudio de un mercado concreto ni una previsión de ventas.
Distribución de un centro de lavado. ¿Qué definir antes del proyecto?
Un centro bien distribuido funciona como un conjunto: entrada, espera, puestos, aspiradores y acceso a la tecnología. Descubre cómo comprobar esa distribución antes de la siguiente etapa.
Materiales TIXE: los puestos, los servicios adicionales y la circulación necesitan espacio en una distribución coherente.
5etapas de la visitaEntrada, espera, lavado, servicios adicionales y salida.
3capas de selecciónTecnología, estructura y equipamiento.
1versión actualEl plano, la especificación y el presupuesto deben coincidir.
Qué encontrarás en la guía
Reúne en un plano las funciones del centro, la circulación, el contenedor técnico y las instalaciones. Recorre el itinerario del cliente y del personal. Después acuerda el alcance con el proyectista y los proveedores. El concepto inicial de TIXE sirve como material para el desarrollo posterior del proyecto.
¿Qué debe mostrar el concepto?
El concepto debe explicar cómo funcionará el centro en ese terreno. Muestra los puestos de lavado, el contenedor técnico, la zona de servicios adicionales y la circulación. Incluye el acceso a los equipos, la entrega de suministros y el espacio necesario para el mantenimiento.
Empieza con un plano base adecuado. Señala los límites del área considerada, las redes conocidas, los elementos existentes y las limitaciones por comprobar. Indica qué datos están confirmados y cuáles se han supuesto para comparar alternativas. Quien vea el plano debe reconocer su estado de inmediato.
Adjunta al concepto una lista breve de premisas: tipos de vehículos, número de puestos, equipamiento para la apertura y posibles planes de ampliación. Así compararás soluciones completas, no solo el atractivo de los dibujos.
¿Cómo elegir el número de puestos y organizar la circulación?
Considera la escala del centro junto con la demanda local y la forma de la parcela. Cada puesto adicional también necesita circulación. Comprueba la distribución en momentos tranquilos y cuando coinciden varias actividades.
1. EntradaEl conductor identifica la entrada y elige el sentido correcto de circulación.
2. EsperaLos vehículos esperan en el lugar previsto, dejando libre el paso y el acceso a otras funciones.
3. LavadoLa entrada y la salida del puesto permiten utilizar los puestos contiguos.
4. Servicios adicionalesEl cliente puede pasar al aspirado o saltarse esta zona y dirigirse a la salida.
5. SalidaEl regreso a la vía pública no obliga a atravesar las zonas de uso de los equipos.
Es un esquema funcional que debe adaptarse a la distribución pasante o no pasante concreta. El proyectista evalúa las maniobras necesarias para los vehículos previstos. Analiza también el acceso del personal y las tareas de mantenimiento mientras se utiliza el resto del centro.
Material TIXE: el espacio de uso de los puestos y la circulación deben incluirse en un concepto común.
Tecnología y aspecto: ¿qué elegimos por separado?
Las decisiones están relacionadas, pero cumplen funciones distintas. En TIXE, Rapid y Express se refieren a la solución tecnológica y al contenedor técnico. Los nombres de las estructuras definen la forma del centro. Los equipos adicionales y los pagos concretan cómo se utiliza.
01
Tecnología y contenedor
Elige la configuración según los programas, los equipos y la operación. Considera el espacio técnico y los requisitos de instalación de la configuración concreta.
02
Estructura
Define la forma, los materiales y los colores. Algunas propuestas de TIXE son SIMPLE PREMIUM, QUADRA, MODERNA y FUTURA.
03
Equipamiento
Planifica los pagos, el aspirado y los demás servicios. Cada equipo necesita espacio de uso, conexiones y acceso para el mantenimiento.
El plano debe corresponder a la lista actual de equipos. Si prevés equipamiento en una segunda fase, reserva el espacio y acuerda la preparación de las instalaciones. La posibilidad de montarlo después debe confirmarse para la solución elegida. Puede ayudarte la comparación de tecnología y estructura.
¿Quién se encarga de cada trabajo?
Antes de pasar el concepto a la siguiente fase, establece quién aporta los datos, quién los verifica y quién decide. El mapa de funciones siguiente ordena la conversación. Las obligaciones y los alcances detallados se derivan de los contratos firmados.
Mapa de responsabilidades que debe concretarse en los contratos
Participante
Aportación habitual a la preparación
Qué conviene acordar
Inversor
Premisas, materiales sobre la parcela, selección de proyectistas y organización de trabajos fuera del suministro.
Persona que decide, presupuesto y procedimiento para aprobar cambios.
TIXE
Concepto y datos de la configuración tecnológica elegida dentro del alcance acordado.
Especificación actual, requisitos de preparación del terreno y límites del suministro.
Proyectista
Comprobación de las condiciones, documentación y coordinación de las especialidades correspondientes.
Alcance de los estudios, lista de autorizaciones e información necesaria de los proveedores.
Topógrafo
Documentación y mediciones topográficas adecuadas dentro del encargo.
Tipo de plano base, actualización de los datos y plazos de los trabajos necesarios.
Contratistas y operadores
Obras y conexiones acordadas e información sobre los parámetros de suministro.
Límites entre trabajos, plazos y condiciones de recepción y entrega de la siguiente fase.
Describe con especial precisión los límites entre alcances: cimentación de equipos, pasos de instalaciones, conexiones y preparación del terreno para el montaje. Asigna a cada tarea un coordinador de los acuerdos. Así ninguna cuestión quedará sin resolver entre dos contratistas.
¿Qué puede cambiar el concepto?
Nuevas condiciones de conexión, datos más precisos del terreno, acuerdos sobre la vía pública o cambios de equipamiento pueden exigir mover elementos. Comprueba cada cambio simultáneamente en la distribución, la especificación, el alcance de las obras y el presupuesto.
El trabajo comercial y el diseño pueden avanzar en paralelo. Sin embargo, antes de ejecutar se necesitan acuerdos coherentes sobre distribución, alcances, plazos y procedimientos. Con ellos resulta más fácil preparar el plan de montaje y recepción de los trabajos.
FAQ
Preguntas frecuentes
¿El concepto es un proyecto de construcción completo?
No. La distribución inicial de TIXE sirve para continuar el diseño y verificarlo para el terreno indicado. El proyectista prepara la documentación con el alcance correspondiente.
¿Puedo elegir primero el aspecto de la estructura?
Puedes definir una orientación visual. Coordina la elección definitiva con la tecnología, la circulación, las limitaciones de la parcela y el presupuesto.
¿Aumentar el número de puestos siempre mejora la distribución?
Debe evaluarse junto con la demanda, el espacio de espera, la circulación y las funciones adicionales. Que el contorno de un puesto quepa en el plano no confirma que todo el centro vaya a funcionar bien.
Fuentes y materiales
Elaboración de TIXE. El esquema muestra las funciones del centro y la tabla, una distribución habitual de temas por acordar. No sustituyen el proyecto ni los alcances definidos para una inversión concreta.
Modernización del centro de lavado de Zabrze. Antes y después.
Desliza la línea para comparar.
AntesDespués de la modernización
La misma ubicación. Nuevo aspecto e identidad TIXE.
Las flechas izquierda y derecha mueven la línea. Inicio muestra todo el centro después de la modernización; Fin, antes de ella.
Desliza los temas o utiliza las flechas.
Servicios de lavado
Más posibilidades en cada puesto.
Amplía la oferta con nuevos programas. Los adaptaremos a las instalaciones y al equipamiento de tu centro.
Pulverización para llantas
Espuma activa
Cepillo de lavado
Lavado de bajos
¿Qué facilita la ampliación de un centro TIXE?+
Diseñamos los pavimentos TIXE pensando en una amplia gama de programas. El control basado en Omron permite ampliar las funciones. En centros antiguos comprobamos el año de fabricación, la versión de control y el estado de las instalaciones para definir un alcance concreto.
¿Cuándo conviene sustituir el panel de control?+
Al añadir programas, cambiar el manejo o renovar los puestos. Los paneles con pantallas LCD pueden mostrar vídeos promocionales, publicidad y mensajes. Las funciones y la compatibilidad se seleccionan para el equipo y el controlador concretos.
Adaptamos las mejoras al problema real: encontrar un puesto libre, pagar o reducir el tiempo necesario para gestionar el efectivo.
Señalización de ocupación de puestos+
El sistema de semáforos ayuda a identificar un puesto libre. Conviene combinarlo con una señalización clara y una circulación organizada, especialmente en centros con varias filas de puestos.
Pagos sin contacto y fiscalización+
Podemos planificar pagos con tarjeta, teléfono o reloj inteligente e integración con el sistema de fiscalización. Comprobamos el alcance para los paneles de lavado y los equipos adicionales, teniendo en cuenta la compatibilidad de las instalaciones.
Máquinas de cambio y tarjetas de fidelización+
Una máquina de cambio que emite y recarga tarjetas puede facilitar la atención a clientes habituales. Adaptamos las promociones, la oferta para flotas y la liquidación al modelo de funcionamiento del centro.
Limpieza de tapicerías, pulverizadores para neumáticos y salpicaderos, fragancias, dispensadores de papel y productos para cristales o cuero, y compresores para inflar ruedas. Coordinamos los servicios con el espacio de la zona seca y las posibilidades de las instalaciones.
Explotación
Nuevas tecnologías en un centro de lavado en funcionamiento.
El diseño modular de muchos sistemas TIXE permite planificar mejoras en centros existentes. Evaluaremos qué se puede conservar y cómo integrar las nuevas soluciones con la instalación actual.
Prepara la ubicación, el año y el fabricante, fotos de las instalaciones técnicas y una lista de cambios deseados. Si analizas el consumo de suministros, adjunta datos de periodos comparables.
Evaluación del centroEstado de los equipos, documentación y objetivo del cambio.
Alcance y presupuestoPrioridades, compatibilidad de las instalaciones y reparto de trabajos.
Montaje y puesta en marchaCalendario, interrupciones necesarias y comprobación del funcionamiento.
Normas de uso del sitio web TIXE, el configurador y las herramientas de contacto.
Borrador · 13 de octubre de 2026. Propuesta para la vista previa actual del sitio. Antes de publicarla requiere la aprobación de TIXE y una revisión jurídica una vez definidas las funciones finales.
Prestador del servicio y contacto
El sitio es gestionado por TIXE Sp. z o.o., ul. Legionów 212, 43-502 Czechowice-Dziedzice. KRS: 0001158770, NIP: 1231228525, REGON: 142614350. Tribunal de Distrito de Katowice-Wschód en Katowice, VIII Sección Mercantil del Registro Judicial Nacional. Capital social: 200 000 PLN.
El uso del sitio es gratuito. Puedes consultar la oferta, las guías, los proyectos y los datos de contacto, utilizar el buscador y preparar la configuración de un centro de lavado y el texto de una consulta.
En la versión actual, los formularios de contacto, el análisis de inversión y el configurador preparan un mensaje de correo. Debes enviarlo desde tu propia cuenta. Rellenar los campos o abrir la aplicación de correo no envía por sí solo una solicitud a TIXE.
La Zona del colaborador tiene actualmente carácter informativo. El sitio no ofrece cuentas de clientes, inicio de sesión, carrito ni pagos en línea. La compra de centros de lavado, recambios, productos químicos y servicios requiere acuerdos independientes con TIXE. Un mensaje sobre servicio técnico no confirma una fecha de reparación ni la aceptación de un encargo.
Normas de uso
Para utilizar el sitio necesitas un navegador actualizado compatible con HTML, CSS y JavaScript. La versión en línea requiere acceso a internet, y enviar el mensaje preparado, acceso al correo. Tu operador de internet o telefonía puede aplicar cargos según tu contrato.
El servicio electrónico gratuito comienza cuando activas la función elegida. Puedes dejar de utilizarlo en cualquier momento cerrando el sitio. Esto no genera ninguna obligación de compra.
No se permite enviar contenido ilícito, vulnerar derechos de terceros ni realizar acciones que alteren el funcionamiento del sitio. Facilita solo los datos necesarios para gestionar tu consulta; no envíes contraseñas, datos de tarjetas de pago ni datos especialmente protegidos.
Materiales, configurador y oferta
Las descripciones, visualizaciones, guías y resultados del configurador ayudan a preparar una conversación. No sustituyen un proyecto individual, el análisis de la parcela ni una oferta vinculante. El alcance definitivo, la disponibilidad, el precio y los plazos se derivan de los acuerdos y del contrato con TIXE. El gráfico de presupuesto es orientativo.
Las fotos, los textos, los signos y otros materiales están protegidos legalmente. Puedes utilizarlos dentro de los límites de los usos legalmente permitidos; otros usos requieren la autorización correspondiente. Los derechos sobre materiales externos pertenecen a sus titulares.
TIXE procura que la información sea fiable. Puedes comunicar errores y datos desactualizados al correo de la oficina. Los enlaces externos llevan a sitios que funcionan con sus propias normas. Estas condiciones no limitan los derechos reconocidos por normas imperativas.
Problemas técnicos y reclamaciones
Comunica tus observaciones sobre el funcionamiento del sitio a biuro@tixe.pl o por escrito a la dirección de la sede. Describe el problema, cuándo ocurrió y cómo podemos responderte. La información del navegador o una captura de pantalla puede ayudar a aclararlo.
El plazo de respuesta propuesto es de hasta 14 días desde la recepción de la solicitud, respetando los plazos legales. Las reclamaciones sobre equipos y los avisos de avería los gestiona el servicio técnico TIXE conforme al contrato y la garantía correspondientes.
Privacidad y actualizaciones
Las normas de tratamiento de datos se describen en la política de privacidad. Aceptar el mapa opcional no es una condición para utilizar las demás funciones del sitio.
Los cambios de funciones o de normativa pueden requerir actualizar estas condiciones. La nueva versión llevará fecha y no modificará retroactivamente los contratos ya celebrados. Cuando se activen formularios de envío directo o un panel B2B, el documento se completará en consecuencia.
Datos y privacidad
Política de privacidad.
Cómo utilizamos los datos facilitados a TIXE y cómo puedes gestionar tus preferencias.
Borrador · 13 de octubre de 2026. Esta descripción se refiere a la vista previa actual. Antes de la publicación deben confirmarse los proveedores de alojamiento y correo, los plazos de conservación y el funcionamiento definitivo de los formularios.
Responsable del tratamiento
El responsable de los datos facilitados en la correspondencia es TIXE Sp. z o.o., ul. Legionów 212, 43-502 Czechowice-Dziedzice, KRS 0001158770, NIP 1231228525. Para cuestiones sobre datos personales, escribe a biuro@tixe.pl o a la dirección de la sede.
Qué datos y con qué finalidad
En la vista previa, los datos introducidos en formularios y configurador sirven para preparar un mensaje en tu navegador. No se envían automáticamente a TIXE: los recibiremos cuando envíes el correo. No guardamos el contenido de los formularios de contacto ni del configurador en el almacenamiento local del sitio; el navegador puede recordar los campos según sus propios ajustes. Las listas de las guías guardan las selecciones y una nota en este navegador para que puedas continuar la preparación. Puedes borrarlas con «Borrar» en cada lista o eliminando los datos del sitio. Descargar el resumen y abrirlo en el correo no significa enviarlo a TIXE.
Contacto y respuesta a consultas: correo electrónico, nombre y apellidos, teléfono opcional, contenido de la correspondencia y datos de empresa, si los facilitas. La base es el interés legítimo en mantener correspondencia y atender consultas: artículo 6, apartado 1, letra f del RGPD.
Preparación de ofertas y análisis de inversión: también ubicación, número de parcela y zona catastral, fase de inversión y parámetros del centro seleccionados. Si actúas en tu propio nombre antes de celebrar un contrato, la base es el artículo 6, apartado 1, letra b del RGPD. Si contactas en nombre de una empresa, es el artículo 6, apartado 1, letra f: el interés en gestionar la relación comercial.
Formulación, ejercicio o defensa de reclamaciones: datos relacionados con el asunto, en la medida necesaria: artículo 6, apartado 1, letra f del RGPD.
Mapa opcional de Google: lo activamos con tu consentimiento. Puedes rechazarlo y seguir utilizando la dirección, el teléfono y el resto del sitio.
Facilitar datos es voluntario. Sin datos de contacto quizá no podamos responder; sin información de ubicación, quizá no podamos preparar el análisis. Solicitar contacto no implica aceptar un boletín ni futuras campañas de marketing.
Durante cuánto tiempo conservamos los datos
Propuesta pendiente de aprobación por TIXE: la correspondencia sobre una consulta que no termina en contrato se conserva hasta cerrar el asunto y, después, durante un máximo de 12 meses desde el último contacto. Si los datos son necesarios para formular o defender reclamaciones, conservamos solo lo imprescindible hasta que venza el plazo de prescripción aplicable o termine el procedimiento.
Cuando se celebra un contrato, los plazos se derivan de su ejecución y de las obligaciones legales aplicables; la información correspondiente se facilitará al contratar. Guardamos la preferencia del mapa en este navegador durante 180 días. Borrar los datos del sitio o cambiar la versión del mecanismo puede hacer que volvamos a preguntar.
Destinatarios y servicios externos
En la medida necesaria para gestionar la correspondencia, los datos pueden estar disponibles para personas autorizadas de TIXE y proveedores de correo, informática y servicios jurídicos. Las autoridades pueden recibirlos cuando lo exija la normativa. Antes de la publicación confirmaremos los proveedores reales, las condiciones del encargo de tratamiento y las posibles transferencias fuera del Espacio Económico Europeo.
Al activar el mapa, Google recibe datos de conexión, incluida la dirección IP e información del navegador. Para usuarios del EEE, el servicio lo presta Google Ireland Limited. Google también puede tratar datos fuera del EEE conforme a los mecanismos de protección que describe. Las finalidades, los plazos de conservación y las normas de transferencia figuran en la política de privacidad de Google ↗.
Abrir un enlace externo, por ejemplo a Google Maps o LinkedIn, implica acceder a un servicio independiente. Su proveedor trata los datos conforme a sus propias normas. El archivo HTML local no tiene un servidor que gestione las visitas. Al publicar en línea, el proveedor de infraestructura puede mantener registros técnicos; su alcance y conservación deben acordarse antes del lanzamiento.
Tus derechos
Conforme al RGPD, puedes solicitar acceso, rectificación, supresión, limitación del tratamiento y, cuando corresponda, portabilidad de los datos. Puedes oponerte al tratamiento basado en interés legítimo por motivos relacionados con tu situación particular.
Puedes retirar el consentimiento en cualquier momento, sin afectar a la licitud del tratamiento anterior. Cambia la configuración del mapa con el botón inferior o en el pie de página. Para cuestiones sobre datos facilitados a TIXE, escribe a biuro@tixe.pl. También puedes presentar una reclamación ante el presidente de la Autoridad Polaca de Protección de Datos Personales: uodo.gov.pl ↗.
Las herramientas actuales no toman decisiones automatizadas con efectos jurídicos ni elaboran perfiles de usuarios con ese fin.
Cookies y ajustes de privacidad
El código propio del sitio no instala cookies analíticas ni publicitarias. Las fuentes, imágenes y scripts se suministran con el proyecto. Para recordar tu elección utilizamos una entrada llamada tixe-privacy-v1 en el almacenamiento local del navegador. Contiene la preferencia del mapa, la fecha, la caducidad y la versión de los ajustes; no incluye formularios ni un identificador publicitario. Las entradas independientes de las listas de las guías (tixe-checklist-v1) contienen las casillas marcadas y una nota personal. Permanecen en este navegador hasta borrar la lista o los datos del sitio, y no se utilizan para analítica ni publicidad.
El mapa de Google está desactivado por defecto. Con tu consentimiento puede utilizar tecnologías de Google, incluidas cookies. Retirar el consentimiento elimina el mapa integrado y bloquea su carga posterior. No borra los datos que Google ya recibió ni las cookies de sus dominios; estas se gestionan en el navegador y los servicios de Google.
Si el almacenamiento del navegador no está disponible, la elección solo funciona en la pestaña abierta. Actualmente no hay servicios de analítica ni marketing conectados. Su eventual activación requiere completar previamente la información y ofrecer elecciones separadas.
Cambios en el documento
Antes de conectar nuevos servicios actualizaremos la descripción de su funcionamiento y los datos utilizados. La versión vigente estará disponible en el pie de página. Un cambio de texto por sí solo no ampliará el consentimiento otorgado.
Accesos rápidos
Mapa del sitio.
Oferta, información y contacto: elige adónde quieres ir.
TIXE · PRIVACIDAD
Tú decides sobre el mapa de Google.
El sitio no utiliza cookies publicitarias ni analíticas. Solo mostraremos el mapa de acceso en Contacto con tu consentimiento. Política de privacidad.